
住宅ローンの繰り上げ返済手数料を14社で比較【2026年最新】
PR
「繰上返済をしたいけれど、手数料がいくらかかるのかわからない」「全額返すときも無料なの?」。住宅ローンを返している人なら、一度は気になるポイントではないでしょうか。
繰上返済の手数料は、金融機関や手続きの方法によって大きく違います。いまはインターネットからの一部繰上返済なら無料の銀行が多い一方で、窓口での手続きや全額繰上返済、固定金利期間中の返済には、数万円の手数料がかかることも珍しくありません。
さらに2026年は金利の上昇で、繰上返済で減らせる利息が以前より大きくなっています。手数料のしくみを知っておけば、そのぶん効率よく返済を進められるはずです。
この記事では、主な14の金融機関の繰上返済手数料を2026年10月時点の公式情報で比較し、手数料を含めた繰上返済の効果や、手続きの注意点を解説します。
住宅ローンの繰上げ返済手数料を14社の銀行で徹底比較
| 金融機関名 | 一部繰上げ返済手数料 | 全額繰上げ返済手数料 |
|---|---|---|
| 三菱UFJ銀行 | インターネット 無料
店頭窓口 16,500円 |
インターネット 16,500円
店頭窓口 33,000円 |
| 三井住友銀行 | SMBCダイレクト 無料
窓口(書面) 16,500円 |
SMBCダイレクト 無料
窓口(書面) 33,000円 |
| みずほ銀行 | みずほダイレクト 無料
窓口 所定の手数料 |
33,000円(店頭のみ。ネットでは手続きできない) |
| りそな銀行 | アプリ・マイゲート 無料
店頭・テレビ電話(変動金利・全期間固定) 5,500円 店頭・テレビ電話(固定金利特約期間中) 33,000円 |
店頭・テレビ電話のみ
変動金利・全期間固定 11,000円 固定金利特約期間中 33,000円 |
| 三井住友信託銀行 | インターネット 無料
書面 16,500円 |
書面のみ 22,000円 |
| イオン銀行 | 無料(ネット・店舗とも) | 55,000円 |
| ドコモSMTBネット銀行(旧住信SBIネット銀行) | 無料 | 変動金利 無料
固定金利特約期間中 33,000円 |
| auじぶん銀行 | 無料 | 変動金利 無料
固定金利適用中 33,000円 |
| PayPay銀行 | ホームページ 無料
電話 5,500円 |
33,000円 |
| ソニー銀行 | 無料 | 無料 |
| 楽天銀行(金利選択型) | 無料 | 無料 |
| SBI新生銀行 | 無料 | 無料(一部の商品を除く) |
| フラット35(住宅金融支援機構) | 無料 | 無料 |
| 横浜銀行 | インターネット 無料
窓口 44,000円 |
インターネット 無料
窓口 44,000円 |
※2026年10月時点。金額は税込。各金融機関の公式サイトをもとに作成(横浜銀行は比較サイトの掲載値)。商品や契約時期、保証会社によって異なる場合があります。最新の金額は各公式サイトで確認してください。
表を見ると、一部繰上返済はインターネットなら無料という点は、ほぼすべての金融機関で共通しています。差が出るのは、窓口で手続きする場合と、全額を返す場合です。
全額繰上返済の手数料は、無料のところから55,000円かかるところまで幅があります。家を売るときや借り換えるときは、ローンを全額返すことになるため、この手数料も必ずかかる費用です。借りる前の段階なら、金利だけでなく、こうした「借りたあとの手数料」も比べておくと安心でしょう。
また、同じ銀行でも、変動金利か固定金利かで手数料が変わることがあります。ドコモSMTBネット銀行やauじぶん銀行は、変動金利なら全額繰上返済も無料ですが、固定金利の期間中は33,000円です。固定金利で借りている人は、固定期間が終わるタイミングに合わせて返すと手数料を抑えられる場合があります。
住宅ローンを扱う金融機関は、大きく大手銀行・ネット銀行・その他の金融機関・地方銀行の4つに分けられます。それぞれの特徴を見ていきましょう。
大手銀行は手数料高めだがインターネットを使えばお得になる
三菱UFJ銀行・三井住友銀行・みずほ銀行・りそな銀行・三井住友信託銀行などの大手銀行は、窓口で手続きすると1万円台〜3万円台の手数料がかかります。ただし、どの銀行もインターネットバンキングからの一部繰上返済は無料です。
全額繰上返済の扱いは、銀行によってかなり違います。三井住友銀行はSMBCダイレクトなら全額繰上返済も無料ですが、三菱UFJ銀行はインターネットでも16,500円かかります。みずほ銀行とりそな銀行は、全額繰上返済をインターネットで受け付けておらず、店頭での手続きが必要です。
大手銀行で借りている人は、一部繰上返済はインターネットで行い、窓口は使わないのが基本です。インターネットバンキングの登録がまだの人は、先に済ませておきましょう。
ネット銀行系は無料が多い
ドコモSMTBネット銀行(旧住信SBIネット銀行)・auじぶん銀行・PayPay銀行・ソニー銀行・楽天銀行・SBI新生銀行などのネット銀行は、一部繰上返済の手数料が無料です。1円や1万円といった少額から返せるところが多く、こまめに返したい人には使いやすいでしょう。
全額繰上返済は、ソニー銀行・楽天銀行・SBI新生銀行が無料です。一方、PayPay銀行は金利タイプにかかわらず33,000円、ドコモSMTBネット銀行とauじぶん銀行は固定金利の期間中だけ33,000円かかります。
ネット銀行は店舗がないため、手続きはすべてWebか電話です。わからないことを対面で相談できない点は、デメリットといえるかもしれません。PayPay銀行のように、電話で手続きすると手数料がかかる銀行もあります。
その他の金融機関は比較的高めだが、フラットは無料
イオン銀行は、一部繰上返済はネットでも店舗でも無料ですが、全額繰上返済には55,000円かかります。今回比べた中では高めの金額です。店舗で一部繰上返済をする場合は、50万円以上という条件もあります。
住宅金融支援機構のフラット35は、一部・全額とも繰上返済の手数料がかかりません。SBIアルヒや楽天銀行など、どの金融機関で借りたフラット35でも同じです。ただし、一部繰上返済の最低金額は、インターネットサービス「住・My Note」で10万円以上、金融機関の窓口などでは100万円以上と、ネット銀行より高めに設定されています。
地方銀行は大手行と同水準かやや高め
地方銀行は、地域に根付いた店舗網があり、対面で相談しやすいのが強みです。繰上返済の手数料は、インターネットなら無料、窓口では大手行と同じか、やや高めの水準が一般的です。
たとえば横浜銀行は、インターネットバンキングなら一部・全額とも無料ですが、窓口では44,000円かかります(比較サイトの掲載値)。地方銀行で借りている人も、インターネットバンキングが使えるかどうかをまず確認しましょう。
手数料以外にかかる費用と注意点
繰上返済のときには、銀行の手数料以外にも費用や条件があります。次の点もあわせて確認しておきましょう。
- 保証会社の事務手数料:保証料を一括で前払いしている場合、戻ってくる保証料から11,000円程度の事務手数料が差し引かれることがある(インターネットなら無料の銀行もある)
- 印紙代:窓口で条件変更の書類を交わす場合、数百円の印紙代がかかることがある
- 最低金額:1円から、1万円から、50万円からなど、金融機関や手続き方法によって違う
- 受付期限:返済日の数日〜数週間前までの申し込みが必要なことが多い
- 未払利息:前回の返済日から繰上返済日までの利息は、元金とは別に支払う
特に保証会社の事務手数料は見落としがちです。三菱UFJ銀行やりそな銀行では、窓口で繰上返済すると、戻し保証料から11,000円が差し引かれます。インターネットで手続きすれば、この手数料もかかりません。
住宅ローンに困ったら不動産会社に相談してみる
家を売ったり住み替えたりするときは、ローンの残りを売却代金で一括返済するのが一般的です。このときにも、全額繰上返済の手数料や抵当権を抹消する費用がかかります。売却の手取り額を計算するときは、これらの費用も忘れずに入れておきましょう。
「ローンが残っているけれど売れるのか」「売却代金で返しきれるのか」と不安なときは、まず家がいくらで売れるかを知ることが出発点になります。株式会社レクソルでは、東京・神奈川・千葉・埼玉の一都三県を中心に、家・土地・マンションの売却相談を受け付けているところ。仲介だけでなく直接買取やリースバックにも対応しているので、状況に合わせた方法を一緒に考えられます。
家を売りたいと考えている方へ
住宅ローン繰上げ返済効果のシミュレーション
手数料がかかるとしても、繰上返済でどれくらい利息が減るのかがわかれば、払う価値があるかどうか判断できます。ここでは、いくつかのパターンで繰上返済の効果を試算してみましょう。
期間短縮型と返済額軽減型がある
シミュレーションの前に、繰上返済の種類を確認しておきます。一部繰上返済には、次の2つの方法があります。
期間短縮型
毎月の返済額はそのままで、返済期間を短くする方法です。毎月の負担は変わらないため効果を感じにくいものの、利息を減らす効果は返済額軽減型より大きくなります。

返済額軽減型
返済期間はそのままで、毎月の返済額を少なくする方法です。毎月の家計が楽になるので効果を実感しやすい反面、利息を減らす効果は期間短縮型より小さめです。
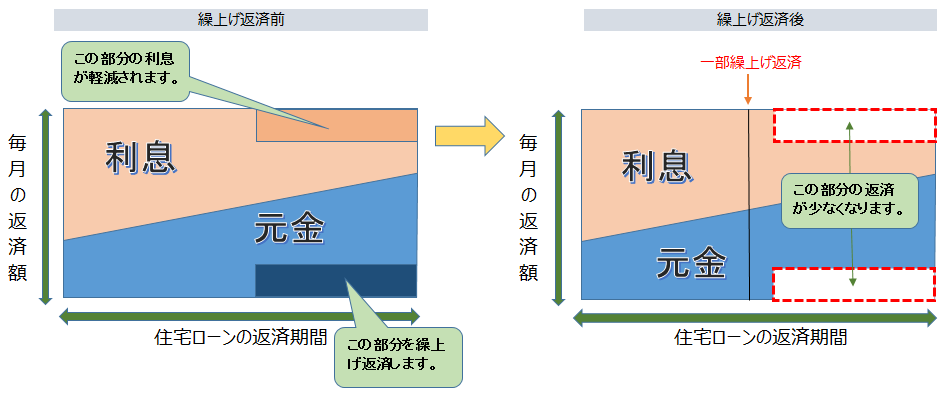
どちらがよいかは、家計の状況によって変わります。子どもが小さく、これから教育費がかかる家庭なら返済額軽減型、出費の予定が少なく余裕がある家庭なら期間短縮型が向いているでしょう。選び方や住宅ローン控除との関係は、次の記事でくわしく解説しています。
残高が4,000万円あるケース
ここからのシミュレーションの条件は、次のとおりです。
- 金利:年1.5%(完済まで一定)
- 返済方法:元利均等返済・ボーナス返済なし
- 繰上返済の金額:100万円と500万円(1回のみ)
- 手数料は含まない
まずは、残高が約4,000万円あるケースです。4,000万円を35年で借り、1年たった時点(残高約3,912万円)で繰上返済したとします。
100万円を繰上げ返済した場合のシミュレーション
| 項目 | 繰上げ返済しない場合 | 期間短縮型 | 返済額軽減型 |
|---|---|---|---|
| 毎月返済額 | 122,474円 | 122,474円 | 119,343円 |
| 残り期間 | 34年 | 32年11か月 | 34年 |
| 今後の支払利息 | 10,844,990円 | 10,193,201円 | 10,567,797円 |
| 減る利息 | ‐ | 651,789円 | 277,193円 |
100万円の繰上返済で、期間短縮型なら約65万円、返済額軽減型でも約28万円の利息が減ります。窓口で手数料がかかる銀行でも、この金額なら手数料を大きく上回る効果が期待できるでしょう。
500万円を繰上げ返済した場合のシミュレーション
| 項目 | 繰上げ返済しない場合 | 期間短縮型 | 返済額軽減型 |
|---|---|---|---|
| 毎月返済額 | 122,474円 | 122,474円 | 106,822円 |
| 残り期間 | 34年 | 28年7か月 | 34年 |
| 今後の支払利息 | 10,844,990円 | 7,850,952円 | 9,459,024円 |
| 減る利息 | ‐ | 2,994,038円 | 1,385,966円 |
500万円を期間短縮型で返すと、利息は約300万円減り、完済も5年以上早まります。期間短縮型と返済額軽減型の差は約160万円と、金額が大きいほど開いていくのがわかります。
残高が3,000万円あるケース
続いて、3,500万円を35年で借り、5年たった時点(残高約3,105万円)で繰上返済したケースです。
100万円を繰上げ返済した場合のシミュレーション
| 項目 | 繰上げ返済しない場合 | 期間短縮型 | 返済額軽減型 |
|---|---|---|---|
| 毎月返済額 | 107,165円 | 107,165円 | 103,713円 |
| 残り期間 | 30年 | 28年10か月 | 30年 |
| 今後の支払利息 | 7,527,869円 | 6,973,208円 | 7,285,436円 |
| 減る利息 | ‐ | 554,661円 | 242,433円 |
500万円を繰上げ返済した場合のシミュレーション
| 項目 | 繰上げ返済しない場合 | 期間短縮型 | 返済額軽減型 |
|---|---|---|---|
| 毎月返済額 | 107,165円 | 107,165円 | 89,909円 |
| 残り期間 | 30年 | 24年2か月 | 30年 |
| 今後の支払利息 | 7,527,869円 | 5,021,792円 | 6,315,705円 |
| 減る利息 | ‐ | 2,506,077円 | 1,212,164円 |
4,000万円のケースとくらべると、同じ金額でも減る利息は少し小さくなりました。残りの期間が短くなるほど、繰上返済の効果は小さくなっていきます。
残高が2,000万円あるケース
次は、3,000万円を30年で借り、10年たった時点(残高約2,146万円)で繰上返済したケースです。
100万円を繰上げ返済した場合のシミュレーション
| 項目 | 繰上げ返済しない場合 | 期間短縮型 | 返済額軽減型 |
|---|---|---|---|
| 毎月返済額 | 103,536円 | 103,536円 | 98,711円 |
| 残り期間 | 20年 | 19年 | 20年 |
| 今後の支払利息 | 3,392,423円 | 3,052,861円 | 3,234,314円 |
| 減る利息 | ‐ | 339,562円 | 158,109円 |
500万円を繰上げ返済した場合のシミュレーション
| 項目 | 繰上げ返済しない場合 | 期間短縮型 | 返済額軽減型 |
|---|---|---|---|
| 毎月返済額 | 103,536円 | 103,536円 | 79,409円 |
| 残り期間 | 20年 | 14年10か月 | 20年 |
| 今後の支払利息 | 3,392,423円 | 1,901,160円 | 2,601,878円 |
| 減る利息 | ‐ | 1,491,263円 | 790,545円 |
残高が1,000万円あるケース
最後は、同じ3,000万円・30年のローンで、20年たった時点(残高約1,153万円)に繰上返済したケース。
100万円を繰上げ返済した場合のシミュレーション
| 項目 | 繰上げ返済しない場合 | 期間短縮型 | 返済額軽減型 |
|---|---|---|---|
| 毎月返済額 | 103,536円 | 103,536円 | 94,557円 |
| 残り期間 | 10年 | 9年1か月 | 10年 |
| 今後の支払利息 | 893,608円 | 739,241円 | 816,110円 |
| 減る利息 | ‐ | 154,367円 | 77,498円 |
500万円を繰上げ返済した場合のシミュレーション
| 項目 | 繰上げ返済しない場合 | 期間短縮型 | 返済額軽減型 |
|---|---|---|---|
| 毎月返済額 | 103,536円 | 103,536円 | 58,640円 |
| 残り期間 | 10年 | 5年6か月 | 10年 |
| 今後の支払利息 | 893,608円 | 276,111円 | 506,118円 |
| 減る利息 | ‐ | 617,497円 | 387,490円 |
残りが10年ほどになると、100万円を返しても減る利息は約15万円です。繰上返済は、早い時期に、まとまった金額を返すほど効果が大きいことがわかります。
手数料を払ってでも繰上返済したほうがいい?
手数料がかかる場合は、「減る利息」から「手数料」を引いた額が、実際の得になります。100万円以上をまとめて返すなら、窓口の手数料が1万〜3万円かかっても、多くの場合は十分に元が取れるでしょう。
注意したいのは、少額を窓口で返す場合です。たとえば、上の3,500万円・5年目のケースで10万円だけ繰上返済すると、減る利息は期間短縮型で約5.7万円、返済額軽減型で約2.4万円です。窓口の手数料が33,000円なら、返済額軽減型では手数料のほうが高くなってしまいます。返済が進んだ25年目なら、期間短縮型でも10万円で減る利息は約1.6万円にとどまります。
| ケース(3,500万円・35年・年1.5%) | 期間短縮型で減る利息 | 返済額軽減型で減る利息 |
|---|---|---|
| 5年目に10万円を返す | 約5.7万円 | 約2.4万円 |
| 5年目に30万円を返す | 約16.9万円 | 約7.3万円 |
| 25年目に10万円を返す | 約1.6万円 | 約0.8万円 |
※金利一定・ボーナス返済なしとした試算。期間短縮型は、実際には月単位で短縮されるため、金額が少し変わることがあります。
少額をこまめに返すなら、手数料のかからないインターネットで手続きするのが鉄則です。窓口しか使えない場合は、ある程度まとまった金額になってから返すほうが効率的です。
保証料が戻って来る場合もある
借入時に保証料を一括で前払いしている場合、繰上返済をすると保証料の一部が戻ってくることがあります。保証料は、残高と残りの期間に応じて計算されているためです。
ただし、戻ってくる保証料は、返済した期間や金額に比例するわけではありません。保証料は残高が大きい借入当初の分ほど高く計算されているため、途中で完済しても、戻るのは思ったより少ない金額になりがちです。さらに、戻し保証料からは保証会社の事務手数料や振込手数料が差し引かれ、戻し保証料がそれより少なければ返戻はありません。
最近は、保証料を無料にする代わりに借入額の2.2%程度の事務手数料をとるローンが増えています。この事務手数料は、繰上返済をしても戻ってこない点に注意しましょう。全額繰上返済の手数料については、次の記事でもくわしく解説しています。

住宅ローンの繰上げ返済はメリットだけじゃなく注意点も
繰上返済には、利息を大きく減らせるメリットがあります。ただし、やり方を間違えると、かえって家計を苦しくしてしまうことも。ここでは、繰上返済をする前に知っておきたい注意点を紹介します。
無理に繰上げ返済をしなくて良い
繰上返済の効果が大きいからといって、手元のお金をぎりぎりまで返済にあてるのは危険です。病気や失業、家の修繕など、急にまとまったお金が必要になる場面はいつ来るかわかりません。
手元資金が足りなくなり、住宅ローンより金利の高い教育ローンやカードローンを借りることになっては本末転倒です。一度返したお金は、原則として借り直せません。生活費の半年〜1年分程度の予備資金と、数年以内に使う予定のお金は残したうえで、余ったお金を繰上返済にあてましょう。
住宅ローン控除とも比較してみる
住宅ローン控除(住宅借入金等特別控除)は、年末のローン残高の0.7%が所得税などから差し引かれる制度です。2026年度の税制改正で、2030年12月31日までに入居した人まで対象が延びました。
繰上返済で残高が減ると、控除額も減ります。100万円を返すと、控除額は年に最大7,000円減る計算です。一方、ローンの金利が年1.5%なら、100万円にかかる利息は年に約15,000円です。ローンの金利が0.7%を上回っていれば、控除期間中でも繰上返済の効果のほうが大きくなりやすいといえます。
数年前までは、変動金利が0.3〜0.5%台と控除率を下回る「逆ざや」の人が多く、控除期間が終わるまで繰上返済を待つのが定番でした。いまは金利の上昇で、適用金利が0.7%を超える人が増えています。返済予定表で自分の金利を確認してから判断しましょう。
また、期間短縮型で返済した結果、最初の返済日から最終返済日までの期間が10年未満になると、その年以降は控除を受けられなくなります。控除額は、払っている所得税・住民税の範囲内が上限になる点もあわせて覚えておきましょう。
一度期間を短くすると、伸ばすことが出来ない
期間短縮型の繰上返済は、利息を減らす効果が大きい方法です。ただし、一度短くした返済期間は、あとから簡単には元に戻せません。
返済が苦しくなって期間を延ばしたい場合は、金融機関に返済条件の変更を申し込むことになります。審査があり、希望どおりに認められるとは限りません。条件変更の手数料がかかることもあります。
こまめに期間短縮型で返していると、気づいたときには完済時期がかなり早まり、そのぶん家計に余裕がなくなっているということもあり得ます。将来の収入や支出の見通しを立てたうえで、無理のない範囲で期間を短くしましょう。
出来るだけこまめにすることもポイント
注意点を挙げてきましたが、余裕資金があるなら、繰上返済は早めにこまめに行うのが効果的です。以前は100万円単位でしか繰上返済できない銀行も多くありましたが、いまはインターネットなら1円や1万円から、手数料無料で返せる銀行が増えました。
ある程度お金が貯まるのを待つより、少しずつでも早く返したほうが、そのぶん早く利息が減ります。ボーナスや臨時収入があったときに、予備資金を確保したうえで少しずつ返していくとよいでしょう。
繰上返済しやすいおすすめの住宅ローン
これから住宅ローンを借りる人や、借り換えを考えている人は、金利だけでなく、繰上返済のしやすさも比べてみてください。ここでは、インターネットから手数料無料で一部繰上返済ができる住宅ローンを紹介します。金利や条件は2026年10月時点のもので、毎月見直されるため、申し込む前に必ず公式サイトで確認しましょう。

三菱UFJ銀行の住宅ローン
 三菱UFJ銀行をすぐにチェック
申込先:三菱UFJ銀行
日本最大級のメガバンクである三菱UFJ銀行の住宅ローンは、事前審査から契約までネットで完結でき、店舗での対面相談にも対応しています。2026年10月の変動金利は年1.195%で、店舗のある大手銀行の中では低い水準です。
一部繰上返済はインターネットなら無料です。全額繰上返済はインターネットでも16,500円かかるため、売却や借り換えで完済するときは費用に入れておきましょう。
| 金融機関名 | 三菱UFJ銀行 |
|---|---|
| 借入金額 | 500万円以上3億円以内(10万円単位) |
| 借入期間 | 最長40年 |
| 繰上返済手数料 | 一部:インターネット無料/全額:インターネット16,500円 |
auじぶん銀行
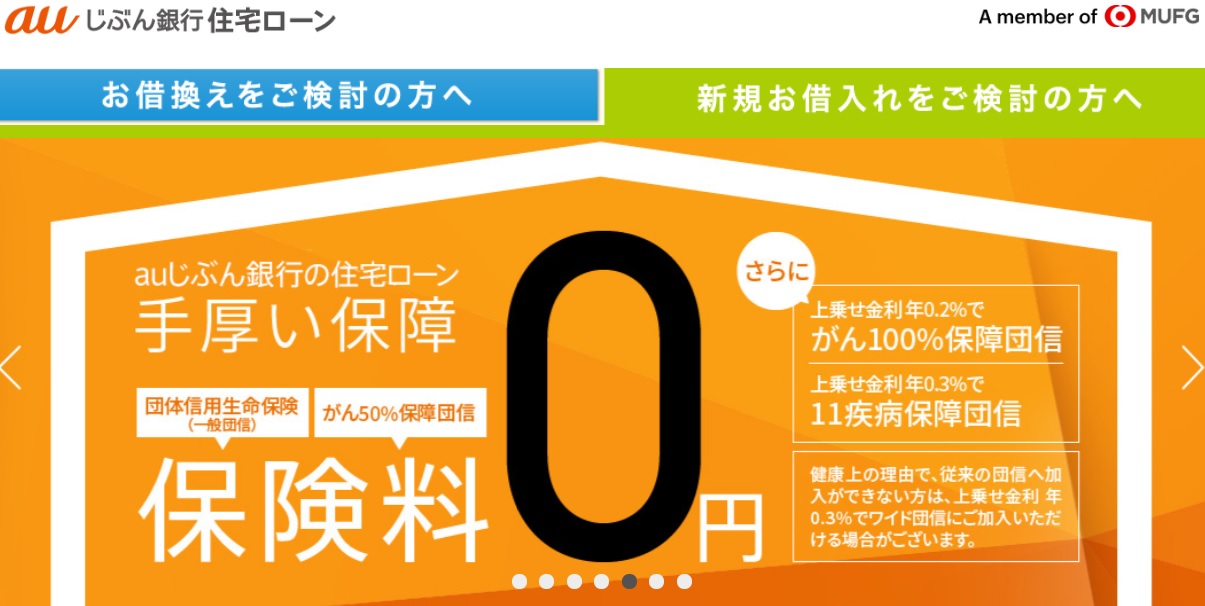
auじぶん銀行は、ネット銀行ならではの手続きのしやすさと、手厚い団信が特徴の銀行です。がん50%保障団信などを金利の上乗せなしで付けられるほか、auのサービスを使っている人は金利の優遇も受けられます。
一部繰上返済は金利タイプにかかわらず無料で、全額繰上返済も変動金利なら無料です。固定金利の期間中に全額を返す場合だけ、33,000円の手数料がかかります。
| 金融機関名 | auじぶん銀行 |
|---|---|
| 借入金額 | 500万円以上2億円以下 |
| 借入期間 | 最長50年(35年1か月以上は金利上乗せ) |
| 繰上返済手数料 | 一部:無料/全額:変動金利は無料、固定金利適用中は33,000円 |
PayPay銀行
PayPay銀行は、日本のネット銀行の先駆けともいえる銀行です。手続きがネットで完結するほか、がん保障付きの団信も選べます。ソフトバンクのスマートフォンなどを使っている人は、金利の優遇を受けられる場合があります。
一部繰上返済はホームページからなら無料です。返済額軽減型なら、1万円以上1円単位で返せます。全額繰上返済には、金利タイプにかかわらず33,000円がかかります。
| 金融機関名 | PayPay銀行 |
|---|---|
| 借入金額 | 500万円以上2億円以下(10万円単位) |
| 借入期間 | 最長50年(35年超は金利上乗せ) |
| 繰上返済手数料 | 一部:ホームページ無料/全額:33,000円 |
楽天銀行(フラット35)
楽天銀行は、自社の住宅ローン(金利選択型)に加えて、フラット35も扱っているネット銀行です。金利選択型の住宅ローンは、保証料と繰上返済手数料がかからず、1万円から繰上返済できます。
フラット35を選んだ場合も、繰上返済の手数料は無料です。ただし、一部繰上返済の最低金額は、住宅金融支援機構の「住・My Note」で10万円以上、楽天銀行のマイページや電話では100万円以上となります。
| 金融機関名 | 楽天銀行 |
|---|---|
| 取扱商品 | 住宅ローン(金利選択型)、フラット35など |
| 繰上返済手数料 | 金利選択型:一部・全額とも無料/フラット35:無料 |
| 一部繰上返済の最低金額 | 金利選択型:1万円から/フラット35:10万円から(住・My Note) |
SBIアルヒの住宅ローン フラット35
SBIアルヒ(旧ARUHI)は、フラット35の取り扱いで知られる住宅ローン専門の金融機関です。フラット35は全期間固定金利なので、借りたときに完済までの返済額が決まり、金利の上昇を心配せずに済みます。
フラット35は、繰上返済の手数料が一部・全額とも無料です。民間の銀行と審査の考え方が違うため、銀行の住宅ローンの審査が不安な人が検討する選択肢にもなります。
| 金融機関名 | SBIアルヒ |
|---|---|
| 借入金額 | 最高8,000万円 |
| 借入期間 | 最長35年 |
| 繰上返済手数料 | 一部・全額とも無料 |
住宅ローンの繰上げ返済手数料に関するよくある質問
一部繰上返済の手数料が無料の銀行はどこですか?
今回比べた14の金融機関では、インターネットで手続きすれば、どこも一部繰上返済の手数料は無料でした。窓口や電話で手続きすると有料になる銀行が多いので、インターネットバンキングを使いましょう。
全額繰上返済の手数料が無料なのはどこですか?
ソニー銀行、楽天銀行(金利選択型)、SBI新生銀行、フラット35は、全額繰上返済も無料です。三井住友銀行と横浜銀行はインターネットなら無料、ドコモSMTBネット銀行とauじぶん銀行は変動金利なら無料です。
家を売るときも全額繰上返済の手数料はかかりますか?
かかります。売却代金でローンを一括返済するのも全額繰上返済の一つなので、所定の手数料が必要です。銀行によっては、売却や借り換えによる完済はインターネットで手続きできず、事前の連絡が必要なこともあります。決済日が決まったら、早めに銀行へ伝えておきましょう。
固定金利の期間中に繰上返済すると、手数料は高くなりますか?
銀行によって違います。りそな銀行やドコモSMTBネット銀行、auじぶん銀行では、固定金利の期間中に手数料が上がる仕組みです。一方、ソニー銀行や三井住友銀行(インターネット)のように、金利タイプにかかわらず無料のところもあります。
まとめ|住宅ローンは賢く繰上げ返済することが重要
住宅ローンの一部繰上返済は、いまやインターネットなら無料が当たり前になりました。差がつくのは、窓口での手続きと、全額繰上返済の手数料です。全額繰上返済は無料のところから55,000円かかるところまであり、固定金利の期間中だけ高くなる銀行もあります。
2026年は金利の上昇で、繰上返済で減らせる利息が以前より大きくなっています。100万円以上をまとめて返すなら、手数料を払っても十分に効果がある場合がほとんどです。一方で、少額を窓口で返すと、手数料のほうが高くつくこともあるので注意しましょう。
予備資金をしっかり残したうえで、手数料のかからない方法でこまめに返す。これが、繰上返済の効果をいちばん引き出すコツです。将来、家の売却や住み替えを考えている人は、全額繰上返済の手数料も含めて資金計画を立てておくと安心です。
 不動産売却の基礎知識
 土地活用の方法
 不動産業者選びのポイント
 不動産お役立ち情報
 高級賃貸レクソル
 地域別不動産売却情報
 03-6304-2731