
住宅ローン審査に落ちる理由と通す10の裏ワザ|厳しい銀行は?
PR
「住宅ローンの審査に落ちてしまった。でも、理由がわからない」。そんな悩みを抱える方は少なくありません。マイホームの契約が近づいているほど、焦ってしまいますよね。
住宅ローンの審査は、金融機関ごとに基準が違います。ある銀行で落ちても、別の銀行なら通ることは珍しくありません。大切なのは、なぜ落ちたのかを知り、自分の弱点に合った対策をとることです。
この記事では、住宅ローンの審査が厳しいといわれる金融機関の傾向、審査に落ちる主な理由、通らなかったときの対処法、そして審査を通すための10の裏ワザを解説します。審査に通りやすい住宅ローンを銀行ごとにくわしく知りたい方は、ランキング形式でまとめた次の記事をご覧ください。
住宅ローン審査が厳しい銀行・通りやすい銀行の傾向
住宅ローンの審査基準は公表されていないため、「どの銀行が何番目に厳しい」と順位をつけることはできません。ただ、金融機関の種類ごとに、審査の傾向にはある程度の違いがあります。
| 金融機関の種類 | 審査の傾向 | 向いている人 |
|---|---|---|
| メガバンク | 年収・勤続年数・勤務先の安定性を重視し、厳しめといわれることが多い | 会社員で勤続年数が長く、収入が安定している人 |
| 地方銀行・信用金庫 | 地域の事情や取引実績を考慮し、柔軟に対応してくれることがある | 地元で長く取引がある人、自営業の人 |
| ネット銀行 | 金利が低いぶん、収入や信用情報の基準は厳しめになることもある。勤続年数の条件はゆるやかなところが多い | 自分で手続きを進められ、属性が安定している人 |
| フラット35 | 年収や勤続年数の条件がなく、返済負担率の基準が明確。物件の基準を満たす必要がある | 転職直後の人、自営業の人、健康面に不安がある人 |
※審査の基準は金融機関ごと、時期ごとに異なります。上の表はあくまで一般的な傾向です。
ネット銀行は「審査が通りやすい」と紹介されることがありますが、低い金利で貸すぶん、審査で慎重になる面もあります。申込条件がゆるやかなことと、審査に通りやすいことは、必ずしも同じではないと考えておきましょう。
申込条件がゆるやかな住宅ローンの例
年収や勤続年数の条件がゆるやかで、申し込みやすいといわれる住宅ローンには、次のようなものがあります。金利や申込条件は変わることがあるため、最新の情報は各公式サイトで確認してください。
| 住宅ローン | 特徴 | 公式サイト |
|---|---|---|
| PayPay銀行 | 勤続年数の条件がなく、団信の保障オプションが豊富 | PayPay銀行住宅ローン |
| auじぶん銀行 | 年収の条件が「安定かつ継続的な収入」で、がん保障の団信が無料で付く | auじぶん銀行住宅ローン |
| 楽天銀行(フラット35) | 全期間固定金利。年収・勤続年数の条件がなく、団信は任意 | 楽天銀行(フラット35) |
| ARUHI | フラット35の取り扱いが多く、プランの種類が豊富 | ARUHIの住宅ローン |

住宅ローン審査落ちの主な理由
金融機関は、審査に落ちた理由を教えてくれないのが一般的です。だからこそ、どんなところが見られているのかを知り、自分に当てはまるものがないかを確かめることが、次の一手につながります。
| 理由 | よくある例 | 見直しのポイント |
|---|---|---|
| 信用情報 | クレジットカードや携帯電話の分割払いの遅れ、過去の債務整理 | 信用情報機関に情報開示を請求して、記録を確認する |
| 返済負担率 | 年収に対して借入額が大きい、車のローンなどほかの返済がある | 借入額を減らす、ほかの借り入れを完済する |
| 収入の安定性 | 転職直後、収入の変動が大きい自営業 | 勤続年数を重ねる、確定申告の実績を積む |
| 健康状態 | 持病があり、団信に加入できない | ワイド団信や、団信が任意のフラット35を検討する |
| 年齢 | 完済時の年齢が上限を超える | 返済期間を短くする、頭金を増やす |
| 物件の評価 | 再建築不可、違法建築、担保価値が低い | 物件の条件を見直す、フラット35の基準に合うか確認する |
信用情報の問題
いちばん見落としやすいのが、信用情報です。クレジットカードの支払いが数日遅れた、携帯電話の端末代の分割払いを滞納したことがある、といった記録が、思わぬ形で審査に響いていることがあります。スマホ代の引き落とし口座の残高不足など、本人が覚えていないケースも珍しくありません。
信用情報は、CICやJICCなどの信用情報機関に開示を請求すれば、自分で確認できます。審査に落ちて心当たりがない場合は、一度確認してみるとよいでしょう。
収入の安定性
住宅ローンは、何十年にもわたって返していくものです。そのため、いまの年収の高さよりも、その収入がこの先も続くかどうかが重視されます。転職したばかりの人や、年によって収入が大きく変わる自営業の人は、慎重に審査されがちです。
借入れ総額
審査では、住宅ローンの返済額だけでなく、車のローンやカードローン、奨学金などの返済も含めた「返済負担率」が見られます。年収400万円の人が、住宅ローンで年間100万円、車のローンで年間30万円を返すなら、返済負担率は32.5%。金融機関の基準を超えれば、審査に通らなかったり、借入額を減らされたりします。
職歴と雇用形態
勤続年数が短い、派遣社員や契約社員である、といった点が不利に働くことも。ただし、最近は勤続年数の条件を設けない金融機関も増えています。転職によって収入が上がった場合など、事情を説明できれば評価が変わることもあるでしょう。
健康状態
民間の金融機関の住宅ローンは、団体信用生命保険(団信)への加入が条件になっていることがほとんど。持病や過去の入院歴によって団信に入れないと、住宅ローンそのものを借りられなくなります。
年齢
多くの金融機関は、完済時の年齢の上限を80歳前後に設定しています。40代後半以降に35年のローンを組もうとすると、この上限にかかってしまうことも。定年後の返済をどう考えているかも、審査で見られるポイントです。
物件の評価
審査では、人だけでなく、購入する物件も評価の対象です。再建築不可の物件や、建築基準法に合っていない建物は、担保としての価値が低いと判断され、希望どおりの金額を借りられないことがあります。
ここで挙げた理由は、ひとつだけでなく、いくつか重なっていることもよくあります。金融機関によって重視するポイントも違うので、ある銀行で落ちた理由が、別の銀行では問題にならないことも珍しくありません。
住宅ローン審査に通らない場合はどうする?
審査に落ちても、あきらめる必要はありません。原因に合わせて、次のような対策をとってみましょう。
通らない理由を確認する
まずは、上の表と照らし合わせて、自分に当てはまる理由を探してみてください。不動産会社の担当者に相談すると、これまでの経験から、原因の見当をつけてもらえることもあります。
別の金融機関に申し込む
金融機関によって、審査の基準や重視するポイントは違います。メガバンクで落ちても、地方銀行やフラット35なら通ることもあるもの。ただし、短い期間にたくさんの金融機関へ一度に申し込むと、かえって慎重に審査されるといわれることもあります。申し込み先は、自分の弱点に合わせて絞り込むのがおすすめです。
頭金を増やす
頭金を増やせば借入額が減り、返済負担率も下がります。物件価格の1〜2割ほどの頭金を用意できると、審査で有利になることが多いでしょう。
物件の価格を見直す
希望の物件にこだわりすぎず、少し価格の低い物件も候補に入れると、無理のない借入額に収まることがあります。借入額が下がれば、毎月の返済も軽くなり、将来の家計にもゆとりが生まれるはずです。
共同借入を検討する
夫婦で収入がある場合は、ペアローンや収入合算を使うと、借りられる金額を増やせます。ただし、どちらかが働けなくなったときのリスクも考えておく必要があります。
クレジットカードや借入の整理
使っていないクレジットカードのキャッシング枠や、残っている小さなローンは、審査の前に整理しておきましょう。リボ払いの残高があるなら、できるだけ完済しておくと安心です。
勤務状況の安定
転職したばかりの場合は、勤続年数が1年を超えるまで待ってから申し込むと、選べる金融機関が増えます。急ぎでなければ、時期をずらすのも有効な方法です。
フラット35の利用を検討
フラット35は、年収や勤続年数の条件がなく、団信の加入も任意です。全期間固定金利なので、変動金利より金利は高めになりますが、民間の住宅ローンで落ちた人の選択肢になります。ただし、物件が住宅金融支援機構の技術基準に合っている必要があるので、事前に確認しておきましょう。
保証人を立てる
金融機関によっては、収入のある親族を連帯保証人にすることで、審査の判断が変わることもあります。ただし、保証人には大きな責任が伴うので、家族ともよく話し合ってから決めてください。
ファイナンシャルプランナーに相談する
家計全体を見直したい場合は、ファイナンシャルプランナーに相談するのもひとつの方法です。いくらまでなら無理なく返せるかを一緒に考えてもらうと、借りすぎを防ぐことにもつながります。
審査に通らなかったことは、「この借入額は家計にとって重すぎる」というサインかもしれません。無理をして借りるより、返せる金額で借りることのほうがずっと大切です。
住宅ローンの審査を通す裏ワザ!
①:完済時年齢が高い銀行を狙う
住宅ローンの申込条件には年齢制限がありますが、申込時に年齢で注意して欲しいのが完済時年齢です。
一般的なローン審査では、返済できる十分な資金があるかが、一番重要なポイントになってきます。これは住宅ローンでも同じなのですが、一般的なローンと異なるのは、審査で完済時年齢が考慮される点です。
そこで住宅ローンを通すために、まず確認してもらいたいのが申込条件の完済時年齢です。高齢に設定されているほど審査難易度は低くなるため、申込時年齢を気にすることなく審査に臨むことができます。
完済時年齢の上限が高いほど、申し込める人の幅は広がる
住宅ローンは返済資金となる年収もさることながら、ローン完済まで滞ることなく返済できる年齢であるかが重要視されます。となれば完済時年齢は収入が安定しており、健康状態に問題があっても会社の補償が受けられる、在職中の完済が望ましいのは言うまでもありません。
金融機関は申込者の完済時年齢はできるだけ抑えたいと考えていることでしょう。しかし、現在では完済時年齢は満80歳未満というのが一般的で、それを超えるところも出てきています。これは明らかに審査難易度を下げている証です。
下記は国土交通省が民間金融機関に対して行ったアンケート調査を基に発表した、「融資をする際に考慮する項目」の調査結果になります。
| 回答数順位 | 考慮する項目 | 回答率 |
|---|---|---|
| 1位 | 健康状態 | 99.8% |
| 2位 | 借入時年齢 | 98.3% |
| 3位 | 完済時年齢 | 97.7% |
| 4位 | 担保評価 | 97.2% |
| 5位 | 勤続年数 | 95.7% |
| 6位 | 年収 | 95.6% |
| 7位 | 連帯保証 | 94.9% |
| 8位 | 返済負担率 | 90.7% |
| 9位 | 金融機関の営業エリア | 90.3% |
| 10位 | 融資可能額(新規借入の場合) | 79.8% |
参照先:国土交通省・平成30年度民間住宅ローンの実態に関する調査結果報告書
このアンケート調査は、住宅ローンを扱う民間金融機関の約93.0%が回答した結果です。平成30年度の調査なので、最新の結果は国土交通省の「民間住宅ローンの実態に関する調査」で確認してください。
そのアンケート調査で完済時年齢が3位ですから、金融機関が完済時年齢をいかに重要視しているかは疑う余地はありません。
つまり、金融機関は退職後のローン返済期間が長いほど、資金面や健康面に問題を生じる可能性が高くなると考えているのです。
アンケート調査で借入時年齢が、完済時年齢よりも上位にランクインしているのは、できるだけ早い年齢で支払いを開始し、早く完済してくれる申込者が好ましいと考えている証でしょう。
それなのに各金融機関が、完済時年齢を満80歳未満にしているのは、どうしても矛盾を感じてしまいます。住宅ローンの利用者を広く募るために、申込条件をゆるやかにしている面もあるのでしょう。
中には満80歳未満というのは建前で、審査時には満65歳での完済が目安とされているという声もありますが、通りやすい住宅ローンを選別する際には、完済時年齢が1つの判断基準になってきます。
できるだけ完済時年齢が高い金融機関をピックアップするようにしてください。
②:勤続年数のくくりが甘い銀行を狙う
住宅ローンの申込時の年齢は、成年年齢の18歳以上、または20歳以上を条件にしている金融機関が一般的です。
大抵の場合、この年齢制限をクリアし、安定した収入が得られていれば、雇用形態を問われることはありません。しかし、1点だけ重要視されるのが勤続年数です。
ローン商品によって問われる勤続年数は異なりますが、高額契約になるほど、求められる勤続年数は長くなってきます。その最たるものが住宅ローンです。先ほどの「融資をする際に考慮する項目」の調査結果でも勤続年数は5位ですから、住宅ローン審査における重要度はお分かりいただけるでしょう。
そのため、勤続年数が少ない人はそれがネックとなって、審査落ちとなるケースも出てきます。そうならないためにも、住宅ローン審査を確実に通すには、勤続年数のくくりが甘いところに申し込むことが、1つの方法になってくるのです。
今では勤続年数の条件がないところも増えている
住宅ローンで求められる勤続年数は、3年以上が標準的です。
しかし、今では下記のように3年を下回る勤続年数を、申込条件にしているところも多くなってきました。驚きなのはアンケート調査では5位と重要性を認識しているのに、勤続年数の指定がないところが多いことです。
| 金融機関名 | 勤続年数 |
|---|---|
| 三菱UFJ銀行 | 同一勤務先に満1年以上 |
| じぶん銀行 | 指定なし |
| PayPay銀行 | 指定なし |
| 楽天銀行(フラット35) | 指定なし |
| イオン銀行 | 6か月以上 |
| ソニー銀行 | 指定なし |
これは金融機関の勤続年数への認識が変わってきたことも影響した結果とも考えられます。
先の「平成30年度民間住宅ローンの実態に関する調査結果報告書」で、下記のように金融機関が考える、勤続年数に対する重要性に違いがあることからも明らかでしょう。
| 必要とする勤続年数 | 回答数 |
|---|---|
| 3年以上 | 271件 |
| 2年以上 | 60件 |
| 1年以上 | 645件 |
| その他 | 230件 |
参照先:国土交通省・平成30年度民間住宅ローンの実態に関する調査結果報告書
3年よりも条件が甘くなれば、それだけ審査時評価への影響は少なくなります。3年以上必要だと考える金融機関よりも、1年以上と考える金融機関の方が、確実に勤続年数に対する審査基準が低いことは明らかです。
3年以上を掲げる金融機関へ1年未満の人が申し込めば、審査時には確実にマイナス評価になりますし、申込先によっては門前払いされる可能性も出てきます。となればできるだけ勤続年数のくくりが甘いところに申し込んだ方が、審査に通りやすいのは言うまでもありません。
勤続年数が短い人は、できるだけ勤続年数のくくりが甘い金融機関に申し込むようにしてください。
➂:年収制限が低い銀行を狙う
住宅ローンの申込条件でよく目にするのが年収です。近年のローン商品は一昔前のように、年収の大きさはさほど気にしません。大きさよりも、むしろ安定した収入が継続して得られていることの方が重要視されています。
これは住宅ローンにおいても同様です。しかし、住宅ローンでは申込条件に年収を設定しているところが多く、申込条件の年収をクリアできずに、申し込みすらできなかったという人も少なくありません。
そうならないためにも、できるだけ年収条件が低く設定されている金融機関へ申し込むことをおすすめします。
年収条件は様々
下記の表は各金融機関の年収条件をまとめたものです。
| 金融機関名 | 年収 |
|---|---|
| 三菱UFJ銀行 | 指定なし |
| じぶん銀行 | 指定なし |
| PayPay銀行 | 指定なし |
| 楽天銀行(フラット35) | 指定なし |
| イオン銀行 | 200万円以上 |
| ソニー銀行 | 400万円以上 |
年収条件に指定がないところが多いのには驚きです。なお、各金融機関の申込条件は変わることがあるため、申し込む前に公式サイトで最新の条件を確認してください。しかし、申込条件を年収400万円以上としているところと、それよりも安価なところや、指定していないところと比較すれば、年収の低い人が審査に通りやすいのはどちらかなのかは言うまでもありません。
しかも、敢えて年収条件を下げて申込者を募集しているわけですから、どちらの審査基準の方が甘いのかは一目瞭然ですよね。
④:返済負担率が高い銀行を狙う
住宅ローンの借入限度額は、返済負担率によって決定されます。返済負担率とは年収に占める年間ローン返済額の割合を数値化したもので、金融機関では30%から40%くらいが一般的です。
年収が400万円で返済比率が30%ならば、年間返済額が120万円までの住宅ローンが組めるといった具合です。
返済比率の計算時には住宅ローン返済額の他にも、既存の借入やローンの返済額が含まれるため、年収や既存返済額の大きさが影響して、希望していた借入ができなかった、もしくは審査に落とされてしまったという人も少なくありません。
よって、年収が低い人や既存返済額がある人が確実に住宅ローン審査に通るためには、できるだけ返済負担率を高く設定している金融機関に申し込む必要があるのです。
各金融機関の返済負担率は?
残念ながら住宅ローンの返済比率を公表しているのはフラット35のみで、民間金融機関は未公表です。
そのためどこの金融機関が返済負担率が高いのかは、断言することはできません。しかし、融資を積極的に行い、顧客拡大を営業路線としているところほど、返済負担率を高めに設定していると言われています。
少々無理してでも、住宅ローンを貸付て口座取引を開始したいという思惑からです。その点から言えば、最もこの条件に合致するのは創業間もないネット銀行が該当するでしょう。
実際の基準は、相談の段階で直接聞いてみるのが確実です。
金融機関も貸付を第一に考えているので、できるだけ審査は通過させたいと思っています。よって、審査に影響しない借入限度額がいくらなのか聞いて見てください。借入額を調整すれば審査に通る見込みがあるか、相談に乗ってくれることもあるでしょう。
教えてくれない可能性もありますが、ダメもとで確認だけはするようにしましょう。また少々手が掛かりますが、各金融機関が提供している住宅ローンシミュレーションを利用すれば、該当する金融機関の返済負担率を知ることができます。
ここでは様々なシミュレーションができ、その中から年収から毎月の返済額を計算する方法を選択すれば年間返済額が分かります。それを年収で割ってやれば返済負担率が導きだすことが可能です。
返済負担率ができるだけ高いところを狙いたいという人は、ぜひ利用してみてください。
⑤:保証会社のない銀行を狙う
銀行をはじめとする住宅ローンを取り扱う金融機関は、指定する保証会社の保証が受けられることを利用条件として挙げています。
保証会社は住宅ローン利用者が返済不能となった場合、契約先金融機関にローン残債を全額補償する業務が主業務です。この保証会社が保証を受け負うことで、金融機関は貸し倒れを回避できますし、ローン利用者は一昔前のように連帯保証を求められることがなくなりました。
このように保証会社はローン利用者と金融機関双方にメリットを生み出しているのですが、ローン利用者にとっては1つだけデメリットを生み出します。
それは審査への影響です。保証会社の保証受ける際は、銀行審査とは別に保証会社で全く異なる審査を受けることになります。そのため、保証会社で審査落ちとなり、住宅ローン審査に通らなかったというケースも出てくるのです。
双方の審査難易度の関係もありますが、2つの審査を通過するより、1つの方が楽なのは言うまでもありませんよね。
そうならないためにも、保証会社を必要としない金融機関に申し込むのも、住宅ローン審査を通す通すための1つの手になってくるのです。
保証会社が必要ない金融機関は?
下記の表は各金融機関の保証会社をまとめたものです。
| 金融機関名 | 保証会社 |
|---|---|
| 三菱UFJ銀行 | 三菱UFJ住宅ローン保証(株) |
| じぶん銀行 | なし |
| PayPay銀行 | なし |
| 楽天銀行(フラット35) | なし |
| イオン銀行 | なし |
| ソニー銀行 | なし |
| みずほ銀行 | みずほ信用保証(株) |
| りそな銀行 | りそな保証(株) |
| 三井住友銀行 | SMBC信用保証(株) |
上記を見ると、店舗型の銀行では保証会社を利用するのが一般的で、ネット銀行には保証会社を使わないところが多いことがわかります。ただし、保証会社の有無や申込条件は変わることがあるため、申し込む前に各金融機関の最新の情報を確認してください。
保証会社によるデメリットを避けるのなら、ネット銀行がおすすめとなってくるでしょう。
⑥:団信保険加入を問わない銀行を狙う
近年の住宅ローン審査で特に重要視されるようになったのが、申込者の健康状態です。先ほどの「融資をする際に考慮する項目」の調査結果でも堂々の1位ですから、いかに健康状態を気にしているかはお分かりいただけるでしょう。
金融機関は完済できることを審査時に一番重要視するため、健康状態に問題がある人の申し込みは敬遠します。団信保険への加入が多くの金融機関で申込条件とされているのも、万が一のために備えてのことです。
今ではこの団信保険への加入は、住宅ローン申込の必須条件となっていますが、団信保険に加入できないばかりに審査落ちとなってしまう人も少なくありません。
生死を左右する重篤な症状とは言えない、下記の病状を抱える人でも、審査通過のハードルは高くなると言われているので、団信保険への加入が審査通過を遮ることになる人は多いことでしょう。
- 高血圧
- 糖尿病
- 肝臓病
よって、健康状態に不安がある人が住宅ローンの審査を通るためには、団信保険加入を条件としていない金融機関に申し込む必要があるのです。
団信保険の加入が必要ない金融機関は?
団信保険の加入が必要ない民間金融機関は、筆者の知るところでは今のところ見当たりません。健康状態がネックとなって団信保険への加入が怪しいならば、団信加入が任意で選べるフラット35に申し込むことになるでしょう。
フラット35は政府系金融機関と呼ばれる住宅金融支援機構と、民間金融機関が提携して提供している住宅ローンです。フラット35に関しては後述するので、ここでは詳しい解説は省きますが、フラット35ならば団信保険に加入しなくても住宅ローンを利用することができます。
団信保険加入が妨げになって、住宅ローンを組めない人はフラット35に申し込むのが一番最善な方法になってくるでしょう。
ワイド団信に加入するのも1つの方法
近年は通常の団信保険に加え、持病がある人を対象としたワイド団信を扱っている金融機関が増えてきました。
ワイド団信の正式名称は「加入条件緩和割増し保険料適用特約付団体信用生命保険」と少々長い名称になりますが、その名の通り、割増料金を支払うことで、持病がある人でも加入できる団信保険です。
通常の団信保険では加入が難しい病状に加え、下記病状を患っている人でも加入できる団信保険になります。
- 心臓病
- 脳卒中
- 肝炎
- ぜんそく
加入時には審査があるので、全ての人が加入できるわけではありませんが、通常の団信保険より加入できる確率は確実に高くなります。変動金利のないフラット35は嫌だという人は、このワイド団信を検討してみるのも1つの手でしょう。
ただし、ワイド団信は通常の団信より加入できる年齢の上限が低く設定されていることが多く、金利の上乗せもあります。年齢や上乗せ金利は金融機関ごとに違うので、事前に確認しておきましょう。
⑦:住宅ローン審査に通りにくい時期を避ける
ここからは申込条件とは全く関係ない、住宅ローンを通す裏ワザについて紹介します。その1つが審査が厳しくなる時期を避けて申し込むという方法です。
巷では金融機関には審査が緩くなる時期があり、それを狙えば住宅ローン審査も通りやすくなるという話をよく耳にします。その時期とは金融機関の決算月と中間決算月となる3月と9月です。
しかし、これはただの噂でしかないという声も多く、審査基準が甘くなる時期はないという話の方が信ぴょう性が高いと言われています。
昔は営業部が審査部に圧力をかけて、審査を無理やり通すことも多々あったようですが、2018年にこの方法で不正融資が明るみになったことから、監督省庁や検察の目が厳しくなり、今では例外なく同じ審査基準を用いて審査を行っているのが実情です。
よって、審査が通りやすい時期を狙うという方法に期待はできません。むしろ注意して欲しいのは逆に審査が厳しくなる時期です。とはいえ、こちらも根拠がはっきりした話ではありません。
審査が厳しくなる時期は?
審査基準を厳しくして厳粛な審査を行うことは、各方面からとがめられるどころか、返済不能者を生み出す抑止力になるため、むしろ歓迎されます。
決算直後の4月と10月は、審査が厳しくなるという声も。決算時のノルマ達成が完了した後なので融資件数も減り、心機一転、審査部も時間を掛けて審査が行えるため、どうしても審査が厳しくなってきます。
これは金融機関が公表している事実ではないので、審査が緩くなる時期と同様に信ぴょう性のある正しい情報ではありません。時期を気にするより、書類をそろえ、借入額を無理のない範囲にするほうが、審査への影響はずっと大きいと考えてください。急ぎでなければ申し込みの時期を少しずらす、という程度に考えておくとよいでしょう。
⑧:借入金額を減額する
先に返済負担率でも話しましたが、住宅ローンは年収に見合った金額を超える借入はできません。
そのため返済負担率を超えた借入希望をすれば、減額されるか、審査落ちになるかのどちらかになります。減額されるならまだしも、審査落ちだけは何としても避けたいところですよね。
そこで審査落ちとならないためにも、検討して欲しいのが借入額の減額です。審査を通りにくくしている原因が借入希望額であれば、借入額を減額することで審査通過を妨げる原因を排除することができます。
借入額を減額する方法
借入額を減額する方法として挙げられるのは下記の2つです。
- 購入住宅のランクを落とす
- 頭金を用意する
一番手っ取り早く対応できるのは、購入住宅のグレードを落とす方法です。返済負担率から借入限度額を計算し、それに納まる価格の住宅購入に変更すれば、借入額が審査で問題になることはありません。
また、一生に一度の買い物だから、希望を通したいという人もいるでしょう。この場合には、頭金を貯めて借入限度額を超過した分を補てんする方法が挙げられます。
どちらの方法も何かしらに妥協して、我慢する必要があります。どちらがいいか迷った時には、今すぐにマイホームを購入するのと、時間が掛かっても希望通りのマイホームを購入するのと、どちらが重要なのかをよく考えるようにしてください。
そうすればどちらを優先するべきなのかが、きっと正しい答えが見えてくるでしょう。
⑨:借入する人を増やす
借入希望額が審査時に問題とならず、住宅ローン審査を通す方法はもう1つあります。それは借入する人を増やす方法です。
基本的に住宅ローン契約は契約者が返済義務を負います。そのため契約者の年収に見合わない借入は審査落ちの原因になります。ならば、借入する人を増やして、借入限度額の枠を広げてやればいいのです。
これならば借入希望額が問題となって、審査落ちとなることを回避できるでしょう。
借入する人を増やす方法は?
契約者に加えて借入する人を増やすことができるのは、今のところ夫婦のみです。夫婦収入の合算金額を年収にして、借入できる金額を増やすことができます。
その方法は下記の3つです。契約者が夫と仮定して、契約上の役割を記載しました。
| 契約タイプ | 夫婦の契約上の役割 |
|---|---|
| ペアローン | 夫:契約者および妻の連帯保証人 |
| 妻:契約者および夫の連帯保証人 | |
| 連帯保証人型 | 夫:契約者 |
| 妻:連帯保証人 | |
| 連帯債務型 | 夫:契約者 |
| 妻:連帯債務者 |
今回、各契約タイプの詳細については長くなるため省きますが、これらいずれかの方法で契約に配偶者を加えることで、借入限度額を引き上げることができます。
各タイプによって契約時の詳細事項やメリット・デメリットが異なるため、どの契約方法がいいかはよく検討する必要がありますが、通常の契約方法より高額借入が可能です。
夫婦ともに収入があることが前提となりますが、購入を希望している住宅価格が審査通過の妨げになる際には、それを回避するのにおすすめの方法になってきます。
該当する人はぜひ検討するようにしてください。
⑩:フラット35に切り替える
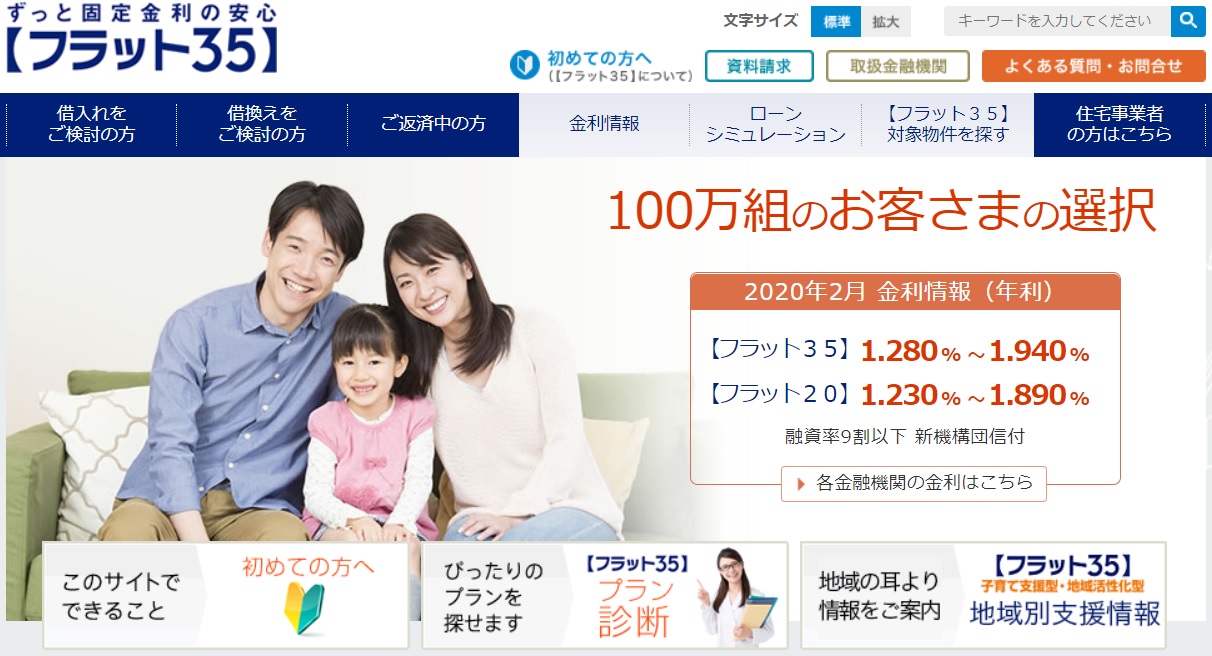
ここまで住宅ローン審査に通る裏ワザを紹介してきましたが、あれこれ考えずに審査が緩い住宅ローンを知りたいという人におすすめしたいのがフラット35です。
先にも話しましたフラット35は住宅金融支援機構と民間金融機関が提携して販売している全期間固定金利型の住宅ローンですが、民間単独の住宅ローンにくらべると、申込条件はゆるやかなもの。
その理由はフラット35の申込条件を見れば一目瞭然です。
| 申込時年齢 | 70歳未満 |
|---|---|
| 完済時年齢 | 80歳未満 |
| 年収 | 指定なし |
| 勤続年数 | 指定なし |
| 団信保険加入 | 任意 |
| 保証会社 | なし |
ここまで指摘してきた審査の緩いと考えられる申込条件を、全て網羅していることがお分かりいただけるでしょう。
しかし、フラット35の審査が緩いと言われる原因はこれだけではありません。
最も注目してもらいたいのは、民間金融機関に貸し倒れの心配がない点です。貸し倒れを気にする必要がないため、民間金融機関単独の住宅ローンではNGとする申し込みでも、審査OKとする確率が高くなっています。
何で貸し倒れの心配がないの?
フラット35の申込窓口は、住宅金融支援機構ではなく民間金融機関です。まずは民間金融機関で事前審査を行い、次の住宅金融支援機構の本審査をパスすれば、無事に審査通過となります。
そこで何故、民間金融機関に貸し倒れの心配がないかというと、ローン契約締結後、民間金融機関はローン債権を住宅金融支援機構に売却し、買取代金としてローン契約金額を全額受け取ることができるからです。
住宅金融支援機構は国民の生活向上を支援する政府系金融機関ですから、営利目的を第一とする民間金融機関とは、融資に対するスタンスが全く異なります。申込条件が大幅に緩和されているのも、国民が住宅購入しやすいように支援するスタンスが影響してのことです。
変動金利を選べないのがネックではありますが、民間の住宅ローンの審査に不安がある人にとっては、有力な選択肢になるでしょう。ただし、物件の技術基準や返済負担率の基準はあるため、誰でも必ず通るわけではありません。
住宅ローンの審査を通す裏ワザ! :まとめ
今回は住宅ローンの審査に不安がある人に向けて、審査を通す裏ワザと題して、その方法を解説しました。
住宅ローンは決して通りやすいローン商品ではありませんが、各社で審査難易度が違うため、申込条件が緩和されているところを狙えば、審査通過できる可能性はグンと高くなってきます。
今回挙げたポイントに注意して、自分の弱点に合った金融機関へ申し込めば、審査に通る可能性を高められるでしょう。
住宅ローン審査に不安がある人や何度も審査落ちしている人は、今回紹介したポイントに注意して、住宅ローンに申込んでみてください。
 不動産売却の基礎知識
 土地活用の方法
 不動産業者選びのポイント
 不動産お役立ち情報
 高級賃貸レクソル
 地域別不動産売却情報
 03-6304-2731