
住宅ローンおすすめ銀行ランキング|借り換えにも人気の銀行
PR

住宅ローンは、一生に一度の大きな買い物であるマイホームの購入に欠かせないものです。しかし、住宅ローンは金利や返済期間、手数料などによって、返済の負担が大きく変わります。銀行ごとに、団信の保障や金利の優遇といったサービスも違います。
とくに2026年は、日銀の利上げを受けて、変動金利・固定金利ともに大きく上がりました。数年前の情報のままでは、正しく比較できません。この記事では、2026年10月時点の金利をもとに、おすすめの住宅ローンをランキング形式で紹介します。住宅ローンを選ぶポイントや種類、審査の流れ、借り換えの考え方もあわせて解説するので、住宅ローンを検討している方は参考にしてください。
【厳選】住宅ローンおすすめランキング
まずは、住宅ローンのおすすめランキングを発表します。このランキングは、以下の4つの基準で選びました。
| ①金利 | 低金利であること |
|---|---|
| ②総返済額 | 事務手数料や繰上返済手数料なども含めて、総返済額を抑えやすいこと |
| ③サービス・特典 | 団信の保障や金利の優遇など、住宅ローンに付くサービスが充実していること |
| ④口コミ・評判 | 利用者の評判の傾向 |
2026年は、日銀の利上げを受けて住宅ローンの金利が大きく動いた年です。変動金利は多くの銀行で年1%台に上がり、10年固定は年3〜4%台、全期間固定も年4%前後まで上昇しました。数年前の「変動金利は0.3%台」といった情報は、いまの条件には当てはまりません。主な住宅ローンの2026年10月時点の金利を、表にまとめました。
| 金融機関 | 変動金利 | 10年固定 | 主な特徴 |
|---|---|---|---|
| PayPay銀行 | 年1.580%(優遇割の適用で年1.450%) | 年3.520% | ペアローン連生団信、5年ルールなし |
| SBI新生銀行 | 年1.430%(SBIハイパー預金開設者は年1.340%) | 年3.400% | 保証料0円、全疾病保障付団信が上乗せなし、5年ルールなし |
| 三菱UFJ銀行 | 年1.195% | ― | メガバンクの中で変動金利が低め |
| ドコモSMTBネット銀行(旧住信SBIネット銀行) | 年2.000%〜(WEB申込コース) | 年3.379%〜 | スゴ団信(3大疾病50プランが上乗せなし) |
| auじぶん銀行 | 年1.734%(一般団信限定は年1.680%) | 年3.470% | がん50%保障団信が上乗せなし、auのサービスで金利優遇 |
| SBIアルヒ(フラット35) | ― | ― | フラット35(21〜35年)年3.83% |
※2026年10月時点の公式サイト・比較サイトの掲載値です。審査や借入条件、優遇の適用によって実際の金利は変わります。金利は毎月見直されるため、申し込む前に必ず各社の公式サイトで最新の金利を確認してください。
それでは、ランキングを見ていきましょう。

第1位:PayPay銀行住宅ローン
 PayPay銀行住宅ローンはこちら
金利
2026年10月の変動金利(全期間引下型・新規)は年1.580%です。ソフトバンクのスマホやインターネット、電気を使っている人は、最大年0.130%引き下げられて年1.450%になります。10年固定は年3.520%でした。変動金利には5年ルール・125%ルールがないため、金利が上がると返済額も早めに増える点は覚えておきましょう。
総返済額
事務手数料は借入金額の2.20%(税込)で、保証料はかかりません。一部繰上返済は、Webで手続きすれば手数料無料です。返済期間を短くする「返済期間短縮型」と、毎月の返済額を減らす「約定返済減額型」から選べます。利息を減らす効果が大きいのは、返済期間短縮型です。
なお、借入期間は最長50年ですが、35年を超える場合は金利が上乗せされます。2026年9月1日以降の実行分は、上乗せ幅が年0.3%になりました。
サービス・特典
団信は「超サポ団信」です。一般団信は上乗せ金利なしで、重度のがんまで保障されます。がん50%保障団信(年0.10%上乗せ)やがん100%保障団信(年0.15%上乗せ)を選ぶと、全疾病・失業・自然災害の保障もセットで付きます(上乗せ幅は2026年10月時点)。
ペアローンでは、どちらか一方に万一のことがあった場合に、2人分の住宅ローン残高がどちらも0円になる「ペアローン連生団信」も選べます。
口コミ・評判
変動金利の低さや、Webで手続きが完結する手軽さを評価する声が多い傾向です。一方で、店舗がないため、対面で相談できないことに不安を感じる人もいます。

第2位:SBI新生銀行住宅ローン
SBI新生銀行住宅ローン(パワースマート住宅ローン)は、以下のような特徴があります。
金利
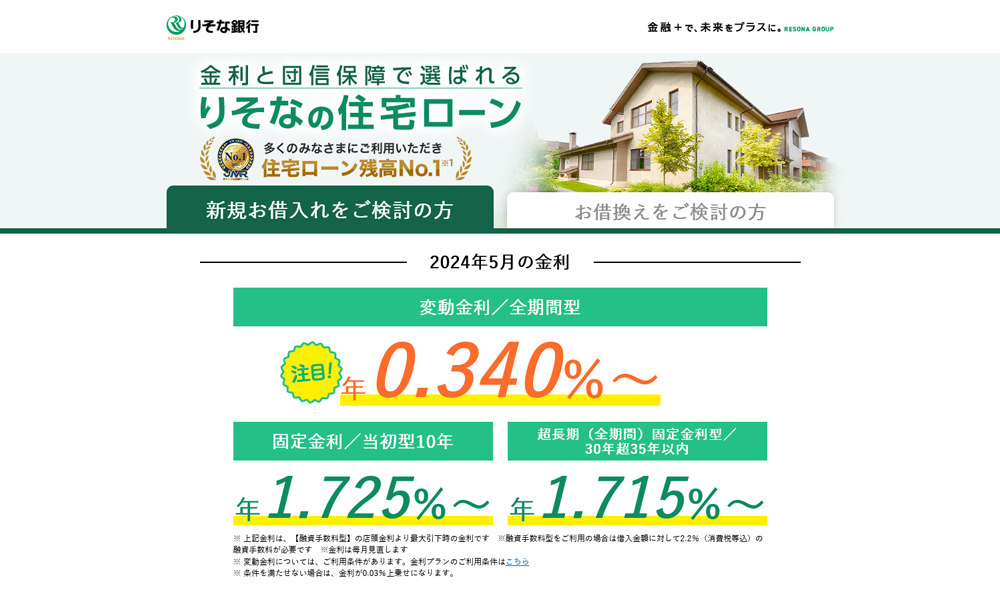
2026年10月の変動金利(半年型)は、通常金利で年1.430%、SBIハイパー預金を開設している人は年1.340%です。自己資金を1割以上入れる人は、金利が年0.02%優遇されます。当初固定10年は年3.400%でした。変動金利の基準金利は、2026年10月に年2.300%から年2.650%へ引き上げられています。
総返済額
保証料は0円で、一部繰上返済もインターネットから手数料無料でできます。事務手数料は借入金額の2.2%(税込)です。変動金利には5年ルール・125%ルールがないため、金利の変化がすぐに返済額に反映されます。
サービス・特典
団信は、一般団信・全疾病保障付団信・ガン団信の3つから1つを選びます。病気やケガで働けなくなったときの保障が付く全疾病保障付団信は、上乗せ金利なしです。ガン団信は年0.1%の上乗せとなります。全疾病保障付団信とガン団信は、加入できるのが49歳までです。
口コミ・評判
保証料が0円で、繰上返済の手数料もかからない点が評価されやすい傾向です。事前審査と本審査に分かれておらず、手続きが1回で済むことも特徴といえます。一方で、最初にそろえる書類が多いと感じる人もいるようです。
第3位:三井住友銀行の住宅ローン
三井住友銀行の住宅ローンは、以下のような特徴があります。
金利
変動金利型、固定金利選択型、超長期固定金利型など、さまざまな金利プランがあります。三井住友銀行は2026年3月に、ほかの多くの銀行より早く変動金利の基準金利を引き上げました。金利は毎月見直されるので、申し込む月の金利を公式サイトで確認しましょう。
総返済額
インターネットバンキングを使えば、一部繰上返済の手数料は無料です。全額を繰上返済する場合は、手数料がかかることがあります。
サービス・特典
がん・脳卒中・急性心筋梗塞などの8つの病気に備える「8大疾病保障付住宅ローン」や、夫婦どちらかに万一のことがあった場合にローン残高が0円になる連生団信付きの住宅ローン「クロスサポート」があります。どちらも金利の上乗せが必要なので、上乗せ幅と保障内容をくらべて選びましょう。
口コミ・評判
メガバンクとしての安心感や、店舗で相談できることを評価する声が多い傾向です。一方で、固定金利はネット銀行より高めだと感じる人もいます。固定金利を選ぶ場合は、ほかの銀行とも比較してから決めましょう。
第4位:住信SBIネット銀行
申込先:住信SBIネット銀行
住信SBIネット銀行は、現在「ドコモSMTBネット銀行」に名称が変わっています。住宅ローンには、以下のような特徴があります。
金利
2026年10月の変動金利(WEB申込コース・全期間引下げプラン)は年2.000%〜、当初10年固定は年3.379%〜です。なお、WEB申込コースの新規の事前審査の受付は、2026年10月30日17時で終了する予定と案内されています。申し込みを考えている人は、最新の受付状況を公式サイトで確認してください。
総返済額
事務手数料は、借入金額の2.2%(税込)がかかります。一部繰上返済の手数料は無料で、元利均等返済のほか元金均等返済も選択可能です。
サービス・特典
団信の「スゴ団信」の充実ぶりが強みです。50歳以下の人は、所定のがんと診断されたときや、急性心筋梗塞・脳卒中で所定の状態になったときにローン残高の50%が保障される「3大疾病50プラン」を、上乗せ金利なしで付けられます。全疾病保障も付帯されています。
口コミ・評判
ネット銀行ならではの手軽さや、団信の充実ぶりを評価する声が多い傾向です。一方で、2026年は金利の引き上げや受付条件の変更が続いているため、最新の条件を確かめてから比較することが大切です。
第5位:三菱UFJ銀行
申込先:三菱UFJ銀行
三菱UFJ銀行の住宅ローンは、以下のような特徴があります。
金利
2026年10月の変動金利は年1.195%で、メガバンクの中では低めの水準です。2026年3月に、ほかの多くの銀行より早く基準金利を引き上げた一方、10月は据え置きとなりました。固定金利は2026年に入って何度か引き上げられているので、申し込む月の金利を公式サイトで確認しましょう。
総返済額
Webで手続きすれば、一部繰上返済の手数料はかかりません。事務手数料や保証料の扱いは、選ぶプランによって変わります。金利だけでなく、手数料を含めた総額で比較することが大切です。
サービス・特典
全国に店舗があり、対面で相談しながら手続きを進められるのが強みです。疾病保障付きの団信も用意されています。保障の内容や上乗せ金利は、申し込む前に確認しておきましょう。
口コミ・評判
メガバンクの安心感や、変動金利の低さを評価する声が多く見られます。一方で、手続きに時間がかかると感じる人や、店舗によって担当者の対応に差があると感じる人もいるようです。
第6位:auじぶん銀行
auじぶん銀行の住宅ローンは、以下のような特徴があります。
金利
2026年10月の変動金利(全期間引下げプラン・借入金額が物件価格の80%以下・新規)は、がん50%保障団信の特約付きで年1.734%、一般団信限定の金利は年1.680%です。変動金利の基準金利は、2026年10月に年0.6%引き上げられました。10年固定は年3.470%でした。
総返済額
事務手数料は借入金額の2.20%(税込)で、保証料は0円、一部繰上返済の手数料も原則無料です。35年を超える期間で借りる場合や、物件価格の80%を超えて借りる場合は、金利が上乗せされます。
サービス・特典
がん50%保障団信を上乗せ金利なしで付けられるのが大きな特徴です。auのスマートフォン、じぶんでんき、対象のインターネットやテレビのサービスを使っている人は、「住宅ローン金利優遇割」で金利が最大年0.15%下がります。
口コミ・評判
団信の手厚さや、auのサービスとの組み合わせで金利が下がる点を評価する声が多い傾向です。一方で、2026年は変動金利の上がり幅が大きく、以前の低金利のイメージとは違うと感じる人もいます。
第7位:ARUHIの住宅ローン
申込先:ARUHIの住宅ローン
ARUHIは、現在「SBIアルヒ」として住宅ローンを提供しています。主な特徴は次のとおりです。
金利
主力は、全期間固定金利の「フラット35」です。2026年10月のフラット35(機構団信加入)の金利は、借入期間15〜20年で年3.51%、21〜35年で年3.83%でした。フラット35の金利は、取り扱う金融機関や条件によって変わります。
総返済額
完済まで金利が変わらないため、返済額を最初から確定できます。事務手数料は、フラット35の場合、借入額の2.2%(税込・最低22万円)です。
サービス・特典
フラット35のほか、当初の金利を引き下げる「スーパーフラット」や、銀行系の保証を使う住宅ローンなど、複数の商品があります。全国に店舗があり、対面で相談できる点も特徴です。
口コミ・評判
フラット35の取り扱いに慣れていることや、店舗で相談できる点が評価されやすい傾向です。一方で、変動金利の住宅ローンとくらべると、毎月の返済額は高くなります。返済額の安定と金利の差のどちらを重視するかで、選び方が変わるでしょう。
住宅ローンを選ぶ5つのポイント
住宅ローンを選ぶ際には、以下のポイントに注意してください。
1.金利タイプ(変動金利・固定金利)どちらかを選ぶ
住宅ローンの金利タイプには、変動金利と固定金利の2種類があります。
変動金利とは、市場の金利に応じて住宅ローンの金利が上下するタイプです。固定金利とは、契約時に決めた金利が一定期間変わらないタイプです。
変動金利のメリットは、市場の金利が低いときには低金利で借りられることです。デメリットは、市場の金利が高くなると返済負担が増えることです。
固定金利のメリットは、金利の変動に影響されずに安定した返済計画が立てられることです。デメリットは、市場の金利が低くなっても金利が下がらないことです。
変動金利と固定金利のどちらを選ぶかは、個人の好みやリスク許容度によります。変動金利を選ぶ場合は、金利の上昇に備えて余裕を持った返済計画を立てることが大切です。固定金利を選ぶ場合は、金利の下落による機会損失を覚悟することが必要です。
変動金利
変動金利は、市場の金利に応じて住宅ローンの金利が上下するタイプです。市場の金利は、日本銀行の政策金利や長期金利などに影響されます。変動金利の住宅ローンは、金融機関によって異なりますが、一般的には、市場の金利に一定のマージンを加えたものが適用されます。
変動金利の住宅ローンの特徴は以下のとおりです。
| メリット | 市場の金利が低いときには低金利で借りられる。金利が下がれば返済額も減る。 |
|---|---|
| デメリット | 市場の金利が高くなると返済負担が増える。金利が上がれば返済額も増える。 |
| 対象者 | 金利の変動に柔軟に対応できる人。金利の上昇に備えて余裕を持った返済計画を立てられる人。 |
固定金利
固定金利は、契約時に決めた金利が一定期間変わらないタイプです。一定期間とは、通常は1年、3年、5年、10年、15年、20年、35年などの期間です。固定金利の住宅ローンは、金融機関によって異なりますが、一般的には、市場の金利に一定のマージンを加えたものが適用されます。
固定金利の住宅ローンの特徴は以下のとおりです。
| メリット | 金利の変動に影響されずに安定した返済計画が立てられる。金利が高くなっても返済額は変わらない。 |
|---|---|
| デメリット | 市場の金利が低くなっても金利が下がらない。金利が下がれば返済額も減るチャンスを逃す。 |
| 対象者 | 金利の変動に不安を感じる人。金利の下落による機会損失を覚悟できる人。 |
2.総返済額を確認する
住宅ローンの総返済額とは、借入金額に金利や手数料などを加えたものです。総返済額は、借入金額や金利だけでなく、返済期間や繰り上げ返済などによっても変わります。総返済額を少なくするためには、以下のことに注意してください。
| 借入金額をできるだけ少なくする | 自己資金を多く用意することが望ましいです。 |
|---|---|
| 金利をできるだけ低くする | 金利タイプや金融機関を比較検討することが重要です。 |
| 返済期間をできるだけ短くする | 返済期間が長いほど、金利の支払いが多くなります。 |
| 繰り上げ返済をする | 繰り上げ返済とは、返済予定額よりも多く返済することです。繰り上げ返済をすると、借入残高が減り、金利の支払いが少なくなります。 |
総返済額を少なくすることは、住宅ローンの返済負担を軽減するだけでなく、将来の資産形成にも有利です。総返済額を把握するためには、金融機関のホームページやシミュレーションツールなどを利用すると便利です。
3.繰り上げ返済手数料を確認する
繰り上げ返済手数料とは、繰り上げ返済をする際に、金融機関が請求する手数料のことです。繰り上げ返済手数料は、金融機関によって異なりますが、一般的には、繰り上げ返済額の一定割合や一律金額などの形で設定されています。
繰り上げ返済手数料は、繰り上げ返済のメリットを減らす要因となります。繰り上げ返済手数料が高い場合は、繰り上げ返済をすることで、金利の節約額よりも手数料の支払い額が多くなる可能性があります。そのため、繰り上げ返済をする際には、繰り上げ返済手数料を確認することが大切です。
繰り上げ返済手数料を少なくするためには、以下のことに注意してください。
繰り上げ返済手数料が無料や低額の金融機関を選ぶ
金融機関によって、繰り上げ返済手数料の設定が異なります。繰り上げ返済をする可能性が高い場合は、繰り上げ返済手数料が無料や低額の金融機関を選ぶことがおすすめです。
繰り上げ返済のタイミングを工夫する
繰り上げ返済手数料は、手続きの方法や金利タイプによって変わることがあります。たとえば、インターネットなら無料でも、店頭や電話で手続きすると手数料がかかる銀行や、固定金利の期間中は手数料が高くなる銀行もあるのです。
手数料がかかる銀行では、少額をこまめに返すより、ある程度まとめて返したほうが手数料の負担を抑えられます。また、繰り上げ返済は早い時期に行うほど、利息を減らす効果が大きくなります。
繰り上げ返済をする際には、繰り上げ返済手数料を確認することが大切です。繰り上げ返済手数料を少なくするためには、金融機関の選択や繰り上げ返済のタイミングを工夫することが有効です。
4.団体信用生命保険料も重要
団体信用生命保険(団信)は、住宅ローンを借りた人が亡くなったり、所定の高度障害状態になったりしたときに、保険金でローンの残りを返済する仕組みの保険を指します。民間の銀行の住宅ローンでは、加入が条件になっていることがほとんどです。
多くの銀行では、死亡・高度障害を保障する一般団信の保険料は銀行が負担しており、借りる人が別に保険料を払う必要はありません。がんや3大疾病、全疾病などの保障を付ける場合は、金利に年0.1〜0.3%程度が上乗せされるのが一般的です。一方で、全疾病保障やがん50%保障を上乗せなしで付けられる銀行もあります。
| 上乗せ金利を確認する | 同じ保障でも、銀行によって上乗せ金利が違います。3,500万円・35年なら、年0.1%の上乗せで毎月の返済額は1,700円ほど増えます。 |
|---|---|
| 加入できる年齢を確認する | 疾病保障付きの団信は、49歳や50歳までなど、加入できる年齢に上限があることが多いです。 |
| ほかの保険とくらべる | すでに入っている生命保険や医療保険の保障と重なっていないかを確認しましょう。 |
| あとから変えられない | 団信の種類は、契約後に変更できないのが一般的です。 |
団信の内容は、金利と同じくらい住宅ローン選びの決め手になります。金利だけでなく、保障の範囲と上乗せ金利をセットで比較しましょう。
5.サービス・特典も忘れずにチェックする
サービス・特典とは、住宅ローンを借りる際に、金融機関が提供するサービスや特典のことです。サービス・特典には、以下のようなものがあります。
金利の引き下げ
金融機関の口座やカードを開設したり、他のサービスを利用したりすると、住宅ローンの金利が引き下げられるものです。
ポイントの還元
住宅ローンの契約や、関連するサービスの利用で、ポイントがもらえる特典。
割引券やクーポンの提供
引越しや家具の購入などで使える、提携先の優待が受けられるものです。
サービス・特典は、条件を満たさないと受けられないものが多く、期間が限られているキャンペーンもあります。特典の有無だけで選ばず、金利や手数料を含めた総額でくらべることが大切です。
住宅ローンは3種類ある
住宅ローンの種類には、大きく分けて、民間融資、公的融資、協調融資の3つがあります。それぞれの特徴とメリット・デメリットを見ていきましょう。
1.民間融資
民間融資とは、銀行や信用金庫などの民間の金融機関が行う住宅ローンのことです。民間融資の住宅ローンは、金融機関によって金利や条件が異なります。民間融資の住宅ローンの特徴は以下のとおりです。
メリット
金利が低い場合が多い。金融機関のサービスや特典が利用できる。借入金額や返済期間が自由に選べる。
デメリット
審査が厳しい場合がある。団体信用生命保険料が高い場合がある。繰り上げ返済手数料がかかる場合がある。
民間融資の住宅ローンは、金利や条件が金融機関によって異なるため、比較検討することが重要です。金利や総返済額、サービスや特典などを総合的に判断して、自分に合った金融機関を選ぶことがおすすめです。
2.公的融資
公的融資とは、国や地方自治体などの公的機関が直接お金を貸す住宅ローンのことです。代表的なものに、勤務先で積み立てている財形貯蓄を利用する「財形住宅融資」や、一部の自治体の融資制度があります。なお、住宅ローン減税(住宅ローン控除)は融資ではなく、税金の制度です。公的融資の住宅ローンの特徴は以下のとおりです。
メリット
金利が安定している。審査が緩い場合がある。団体信用生命保険料が安い場合がある。繰り上げ返済手数料がかからない場合がある。税制優遇や補助金などの制度が利用できる。
デメリット
金利が高い場合がある。借入金額や返済期間に制限がある場合がある。住宅の規格や条件に制限がある場合がある。
公的融資の住宅ローンは、金利や条件が安定しているため、安心感があります。また、税制優遇や補助金などの制度を利用することで、住宅ローンの返済負担を軽減することができます。公的融資の住宅ローンを利用するためには、住宅の規格や条件に注意することが大切です。
3.協調融資|フラット35
協調融資とは、民間の金融機関と公的機関が協力して行う住宅ローンのことです。代表的なものが、民間の金融機関と住宅金融支援機構が提携して提供する「フラット35」です。
フラット35は、完済まで金利が変わらない全期間固定金利の住宅ローンで、住宅金融支援機構が定める技術基準を満たした住宅が対象になります。
一般的な「買取型」では、民間の金融機関が貸したローンを住宅金融支援機構が買い取る仕組みです。省エネ性や耐震性の高い住宅なら、当初の金利が下がる制度もあります。2026年10月のフラット35(21〜35年・機構団信加入)の金利は年3.83%でした。フラット35の住宅ローンの特徴は以下のとおりです。
メリット
完済まで金利が変わらず、返済計画を立てやすい。収入の安定性などで、銀行の住宅ローンより申し込みやすい場合がある。住宅金融支援機構の基準に適合しているかの検査を受ける。
デメリット
変動金利の住宅ローンより金利が高い。住宅の技術基準を満たす必要があり、物件の検査費用がかかる。団信(機構団信)の保険料は金利に含まれており、団信に加入しない場合は金利が下がる。
フラット35は、金利が上がる局面でも返済額が変わらない安心感があります。変動金利との金利差と、将来の金利上昇のリスクをくらべて検討しましょう。なお、住宅ローン控除は、フラット35に限らず、条件を満たせば銀行の住宅ローンでも受けられます。
住宅ローンの審査について
住宅ローン審査基準
住宅ローンの審査基準は、金融機関ごとに多少の差がありますが、主に以下の要素が考慮されます。
1.年収と収入の安定性
| 年収 | 一定の収入があることが前提です。申込条件の年収は、銀行によって100万円以上・200万円以上・300万円以上などと違います。 |
|---|---|
| 雇用形態 | 正社員が有利ですが、契約社員や派遣社員でも審査は可能です。自営業者の場合、安定した収入があることが重要です。 |
2.勤続年数
| 勤続年数 | 一般的には1年以上が望ましいとされていますが、3年以上の勤続年数があれば審査が有利になります。 |
|---|
3.返済負担率
| 返済負担率 | 年収に対する年間返済額の割合で、通常は25〜35%が基準とされています。この割合を超えると、審査が厳しくなる可能性があります。 |
|---|
4.クレジットスコア
| 信用情報 | クレジットカードや他のローンの返済履歴が審査されます。延滞や未払いがあると審査に影響します。 |
|---|
5.自己資金
| 頭金 | 頭金を用意していると審査が有利になります。一般的には物件価格の20%程度が理想です。 |
|---|
6.年齢
| 年齢 | 返済期間と借入時の年齢を考慮されます。完済時の年齢が80歳を超えないことが多くの金融機関での基準です。 |
|---|
審査基準まとめ
住宅ローンの審査基準は、収入、勤続年数、返済負担率、クレジットスコア、自己資金、年齢など多岐にわたります。これらの要素を総合的に評価して審査が行われるため、事前にしっかりと準備し、自分の状況に合った金融機関を選ぶことが重要です。
住宅ローンの審査の流れ
住宅ローンを借りるには、金融機関の審査に通る必要があります。住宅ローンの審査の流れは、金融機関によって異なりますが、一般的には、以下のようなステップになります。
1.事前審査
住宅ローンの借り入れ希望額や返済期間、年収や勤務先などの基本情報を金融機関に提供し、借り入れの可否や金利などの概算を受けることができます。事前審査は、ホームページや電話などで簡単に行うことができます。事前審査は、正式な審査の結果を保証するものではありませんが、住宅ローンの借り入れの目安となります。
2.本審査
住宅ローンの申込書や収入証明書、住宅の購入契約書などの必要書類を金融機関に提出し、正式な審査を受けます。本審査では、借り入れ希望額や返済能力、住宅の価値や担保性などを総合的に判断されます。本審査の結果は、必要書類をそろえてから1〜2週間程度で通知されるのが一般的です。
3.融資決定
本審査に通った場合は、金融機関と住宅ローンの契約を結びます。契約時には、金利や返済方法、繰り上げ返済の条件などを確認することが大切です。契約後は、住宅の引き渡しや登記などの手続きを行い、住宅ローンの融資を受けます。
住宅ローンの審査の流れは、金融機関によって異なるため、事前に確認することが重要です。住宅ローンの審査に通るためには、収入や勤続年数、借入金額や返済期間などに注意することが必要です。住宅ローンの審査に関するよくある質問については、後述します。
住宅ローンを組むタイミング
住宅ローンを組むタイミングは、個人のライフスタイルや経済状況によりますが、以下のようなポイントを参考にすると良いでしょう。
住宅の価格や金利の動向
住宅の価格や金利は、市場の需給や景気などによって変動します。住宅の価格が高く、金利が低いときは、住宅ローンを組むのに有利なタイミングと言えます。
逆に、住宅の価格が低く、金利が高いときは、住宅ローンを組むのに不利なタイミングと言えます。住宅の価格や金利の動向は、ホームページや新聞などでチェックすることができます。
自己資金の準備
住宅ローンを借りるには、自己資金が必要です。自己資金とは、住宅の購入価格の一部や諸費用(登記費用や仲介手数料など)を自分で用意することです。
自己資金は、住宅の購入価格の10%~20%程度が目安とされています。自己資金が多いほど、住宅ローンの借入金額や総返済額を減らすことができます。自己資金の準備は、貯蓄や投資などで行うことができます。
収入や勤務状況
住宅ローンの審査には、収入や勤務状況が大きく影響します。収入や勤務状況が安定しているほど、住宅ローンの審査に通りやすくなります。収入や勤務状況が安定しているとは、以下のようなことです。
- 収入が一定以上であること
- 勤務先が安定していること
- 勤続年数が長いこと
- 転職や転勤の予定がないこと
- 配偶者や連帯保証人がいること
住宅ローンを組むタイミングは、住宅の価格や金利の動向、自己資金の準備、収入や勤務状況などに注意することが重要です。住宅ローンを組むタイミングに関するよくある質問については、後述します。
住宅ローンの返済方法
住宅ローンの返済方法には、以下のようなものがあります。
元利均等返済
毎月の返済額が一定になる返済方法です。返済額は、借入金額と金利と返済期間によって決まります。元利均等返済の特徴は以下のとおりです。
メリット
毎月の返済額が一定であるため、返済計画が立てやすい。返済期間が短くなるほど、総返済額が少なくなる。
デメリット
最初のうちは、返済額に占める利息の割合が大きく、元金がなかなか減らない。同じ条件なら、元金均等返済より総返済額が多くなる。
多くの銀行の住宅ローンでは、元利均等返済が基本です。元金均等返済を選べない銀行もあるので、事前に確認しておきましょう。
元金均等返済
元金均等返済は、毎月の元金返済額を一定にし、利息分をその都度加算する返済方法です。返済開始時は元金に対する利息が多く、毎月の返済額は高めですが、元金が減るにつれて利息も減り、月々の返済額が徐々に減少します。
メリット
総利息額が少ない: 早期に元金を減らすため、総支払利息が抑えられます。
返済負担の軽減: 返済が進むにつれて月々の返済額が減少し、家計の負担が軽くなります。
デメリット
初期の返済額が高い: 返済開始時の負担が大きく、収入が安定していないと厳しい場合があります。
資金計画が必要: 初期に高額の返済が必要なため、しっかりとした資金計画が求められます。
具体例
例えば、1,000万円を20年の元金均等返済で借りる場合、毎月の元金返済額は約4.17万円(1,000万円÷240か月)です。金利が年1.5%なら、1か月目の返済額は、元金約4.17万円に利息1.25万円を加えた約5.42万円になります。元金が減るにつれて利息も減り、月々の返済額は少しずつ下がっていきます。
ボーナス併用返済
毎月の返済額に加えて、ボーナス時に追加で返済する返済方法です。ボーナス併用返済の特徴は以下のとおりです。
メリット
毎月の返済額を低くできる。ボーナスの多い家庭では、家計に合わせた返済がしやすい。
デメリット
ボーナスが減ったり、なくなったりすると、返済が困難になる可能性がある。ボーナス時の支出に制限がかかります。
ボーナス併用返済は、毎月の返済負担を軽くできますが、総返済額が減るわけではありません。ボーナス返済にできるのは借入額の50%までとしている銀行が一般的です。ボーナスが減っても払えるかどうかを考えて、割合を決めましょう。
住宅ローンの返済方法は、個人の収入や支出、ライフスタイルによりますが、以下のようなポイントを参考にすると良いでしょう。
返済期間が長いほど、総返済額が多くなる
返済期間を短くすることで、総返済額を減らすことができます。
返済方法を変更することも可能
返済方法を変更することで、返済負担や総返済額を調整することができます。返済方法を変更する場合は、金融機関の条件や手数料に注意することが大切です。
返済方法によっては、繰り上げ返済が有効
繰り上げ返済とは、返済予定額よりも多く返済することで、借入残高を減らし、金利の支払いを少なくすることです。繰り上げ返済をする場合は、繰り上げ返済手数料に注意することが大切です。
住宅ローンの返済方法は、自分に合ったものを選ぶことが重要です。住宅ローンの返済方法に関するよくある質問については、後述します。
住宅ローンに関するよくある質問
住宅ローンに関するよくある質問とその回答を以下に紹介します。
Q.住宅ローンの審査に通らない人の特徴はありますか?
A.銀行の住宅ローン審査に通らない人の特徴は、以下のようなものがあります。
収入が不安定
収入が不安定であると、返済能力が低いと判断される可能性があります。収入が不安定であるとは、以下のようなことです。
- 契約社員やパートタイムなどの非正規雇用である
- 起業やフリーランスなどの自営業である
- ボーナスや残業代などの変動収入が多い
- 収入が年々減っている
借入金額が高すぎる
借入金額が高すぎると、返済負担が重くなる可能性があります。借入金額が高すぎるとは、以下のようなことです。
- 住宅の購入価格が高い
- 自己資金が少ない
- 返済期間が長い
他の借入金が多い
他の借入金が多いと、返済能力が低いと判断される可能性があります。他の借入金が多いとは、以下のようなことです。
- クレジットカードや消費者金融などのキャッシングやローンがある
- 車や教育などの目的別ローンがある
- 住宅ローン以外の不動産ローンがある
銀行の住宅ローン審査に通らない人の特徴は、収入が不安定であること、借入金額が高すぎること、他の借入金が多いことがあります。これらの特徴を改善することで、住宅ローン審査に通りやすくなる可能性があります。住宅ローン審査に通るためには、収入や支出、借入金額や返済期間などに注意することが必要です。
Q.住宅ローンでネット銀行を選ばないほうがいい?
A.住宅ローンでネット銀行を選ぶデメリットは、以下のようなものがあります。
対面での相談やサポートが受けられない場合がある
ネット銀行は、インターネットや電話などでのやり取りが主となるため、対面での相談やサポートが受けられない場合があります。住宅ローンは、複雑な手続きや条件が多いため、対面での相談やサポートが必要な場合があります。
住宅の査定や担保設定に時間がかかる場合がある
ネット銀行は、住宅の査定や担保設定を外部の業者に委託する場合が多いため、時間がかかる場合があります。住宅の査定や担保設定は、住宅ローンの融資に必要な手続きの一つであり、時間がかかると住宅の引き渡しや登記などのスケジュールに影響する可能性があります。
住宅ローンでネット銀行を選ぶデメリットは、対面での相談やサポートが受けられない場合や、住宅の査定や担保設定に時間がかかる場合があります。しかし、ネット銀行には、金利が低い場合やサービスや特典が充実している場合などのメリットもあります。住宅ローンでネット銀行を選ぶかどうかは、自分のニーズや優先順位によります。
Q.家賃よりローン返済額が安ければ家を買った方がお得?
A.住宅ローンを組む際には、単純に家賃とローン返済額を比較するだけではなく、長期的な視点で総住宅費を考慮することが重要です。総住宅費には、家賃やローン返済額以外にも更新料、火災保険料、引っ越し代、修繕費などが含まれます。賃貸と持ち家の総住宅費を比較して、どちらがお得か判断しましょう。
Q.金利が低い時に住宅ローンを組むのはお得?
A.低金利だからといって、必ずしも住宅ローンを組むのがお得とは限りません。金利だけでなく、将来の住宅価格や総支出を考慮して判断することが重要です。住宅ローンの金利は固定金利と変動金利がありますが、どちらが適しているかも検討しましょう。
Q.銀行の審査が通れば、お金を借りても大丈夫?
A.銀行の審査が通ったからといって、無理な借入は避けましょう。自分の返済能力をしっかりと見極め、無理のない範囲で借りることが大切です。
Q.世間一般の借入金額は、どのくらい?
A.世間一般の借入金額は個人の状況により異なりますが、過度な借入は避け、自分の生活スタイルに合った範囲で借りることをおすすめします。
住宅ローン利用者の体験談
住宅ローンを選ぶときは、ほかの人がどのように決めたかも参考になるでしょう。変動金利・固定金利・ミックスローンなど、何を重視してどの金利タイプを選ぶかは、家族構成や収入の見通し、教育費がかかる時期などによって変わります。
| 重視したいこと | 選ばれやすい金利タイプ |
|---|---|
| 当初の返済額をできるだけ抑えたい | 変動金利 |
| 返済額をずっと一定にしたい | 全期間固定金利(フラット35など) |
| 教育費がかかる時期だけ返済額を固定したい | 当初固定金利(10年など) |
| 金利上昇のリスクを分散したい | ミックスローン(変動と固定の組み合わせ) |
実際に住宅ローンを返している人の体験談は、上の記事で紹介しています。
体験談まとめ
住宅ローンは、それぞれのライフステージや将来設計に応じて選ぶことが大切です。どの金利タイプを選ぶ場合も、金利が上がったときの返済額を試算し、無理なく返せる金額で借りましょう。
住宅ローンの借り換えとは?
住宅ローンの借り換えとは、すでに借りている住宅ローンを別の金融機関に移行することです。住宅ローンの借り換えの目的は、金利や条件を改善して、返済負担や総返済額を減らすことです。住宅ローンの借り換えの特徴は以下のとおりです。
| メリット | 金利が低くなる場合がある。条件が有利になる場合がある。サービスや特典が充実する場合がある。 |
|---|---|
| デメリット | 借り換え手数料や違約金などの費用がかかる場合がある。審査に通らない場合がある。借入残高や返済期間が増える場合がある。 |
住宅ローンの借り換えは、金利や条件が改善されることで、住宅ローンの返済負担や総返済額を減らすことができます。また、サービスや特典が充実することで、生活の質を向上させる効果があります。
住宅ローンの借り換えをするためには、借り換え手数料や違約金などの費用や審査に注意することが大切です。
住宅ローンの借り換えのタイミング
住宅ローンの借り換えのタイミングは、個人の経済状況や住宅ローンの状況によりますが、以下のようなポイントを参考にすると良いでしょう。
金利の差が大きい場合
住宅ローンの金利は、市場の金利や金融機関の競争状況によって変動します。借り換え先の金融機関の金利が、現在の金融機関の金利よりも大きく低い場合は、借り換えのタイミングと言えます。金利の差が大きいほど、借り換えによる総返済額の節約効果が高くなります。一般的には、金利の差が0.3〜0.5%以上、ローン残高が1,000万円以上、残りの返済期間が10年以上あると、借り換えの効果が出やすいとされています。
返済期間が長い場合
残りの返済期間が長いほど、金利が下がることによる利息の削減効果は大きくなるのが基本です。反対に、残りの期間が短い場合は、借り換えの諸費用のほうが大きくなってしまうこともあります。
条件やサービスが改善される場合
住宅ローンの条件やサービスは、金融機関によって異なります。借り換え先の金融機関の条件やサービスが、現在の金融機関の条件やサービスよりも有利になる場合は、借り換えのタイミングと言えます。条件やサービスが改善されるとは、以下のようなことです。
- 繰り上げ返済手数料が安くなること
- 団信の保障が手厚くなること
- 相談やサポートが充実すること
住宅ローンの借り換えのタイミングは、金利の差が大きい場合や返済期間が長い場合や条件やサービスが改善される場合があります。しかし、借り換えには、借り換え手数料や違約金などの費用や審査が必要です。借り換えをするかどうかは、費用や審査と節約効果や利便性を総合的に判断して、自分に合った選択をすることが重要です。
住宅ローン借り換え時の注意点
住宅ローンの借り換えは、金利を下げたり返済期間を短縮するために有効ですが、いくつかの注意点があります。
1.手数料と費用
借り換えには、手数料や保証料、登記費用などが発生します。これらの費用が新しいローンの利息削減分を上回らないか確認することが重要です。
2.金利差
借り換えのメリットが出るためには、現在のローン金利と新しいローン金利の差が一定以上あることが必要です。2026年は各行の金利が上がっているため、以前に低い金利で借りた人は、借り換えても金利が下がらないことがあります。諸費用を差し引いて、本当に総返済額が減るかを計算しましょう。
3.返済期間
新しいローンの返済期間が延びると、月々の返済額は減るかもしれませんが、総返済額が増える可能性があります。返済期間のバランスを考慮しましょう。
4.信用情報
借り換えには新たな審査が必要です。信用情報に問題がある場合、審査に通らない可能性があります。借り換え前に自分の信用情報を確認し、改善が必要な点があれば対策を講じましょう。
5.シミュレーション
事前に複数のシミュレーションを行い、総返済額、手数料、節約額などを比較することが重要です。銀行のホームページや住宅ローン専門サイトで簡単にシミュレーションできます。
6.固定金利 vs.変動金利
新しいローンの金利タイプを慎重に選びましょう。変動金利は当初低金利であることが多いですが、将来的な金利上昇のリスクがあります。固定金利は金利が一定で安心ですが、当初の金利が高めです。
 不動産売却の基礎知識
 土地活用の方法
 不動産業者選びのポイント
 不動産お役立ち情報
 高級賃貸レクソル
 地域別不動産売却情報
 03-6304-2731