
りそな銀行の住宅ローンの評判は?金利・団信革命・デメリット
PR
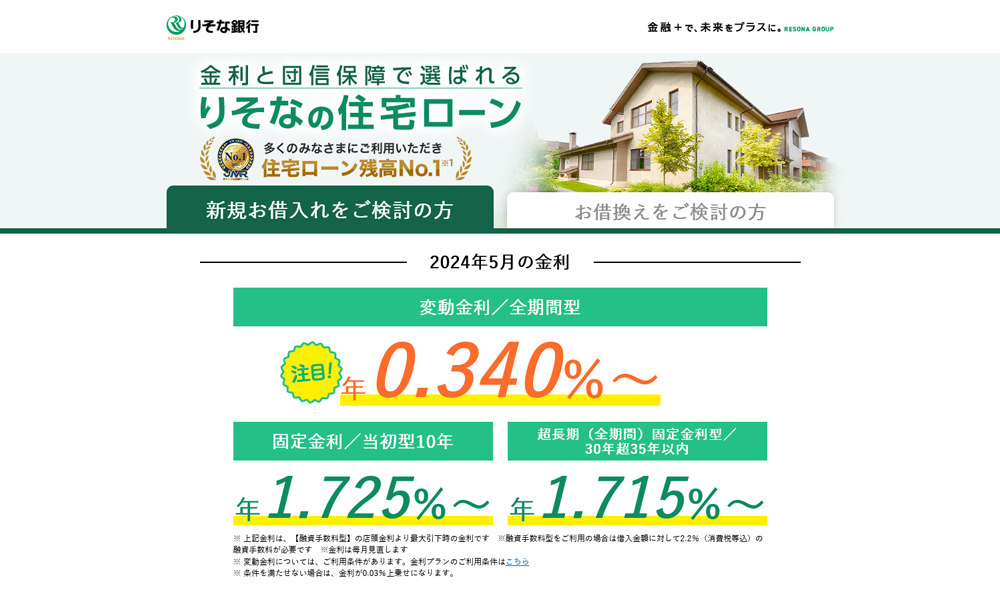
りそな銀行は、店舗で相談できる大手銀行の中でも、住宅ローンの金利が低めの銀行として知られています。病気やケガ、要介護状態まで保障する独自の団信「団信革命」や、土日も相談できる店舗があることも特徴です。ただし、2026年10月には変動金利が年0.3%引き上げられ、固定金利も年4%台まで上がりました。数年前の評判だけで判断すると、思っていた条件と違ったということになりかねません。
この記事では、りそな銀行の住宅ローンについて、2026年10月時点の公式情報をもとに、利用条件、金利、団信、メリット・デメリット、利用者の評判の傾向を解説します。「りそな銀行の住宅ローンは自分に向いているのか」「デメリットは何か」を確かめたい方は、申し込む前の確認に役立ててください。この記事の金利は、いずれも2026年10月に借り入れた場合の数字です。金利は毎月見直されるため、申し込む前に必ず公式サイトで最新の金利を確認しましょう。

りそな銀行住宅ローンの利用条件
りそな銀行の住宅ローン(新規)を利用できる人の主な条件は、次のとおりです。
| 項目 | 内容 |
|---|---|
| 年齢 | 借入時に満20歳以上満70歳未満で、完済時の年齢が満80歳未満 |
| 収入 | 前年の税込年収が100万円以上 |
| 勤続年数 | 給与所得者は勤続1年以上。給与所得者以外は勤続または営業年数3年以上 |
| 国籍 | 日本国籍、永住許可を受けている人、または特別永住者 |
| 団信 | 団体信用生命保険に加入できること(一般団信の保険料は銀行が負担) |
| 借入金額 | 50万円以上3億円以内(1万円単位) |
| 返済負担率 | 年間の返済額(ほかの借入を含む)が税込年収の35%以内 |
| 担保 | りそな銀行所定の保証会社が算出する担保価値の範囲内で、対象物件に抵当権を設定すること |
※2026年10月時点で公表されている主な条件です。商品によって細かい条件が異なるため、商品概要説明書で確認してください。
年収100万円以上、勤続1年以上という条件は、ネット銀行とくらべても申し込みやすい水準です。勤続年数が短い人や、パートで働く人でも、申し込める可能性はあります。ただし、条件を満たしていても、審査では返済負担率や信用情報などを総合的に見られるのが一般的です。
りそな銀行住宅ローンの口座開設条件
りそな銀行の口座を持っていなくても、住宅ローンの事前審査には申し込めます。ただし、返済にはりそな銀行の口座を使うため、契約までに口座を開設しておく必要があります。給与振込口座にすると金利の引き下げを受けられるので、メインの口座をりそな銀行に移すかどうかもあわせて考えておきましょう。
りそな銀行住宅ローンの口座開設手順
口座は、スマートフォンのアプリか、店舗の窓口で開設できます。
スマートフォンアプリから口座を開設
アプリで口座を開設する場合は、運転免許証やマイナンバーカードなどの本人確認書類と、顔写真の撮影が必要です。来店せずに手続きでき、口座番号の連絡もメールで届きます。キャッシュカードは、後日あらためて登録した住所に届く流れです。
店舗窓口で口座を開設
店舗で開設する場合は、本人確認書類を持って来店します。必要な書類や、口座開設を受け付けている時間は店舗によって違うため、来店前に公式サイトで確認しておくと安心です。
公的書類として利用できるもの
本人確認書類には、運転免許証、マイナンバーカード、パスポート、在留カードなど、顔写真付きの公的書類が使えます。顔写真のない書類の場合は、2種類の提出を求められることがあるので注意しましょう。
りそな銀行住宅ローンの特徴
りそな銀行の住宅ローンの主な特徴は、次の3つです。
- 大手銀行のなかでは金利が低い水準
- 独自の団信やオプションが充実している
- Web完結でも、対面相談でも手続きできる
都市銀行のなかでは金利が低水準
2026年10月の変動金利(融資手数料型)は、最大の引き下げを受けた場合で年1.250%です。店舗のある大手銀行の中では、低めの水準といえます。ただし、9月の年0.950%から年0.3%引き上げられており、「ネット銀行よりも低い」とまではいえなくなりました。ネット銀行とくらべる場合は、手数料や団信の内容まで含めて比較することが大切です。
独自の住宅ローンが豊富
一般的な住宅ローンのほかにも、目的に合わせた商品やプランが用意されています。
| 商品・プラン | 内容 |
|---|---|
| 住宅ローン(借り換え) | ほかの金融機関で借りている住宅ローンからの借り換え |
| りそな住宅ローン(住みかえプラン) | いまの家のローンが残っている状態で、住み替える場合に使えるプラン |
| リフォーム資金セット型 | 中古住宅の購入資金や借り換え資金に、リフォーム資金をまとめて借りられる |
| 超長期(全期間)固定金利型 | 完済まで金利が変わらない固定金利の住宅ローン |
| りそなSX住宅ローン | ZEHや長期優良住宅など、環境等に配慮した住宅を新規で購入・新築する人向け。金利がさらに年0.01%下がる |
| ペアローン団信 | 夫婦などのペアローンで、どちらかに万一のことがあった場合に、2人分の残高がどちらも0円になる団信 |
※女性向け住宅ローン「凛next」は、2025年9月30日の事前審査受付分で新規の申し込みが終了しました。

アプリで完結できる住宅ローンがある
りそな銀行では、Webでの事前審査、住宅ローンマイページでの正式審査、電子契約サービスを使って、店舗に行かずに契約まで進めることが可能です。電子契約なら、契約書に貼る収入印紙(借入額1,000万円超5,000万円以下なら2万円)が不要になります。その代わり、電子契約サービスの手数料がかかる点は覚えておきましょう。申し込みから契約までをWebで完結させると、金利が年0.05%引き下げられます。
りそな銀行住宅ローンの概要
りそな住宅ローン(新規)の主な内容をまとめました。
| 項目 | 内容 |
|---|---|
| 借入金額 | 50万円以上3億円以内(1万円単位) |
| 借入期間 | 変動金利型・固定金利選択型は最長40年(36〜40年は金利が年0.1%上乗せ)。超長期固定金利型は1年以上35年以内 |
| 金利タイプ | 変動金利型/固定金利選択型(2・3・5・7・10・15・20年)/超長期(全期間)固定金利型 |
| 返済方法 | 元利均等返済(ボーナス返済は借入額の50%まで併用可) |
| 手数料の型 | 融資手数料型:借入金額の2.2%(税込)を借入時に支払う 金利上乗せ型:融資手数料0円、金利が年0.3%上乗せ |
| そのほかの費用 | 保証会社事務取扱手数料55,000円(税込)、電子契約サービス手数料、登記費用など |
| 団信 | 一般団信(上乗せなし)のほか、がん保障特約・3大疾病保障特約・団信革命 |
※2026年10月時点の内容です。
以前は「保証料一括前払い型」の金利も案内されていましたが、現在の新規の案内は、融資手数料型と金利上乗せ型の2つです。古い比較記事の情報には注意しましょう。
りそな銀行住宅ローンの住宅ローン金利
2026年10月に借り入れた場合の金利を見ていきます。
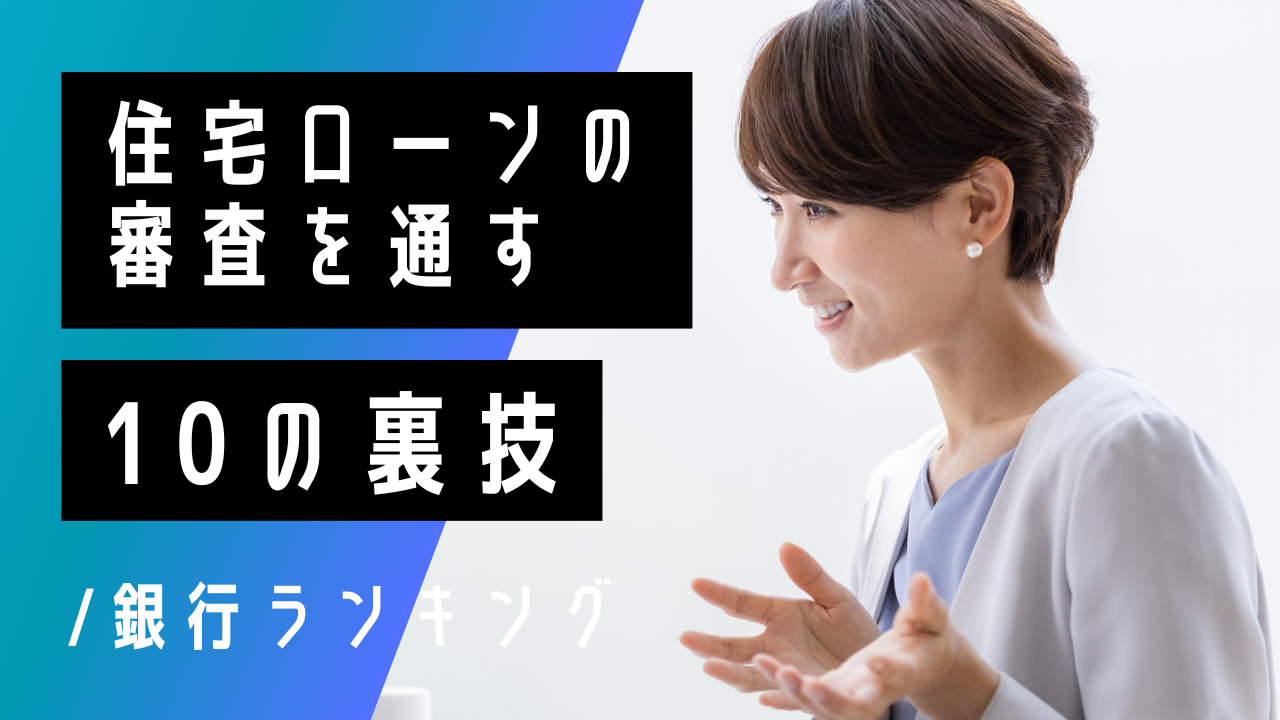
変動金利の金利
変動金利の店頭表示金利は年3.375%です。ここから審査や条件に応じて引き下げが行われ、実際の金利が決まります。
| 条件 | 適用金利(最大引下げ時) |
|---|---|
| 条件1・条件2を両方満たす | 年1.250% |
| 条件1・条件2を満たさない | 年1.330% |
| りそなSX住宅ローン(環境等配慮型住宅) | 年1.240% |
| 金利上乗せ型を選んだ場合 | 融資手数料型の金利に年0.3%上乗せ |
※適用金利は審査によって決まります。表の数字は、引き下げ幅が最大になった場合のものです。
金利を下げる条件は、次の2つです。すべて満たせなくても、満たした条件の分だけ金利が下がります。
| 条件 | 内容 | 引き下げ幅 |
|---|---|---|
| 条件1 | Webでの事前審査、住宅ローンマイページでの正式審査、電子契約サービスを使い、申し込みから契約までWebで完結させる | 年0.050% |
| 条件2 | 給与振込、りそなデビットカード〈プレミアム〉、りそなクレジットカード〈クラブポイントプラス〉JCBゴールドのいずれか1つ | 年0.030% |
固定金利選択型の金利
借りてから一定の期間だけ金利を固定するタイプです。2026年10月の金利(融資手数料型・最大引下げ時)は、次のとおりでした。
| 固定期間 | 適用金利 |
|---|---|
| 2年 | 年3.205% |
| 3年 | 年3.395% |
| 5年 | 年3.665% |
| 7年 | 年3.955% |
| 10年 | 年4.205% |
| 15年 | 年5.015% |
| 20年 | 年5.555% |
※比較サイトの掲載値(2026年10月1日時点)。金利プランや審査によって適用金利は変わります。
固定10年でも年4%を超えています。変動金利との差は年3%近くあり、固定を選ぶと毎月の返済額はかなり増えるのが実情です。固定期間が終わったあとは、その時点の金利で、変動金利か新しい固定期間を選び直します。インターネットで固定期間を設定する場合、手数料はかかりません。
長期固定金利型住宅ローンの店頭表示金利
完済まで金利が変わらない「超長期(全期間)固定金利型」の金利(融資手数料型・最大引下げ時)は、次のとおりです。
| 借入期間 | 適用金利 |
|---|---|
| 20年以内 | 年4.200% |
| 20年超25年以内 | 年4.380% |
| 25年超30年以内 | 年4.470% |
| 30年超35年以内 | 年4.570% |
※比較サイトに掲載された2026年10月1日時点の金利です。最新の金利は公式サイトで確認してください。
全期間固定を検討するなら、フラット35(2026年10月は21〜35年で年3.83%)ともくらべておきましょう。りそな銀行の住宅ローンでは、フラット35は取り扱っていません。
金利が上がると返済額はどう変わる?
3,500万円を35年(元利均等・ボーナス返済なし)で借りた場合の、毎月の返済額をまとめました。
| 金利 | 毎月の返済額 | 総返済額 |
|---|---|---|
| 年1.250%(変動・条件1と2を満たす) | 約102,900円 | 約4,323万円 |
| 年1.500%(上の金利+団信革命0.25%) | 約107,200円 | 約4,501万円 |
| 年2.250%(変動金利が1%上がった場合) | 約120,500円 | 約5,060万円 |
| 年4.205%(固定10年) | 約159,300円 | 約6,691万円(10年後も同じ金利の場合) |
| 年4.570%(超長期固定30年超35年以内) | 約167,200円 | 約7,021万円 |
※金利が全期間変わらないと仮定した概算です。融資手数料などの諸費用は含みません。
変動金利が1%上がると、月の返済額は1万7,000円ほど増える計算です。ただし、りそな銀行の変動金利には「5年ルール」と「125%ルール」があるため、金利が上がってもすぐに返済額が増えるわけではありません。その仕組みについては、デメリットの章でくわしく説明します。
りそな銀行住宅ローンの団信の解説
りそな銀行の住宅ローンでは、一般団信に加えて、次の3種類の特約付き団信を選べます。
| 団信の種類 | 主な保障 | 上乗せ金利(40歳未満) | 上乗せ金利(40〜49歳) |
|---|---|---|---|
| 一般団信 | 死亡・所定の高度障害 | なし | なし |
| がん保障特約付団信 | 一般団信+所定のがん | 年0.10% | 年0.20% |
| 3大疾病保障特約付団信 | 一般団信+がん・急性心筋梗塞・脳卒中 | 年0.20% | 年0.25% |
| 団信革命(特定状態保障特約付団信) | 3大疾病+病気やケガによる16の状態・所定の要介護状態など | 年0.25% | 年0.30% |
※2026年10月時点の情報です。特約付き団信は、借入時の年齢が満50歳未満などの条件があります。保険金の支払いには所定の条件があります。
団信革命(特定状態保障特約付団信)
団信革命は、りそな銀行独自の団信です。死亡や3大疾病に加えて、病気やケガによる16の身体障害の状態や、所定の要介護状態になった場合にも、住宅ローンの残高が0円になります。所定の状態になれば、その後に仕事へ復帰しても残高は0円のままです。
利用できるのは、対象の住宅ローンを新規で借りる人で、借入時の年齢が満50歳未満、がんにかかったことがない人などです。保障が手厚いぶん、上乗せ金利は年0.25〜0.30%と、ほかの特約より高めに設定されています。
3大疾病保障特約付団信
所定のがんと診断されたときに加えて、急性心筋梗塞や脳卒中で所定の状態が60日以上続いた場合や、所定の手術を受けた場合に、住宅ローンの残高が0円になります。上乗せ金利は、40歳未満で年0.20%、40〜49歳で年0.25%です。
がん保障特約付団信
所定のがんと診断されたときに、住宅ローンの残高が0円になる団信です。上乗せ金利は40歳未満で年0.10%と、特約の中では最も低くなっています。がんへの備えだけを重くしたい人に向いた選択肢です。
どの団信にするか迷ったら、上乗せ金利で増える返済額と、ほかに入っている生命保険・医療保険の保障をくらべて考えましょう。たとえば3,500万円・35年の場合、年0.25%の上乗せで、毎月の返済額は4,000円ほど増えます。団信の種類は、原則として契約前に選ぶ必要があり、あとから変えるのは簡単ではありません。
りそな銀行住宅ローンのメリット
りそな銀行の住宅ローンには、次のようなメリットがあります。
- 店舗のある銀行のなかでは変動金利が低い
- オプション団信の保障が充実している
- 申込条件のハードルが低い
- 災害時に住宅ローンが最大50%免除されるオプションがある
- 住宅ローンの専門家に対面相談が可能
- 土日や夜間でも住宅ローンの相談ができる
変動金利も長期金利も低い
変動金利の年1.250%は、店舗で相談できる大手銀行の中では低めの水準です。一方で、長期の固定金利は2026年に大きく上がり、「長期金利も低い」とまではいえなくなりました。金利の低さで選ぶなら、変動金利を中心に検討する銀行と考えておくのが現実的です。
オプション団信の保障が充実している
団信革命のように、病気やケガによる身体障害の状態や、要介護状態まで保障する団信は多くありません。がんだけに備えたい人から、幅広い保障がほしい人まで、上乗せ金利と保障の内容を見くらべて選べるのが強みです。
申込条件のハードルが低い
年収100万円以上、給与所得者なら勤続1年以上という条件は、住宅ローンの中でも申し込みやすい部類に入ります。転職して1年ほどの人や、自営業で3年以上の実績がある人にとっては、選択肢になりやすいでしょう。
災害時に住宅ローンが最大50%免除される
「自然災害サポートオプション」を付けると、地震や台風などの自然災害で住宅が大きな被害を受けたときに、住宅ローンの残高の最大50%が免除されます。火災保険や地震保険だけでは建て直しの費用が足りない、という不安に備えるためのオプションです。費用や支払いの条件は、申し込む前に確認しておきましょう。
住宅ローンの専門家に対面相談が可能
りそな銀行には、住宅ローンの相談や手続きができる「ローンプラザ」があります。初めて住宅ローンを組む人や、団信選びに迷っている人は、担当者に直接相談しながら進められるのが安心材料です。Webで予約もできます。
土日や夜間でも住宅ローンの相談ができる
土日祝日や、平日の夕方以降も営業している相談店舗があります。平日の日中は仕事で動けない人でも、相談の時間を取りやすいでしょう。営業日や時間は店舗ごとに違うので、来店前に確認してください。
りそな銀行住宅ローンのデメリット
一方で、りそな銀行の住宅ローンには、次のようなデメリットもあります。
- 手数料型は低金利だが手数料は高い
- オプション団信の利用には金利上乗せが必要
- 固定金利が高くなっている
- 5年ルール・125%ルールで元金の減りが遅くなることがある
- 繰上返済は店頭だと手数料がかかる

手数料型は低金利だが手数料は高い
融資手数料型は金利が低い代わりに、借入金額の2.2%を借入時に払います。3,500万円なら77万円です。このほかに、保証会社事務取扱手数料55,000円(税込)もかかります。
金利上乗せ型なら融資手数料は0円ですが、金利が年0.3%上がります。3,500万円・35年で年1.250%と年1.550%をくらべると、毎月の差は約5,100円です。77万円の手数料を取り戻すのに12〜13年ほどかかる計算になり、35年返し続けた場合の総額は融資手数料型のほうが130万円ほど少なくなります。早めの繰上返済や借り換えを予定しているなら、金利上乗せ型のほうが有利になることもあるでしょう。
オプション団信の利用には金利上乗せが必要
がん保障特約、3大疾病保障特約、団信革命は、いずれも金利の上乗せが必要です。40歳以上になると上乗せ幅がさらに大きくなります。上乗せなしで、がんや病気による就業不能を保障する団信を用意しているネット銀行もあるため、団信の内容と金利をセットで比較しましょう。
固定金利が高くなっている
2026年10月の固定10年は年4.205%、超長期固定は年4.2〜4.57%です。ネット銀行やフラット35とくらべても高めの水準なので、固定金利を選ぶつもりなら、ほかの金融機関も必ず比較してください。
5年ルール・125%ルールで元金の減りが遅くなることがある
りそな銀行の変動金利では、金利が上がっても返済額は5年間変わりません。5年後の見直しでも、返済額は前回の1.25倍までに抑えられます。急な負担増を防げるのはメリットですが、そのあいだは返済額の中で利息の割合が増え、元金の減り方が遅くなる点がデメリットです。金利が大きく上がった場合には、払いきれなかった分が最終回の返済に上乗せされることもあります。返済額が変わっていなくても、返済予定表で残高の減り方を確認しておきましょう。
繰上返済は店頭だと手数料がかかる
インターネットサービス「マイゲート」から一部繰上返済をする場合、手数料は無料です。ただし、店頭やテレビ電話で手続きすると5,500円(税込)、固定金利の特約期間中は33,000円(税込)がかかります。繰上返済を考えている人は、マイゲートに加入しておくと安心です。
審査に時間がかかる可能性がある
事前審査の結果は申し込みから1〜3営業日、正式審査は必要書類をすべて出してから5〜10営業日ほどが目安です。書類に不足があったり、申込内容と書類の内容が合っていなかったりすると、審査はそのぶん長引きます。物件の引き渡しの日から逆算して、早めに準備しておくことが大切です。
りそな銀行の住宅ローンは審査が厳しい?
りそな銀行は申込条件のハードルが低い一方で、審査の基準そのものは公表されていません。「申し込める」ことと「審査に通る」ことは別だと考えておきましょう。審査では、主に次のような点が確認されます。
| 見られること | 内容 |
|---|---|
| 返済負担率 | 年間の返済額が税込年収の35%以内か(ほかの借入を含む) |
| 収入の安定性 | 勤続年数、雇用形態、自営業の場合は所得の推移 |
| 信用情報 | カードローンやクレジットカードの延滞、ほかの借入の状況 |
| 健康状態 | 団信に加入できるかどうか |
| 物件の担保価値 | 保証会社が算出する担保価値の範囲内か |
事前審査に通っても、正式審査で結果が変わることはあります。事前審査はあくまで簡易的な確認で、正式審査では提出書類をもとにくわしく判断されるからです。不安がある人は、ほかの金融機関にも並行して申し込んでおきましょう。
利用者・検討者の口コミや評判
りそな銀行の住宅ローンについて、利用者や検討者の評判には、次のような傾向が見られます。個人の感想にはばらつきがあるため、あくまで傾向として参考にしてください。
リアル店舗があるのに金利がネット銀行並みに低い
店舗で相談できる銀行なのに、変動金利が低いことを評価する声は多く見られます。2026年10月は変動金利が引き上げられましたが、大手銀行の中では引き続き低めの水準です。
変動金利が低くオプションが充実している
団信革命や自然災害サポートオプションなど、ほかの銀行にはない保障を選べる点も評価されています。一方で、特約付きの団信は金利の上乗せが必要なため、「最終的な金利は思ったより高くなった」と感じる人もいるようです。
メガバンクの安心感とサポートが充実
対面で相談できることや、土日も相談できる店舗があることに安心感を持つ声があります。初めて住宅ローンを組む人にとっては、担当者に直接聞けることが選ぶ理由になりやすいでしょう。
オンライン契約であったものの完全なオンラインではなかった
Webで手続きできても、状況によっては書類の郵送や追加の提出が必要になり、手間がかかったという声もあります。正式審査では、売買契約書や工事請負契約書などの書類が必要です。
電子契約がややこしい
電子契約の準備や手順が分かりにくいと感じる人もいます。ログインに必要な情報の受け取りや、抵当権の設定に関する手続きなど、段取りが複数あるためです。電子契約を使う場合は、案内をよく読んで、時間に余裕を持って進めましょう。
対応が悪い場合も
担当者の説明や、手続きのスピードに不満を感じたという声も一部にあります。対応は店舗や担当者によって差が出やすい部分です。気になることは遠慮せずに質問し、説明に納得してから契約しましょう。
申し込みから融資実行までの流れ
りそな銀行の住宅ローン(新規)を、Webで申し込む場合の流れは次のとおりです。
- Webで事前審査を申し込む(24時間受付。物件資料のアップロードは任意)
- 事前審査の結果を確認する(目安は1〜3営業日)
- 住宅ローンマイページで正式審査を申し込み、必要書類を提出する
- 正式審査の結果を確認する(書類提出から5〜10営業日程度)
- 電子契約または書面で契約する
- 融資が実行される
事前審査には、申込人全員の、SMSを受け取れる携帯電話番号とメールアドレスが必要です。金利は申し込みの時点ではなく、借入日の金利が適用されます。
住み替えや売却を考えるときは
住宅ローンを返している途中で住み替えを考える場合、りそな銀行には、いまの家のローンが残っていても使える「住みかえプラン」があります。ただし、新しい家のローンと古い家の残りのローンをあわせて借りることになるため、借入額は大きくなりがちです。まずは、いまの家がいくらで売れそうかを確認し、ローンの残高とくらべることから始めましょう。
家を売るときは、決済の日に売却代金でローンを完済し、同時に抵当権を抹消するのが一般的な流れです。ローンが残っていても、売却はできます。金利の上昇などで返済が苦しくなってきた場合は、延滞する前に、銀行や不動産会社に早めに相談してください。
りそな銀行の住宅ローンに関するよくある質問
りそな銀行の住宅ローンのデメリットは何ですか?
融資手数料が借入金額の2.2%と高めなこと、特約付きの団信に金利の上乗せが必要なこと、固定金利が年4%台と高くなっていることが主なデメリットです。
変動金利の年1.250%は誰でも適用されますか?
適用されるとは限りません。年1.250%は、Web完結と給与振込などの条件を満たし、審査で最大の引き下げを受けた場合の金利です。条件を満たさない場合は年1.330%が目安で、審査の結果によってはさらに高くなります。
40年ローンは使えますか?
変動金利型と固定金利選択型なら、最長40年まで借入が可能です。ただし、36〜40年で借りると金利が年0.1%上乗せされます。3,500万円・40年・年1.35%なら毎月の返済額は約94,400円で、35年より月の負担は軽くなりますが、総返済額は増える点に注意してください。
団信革命はあとから付けられますか?
団信の種類は、原則として住宅ローンの契約前に選びます。途中から加入したり、外したりするには条件があるため、契約前によく考えて決めましょう。
金利はいつの時点のものが適用されますか?
申し込んだ日ではなく、借入日の金利が適用されます。申し込みから借り入れまでに金利が見直されると、適用される金利も変わります。
繰上返済はいくらからできますか?
マイゲートからの一部繰上返済は、手数料無料で利用可能です。受付の時期や金額には条件があるので、マイゲートに加入したうえで確認してください。
まとめ
りそな銀行の住宅ローンは、店舗で相談できる大手銀行の中では変動金利が低めで、団信革命などの手厚い団信を選べるのが特徴です。年収100万円以上、勤続1年以上という申込条件も、比較的利用しやすい水準といえます。
一方で、2026年10月には変動金利が年1.250%に引き上げられ、固定金利も年4%台まで上がりました。融資手数料や団信の上乗せ金利を含めると、見た目の金利より負担は大きくなります。金利・手数料・団信をあわせて、ほかの金融機関ともくらべてから決めましょう。
りそな銀行住宅ローンはこんな方に最適
- 店舗で対面相談をしながら住宅ローンを決めたい方
- 団信革命など、幅広い保障が付いた団信を選びたい方
- 勤続年数が短く、ほかの銀行の申込条件に合わない方
- 給与振込口座をりそな銀行にまとめられる方
- Webでの手続きと対面相談を、状況に応じて使い分けたい方
反対に、固定金利で借りたい人や、上乗せ金利なしで手厚い団信を付けたい人は、ネット銀行やフラット35ともくらべてみましょう。無理なく返せる金額で借りることが、住宅ローン選びで後悔しないための基本です。
 住宅ローンおすすめランキング
 不動産売却の基礎知識
 土地活用の方法
 不動産業者選びのポイント
 不動産お役立ち情報
 高級賃貸レクソル
 地域別不動産売却情報
 03-6304-2731