
アルヒの住宅ローンはやばい?評判・金利・デメリット
PR
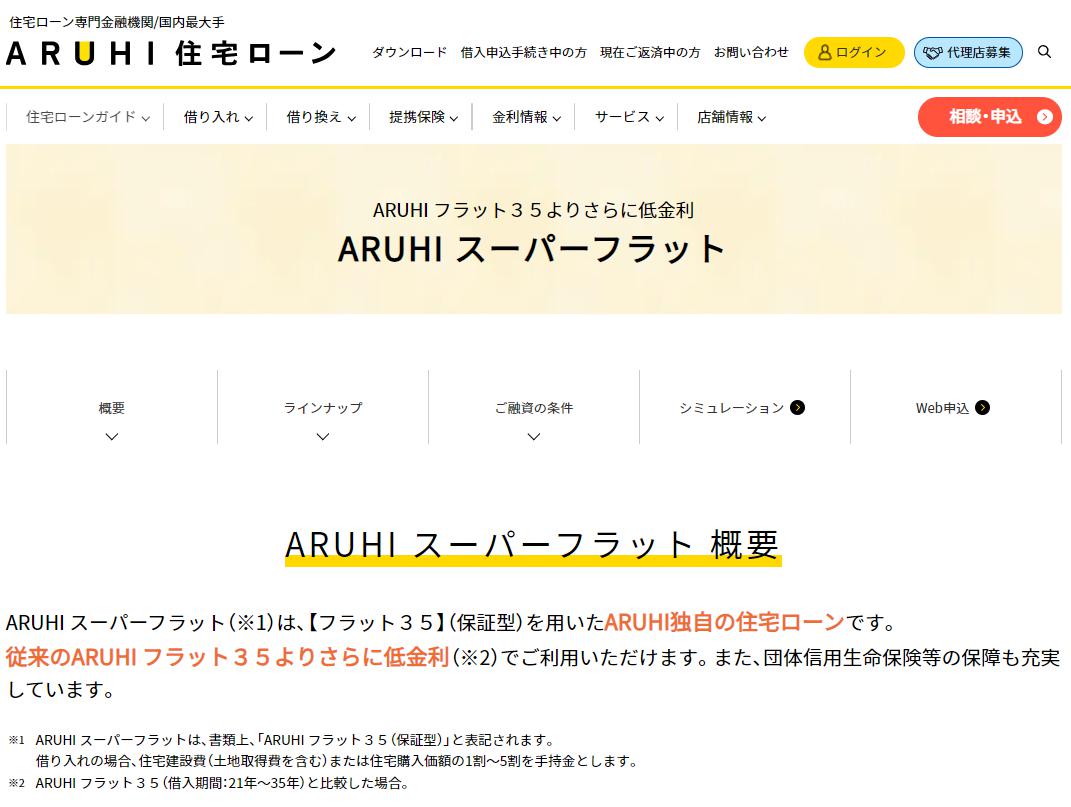
「アルヒの住宅ローンって、ネットで『やばい』と書かれているけど大丈夫?」「フラット35を借りるならアルヒがいいと聞いたけれど、実際はどうなの?」。住宅ローンを比べていると、こんな疑問を持つ人もいるのではないでしょうか。
アルヒは、住宅ローン専門の金融機関「SBIアルヒ株式会社」のことです。以前は「ARUHI」のブランド名で知られていました。全期間固定金利のフラット35を主力にしていて、SBIアルヒの公表では、フラット35の取扱件数で16年連続1位(2010〜2025年度、借り換えを含む実行件数)とされています。
一方で、2026年は長期金利の上昇でフラット35の金利も大きく上がり、10月は返済期間21〜35年で年3.83%になりました。変動金利とくらべると、毎月の返済額にかなりの差が出ます。
この記事では、アルヒ(SBIアルヒ)の住宅ローンについて、2026年10月時点の金利や手数料、メリット・デメリット、「やばい」と言われる理由、申し込みの流れを解説します。金利は毎月見直されるので、申し込む前には必ず公式サイトで最新の情報を確認してください。
 公式サイトはこちら
アルヒ住宅ローンの特徴
SBIアルヒは、銀行ではなく、住宅ローンを専門に扱う「モーゲージバンク」と呼ばれる金融機関です。預金の取り扱いはなく、住宅ローンの貸し出しに特化しています。全国に店舗があり、店頭で相談しながら手続きできるほか、Webだけで申し込むこともできます。
主な商品は、住宅金融支援機構と提携した「フラット35」と、SBIアルヒ独自の「スーパーフラット」です。どちらも、借りたときから完済まで金利が変わらない全期間固定金利の住宅ローンという点は共通しています。

フラット35とスーパーフラットの融資条件
2つの商品の主な違いは、次のとおりです。
| 項目 | フラット35 | スーパーフラット |
|---|---|---|
| 商品の種類 | 住宅金融支援機構と提携した全期間固定金利(買取型) | フラット35(保証型)を使ったSBIアルヒ独自の全期間固定金利 |
| 2026年10月の金利 | 年3.83%(21〜35年) 年3.51%(15〜20年) |
年3.82%(6年目以降) 当初5年間は年2.82% |
| 頭金 | 不要(融資率9割超は金利が上がる) | 物件価格の1割以上が必要(頭金が多いほど金利が下がる) |
| 借入金額 | 最高8,000万円 | タイプ・条件による |
| 団信 | 団体信用生命保険J | 団体信用生命保険C |
| 事務手数料 | 借入金額の2.2%(税込)、最低22万円(比較サイトの掲載値) | |
| 保証料 | 不要 | |
※フラット35は融資率9割以下・団信加入の金利。スーパーフラットは団信C加入、4ポイント割引(当初5年間1.00%引き下げ)を適用した場合の金利。2026年10月実行分(SBIアルヒ公式サイト)。
スーパーフラットは、頭金の割合に応じていくつかのタイプに分かれていて、頭金が多いほど金利が低くなるしくみです。ただし、2026年10月の時点では、頭金1割以上のタイプでもフラット35との金利差は年0.01%程度と、それほど大きくありません(比較サイトの掲載値)。
フラット35の主な利用条件
フラット35は、住宅金融支援機構の基準に沿って提供されるため、どの金融機関で借りても基本的な条件は同じです。主な条件は次のとおりです。
- 申し込み時の年齢が70歳未満で、完済時の年齢が80歳未満であること
- 本人や家族が住むための住宅であること(投資用の物件は対象外)
- 住宅の床面積が、一戸建てなら70㎡以上、マンションなら30㎡以上であること
- 住宅金融支援機構が定める技術基準に適合していること
- 年収に対する年間返済額の割合(総返済負担率)が基準以内であること
床面積や技術基準の条件があるため、古い中古住宅や狭い物件では使えないこともあります。購入を考えている物件がフラット35の対象になるかどうかは、不動産会社やSBIアルヒに早めに確認しておきましょう。
金利と毎月の返済額の目安
2026年10月の金利で、3,500万円を35年で借りた場合の返済額を試算すると、次のようになります。
| 条件 | 毎月の返済額 | 総支払利息 |
|---|---|---|
| フラット35(年3.83%・引き下げなし) | 約151,400円 | 約2,860万円 |
| フラット35(4ポイント割引で当初5年間 年2.83%) | 当初5年 約131,400円 6年目以降 約149,000円 |
約2,652万円 |
| 参考:変動金利 年1.5%が続いた場合 | 約107,200円 | 約1,001万円 |
※元利均等返済、ボーナス返済は利用しない前提。変動金利は完済まで金利が変わらないと仮定した参考値で、実際には金利の見直しで返済額が変わります。
全期間固定金利は、金利が上がっても返済額が変わらない安心感がある一方、借りた時点の金利は変動金利よりかなり高くなります。毎月4万円以上の差を「安心料」と考えられるかどうかが、フラット35を選ぶかどうかの分かれ目といえるでしょう。
金利の引き下げを受けるには、住宅の省エネ性能や、子育て世帯であることなどに応じた「ポイント」が必要です。4ポイントの場合、当初5年間の金利が1.00%下がります。
金利はいつの時点のものが適用される?
フラット35の金利は毎月見直され、申し込んだ月ではなく、融資が実行される月の金利が適用されます。2026年は長期金利の上昇を受けて、フラット35の金利も8月の年3.29%から10月の年3.83%まで、わずか2か月で0.5%以上上がりました(返済期間21〜35年)。
新築マンションのように、申し込みから引き渡しまで期間が空く場合は、その間に金利が上がる可能性があります。借入時の金利が想定より上がっても返せるよう、少し高めの金利で返済額を試算しておくと安心です。
金利の引き下げ(ポイント制度)
フラット35では、住宅の性能や世帯の状況に応じて「ポイント」がつき、ポイント数に応じて当初の金利が下がります。省エネ性能の高い住宅や、長く住み続けられる性能を備えた住宅、子育て世帯や若い夫婦の世帯などが対象です。
SBIアルヒの案内では、4ポイントなら当初5年間の金利が1.00%、子育て世帯向けの「子育てプラス」で2ポイントなら当初5年間の金利が0.50%下がります。ただし、引き下げは当初の期間だけで、6年目以降は通常の金利に戻ります。返済額も6年目から上がるので、引き下げ後の返済額で資金計画を立てるようにしましょう。
SBIアルヒの団信
SBIアルヒの案内では、フラット35を利用するときは「団体信用生命保険J」、スーパーフラットを利用するときは「団体信用生命保険C」に加入する形になっています。契約者が亡くなったときなどに、保険金でローン残高が返済されるしくみです。
がんの保障などを上乗せしたプランもありますが、保障の範囲や上乗せされる金利・保険料はプランによって違います。団信は、借りたあとに入り直すことができないため、申し込みの段階で保障内容をよく確認しておきましょう。
アルヒ住宅ローンのメリット
アルヒ(SBIアルヒ)の住宅ローンには、主に次のようなメリットがあります。
完済まで金利が変わらない
フラット35もスーパーフラットも、全期間固定金利です。借りたときに完済までの返済額が決まるため、教育費や老後資金の計画を立てやすくなります。
2026年は日銀の利上げを受けて、変動金利の基準金利も引き上げられました。今後も金利が上がる可能性を考えると、返済額が絶対に変わらないことは、何よりの安心材料です。収入に対して借入額が大きく、返済額が増えると家計が苦しくなる人ほど、固定金利のメリットは大きくなります。
フラット35の取り扱い実績が多い
SBIアルヒは、フラット35の取扱件数で長年トップクラス。フラット35はどの金融機関で借りても商品の内容は同じですが、金利や事務手数料は金融機関ごとに違います。SBIアルヒのフラット35の金利は、取り扱い金融機関の中で最も多い水準(2026年10月は年3.83%)です。
実績が多い分、フラット35の手続きに慣れた担当者に相談できるのもメリットでしょう。不動産会社と提携していることも多く、物件の購入とあわせて手続きを進めやすいのも特徴です。
銀行の全期間固定金利より低い水準
全期間固定金利で借りたい場合、フラット35は銀行独自の全期間固定金利より低い水準になっていることが多い商品です。2026年10月の主な金利をくらべると、次のようになります。
| 商品 | 全期間固定金利(2026年10月) |
|---|---|
| SBIアルヒ フラット35(21〜35年) | 年3.83% |
| みずほ銀行(全期間固定) | 年4.16% |
| 三菱UFJ銀行(31〜35年) | 年4.35% |
| 三井住友銀行(全期間固定) | 年4.76% |
※新規借入の最優遇金利。各銀行の公式サイトまたは比較サイトの掲載値。条件によって適用金利は異なります。
3,500万円・35年で比べると、年3.83%と年4.35%では毎月の返済額に1万円以上の差が出ます。全期間固定金利を選ぶなら、まずフラット35を基準にして比べてみるのがよいでしょう。
審査の基準がわかりやすい
フラット35の審査では、年収に対する年間返済額の割合(総返済負担率)に基準が決まっています。年収400万円未満なら30%以下、400万円以上なら35%以下です。勤続年数や雇用形態に一律の条件はないため、自営業の人や転職して間もない人でも申し込めます。
銀行の住宅ローンでは、勤続年数や年収に独自の基準を設けていることが多く、審査の中身も公表されていません。銀行の審査に不安がある人にとって、基準がはっきりしているフラット35は検討しやすい選択肢です。
店舗で相談できて、審査も早い
SBIアルヒは全国に店舗があり、対面で相談しながら手続きを進められます。SBIアルヒによると、店頭で申し込んだ場合、事前審査は最短で当日、本審査は最短3営業日です。物件の購入を急いでいる人にとっては、心強いポイントでしょう。
Webで手続きを完結させたい人は、SBIアルヒダイレクト支店を利用することもできます。
繰上返済手数料がかからない
フラット35は、一部繰上返済も全額繰上返済も手数料が無料です。インターネットサービス「住・My Note」を使えば、10万円から一部繰上返済ができます。SBIアルヒの窓口で手続きする場合は、100万円以上が必要です。
ただし、スーパーフラットは全額繰上返済に55,000円の手数料がかかるとされています(比較サイトの掲載値)。将来、売却や借り換えで完済する可能性がある人は、この点も確認しておきましょう。
アルヒ住宅ローンのデメリット
一方で、次のようなデメリットもあります。
変動金利より金利がかなり高い
2026年10月のフラット35の金利は年3.83%で、ネット銀行の変動金利(年1%台が中心)とくらべると2%以上高い水準です。先ほどの試算のとおり、3,500万円を借りると、毎月の返済額は4万円以上の差になります。
固定金利の安心感をとるか、当面の返済額の低さをとるかは、家計の余裕や金利上昇への考え方によって変わります。どちらを選ぶ場合も、無理なく返せる金額かどうかを試算してから決めましょう。

事務手数料が高め
SBIアルヒのフラット35は、借入金額の2.2%の事務手数料がかかります。3,500万円を借りると77万円です。保証料はかかりませんが、借りるときにまとまった費用が必要になります。
フラット35の事務手数料は金融機関ごとに違い、定額で安く設定しているところもあります。金利だけでなく、事務手数料を含めた総額で比べることが大切です。
融資率が9割を超えると金利が上がる
フラット35では、物件価格に対する借入額の割合(融資率)が9割を超えると、金利が上がります。頭金なしで借りることもできますが、頭金を1割以上用意できれば、それだけ低い金利で借りられます。
頭金が少ない場合は、借入額が増えるうえに金利も上がるため、総返済額への影響は小さくありません。購入前に、頭金をどのくらい用意できるかを確認しておきましょう。
金利が下がっても返済額は下がらない
全期間固定金利は、金利が上がっても返済額が変わらない反面、将来金利が下がっても返済額は下がりません。金利が大きく下がった場合は、借り換えを検討することになりますが、事務手数料や登記費用などがかかります。
固定金利で借りるなら、「金利が上がらなかったら少し損をするかもしれない」ことも理解したうえで選ぶことが大切です。
変動金利の商品はネット銀行より割高なことがある
SBIアルヒでは、変動金利の住宅ローンも扱っていますが、ネット銀行の変動金利とくらべると金利が高めになることがあります。変動金利で借りたい人は、ネット銀行やメガバンクの金利とも比べてみましょう。
金利が上がった場合の変動金利との比較
「変動金利は、将来金利が上がったら損をするのでは?」と考える人も多いでしょう。そこで、3,500万円・35年の変動金利が年1.5%で始まり、6年目から金利が上がった場合の総支払利息を試算してみます。
| 6年目以降の金利 | 6年目以降の毎月の返済額 | 総支払利息 |
|---|---|---|
| 年2.5%に上昇 | 約122,700円 | 約1,560万円 |
| 年3.0%に上昇 | 約130,900円 | 約1,856万円 |
| 年3.5%に上昇 | 約139,400円 | 約2,163万円 |
| 参考:フラット35(4ポイント割引) | 約149,000円 | 約2,652万円 |
※元利均等返済・ボーナス返済なし。変動金利は6年目以降、完済まで同じ金利が続くと仮定。実際の変動金利には、返済額の見直しのルール(5年ルールなど)があります。
この試算では、6年目以降に変動金利が年3.5%まで上がっても、総支払利息はフラット35より少なくなりました。ただし、金利がもっと早い時期に、もっと大きく上がれば、結果は逆転します。全期間固定金利の価値は「得をすること」ではなく、「返済額が増えるリスクをなくすこと」にあると考えるとよいでしょう。
アルヒの住宅ローンが「やばい」と言われる理由
インターネットで「アルヒ 住宅ローン やばい」と検索されるのは、主に次のような理由からだと考えられます。
| 言われる理由 | 実際のところ |
|---|---|
| 金利が高い | 全期間固定金利なので、変動金利より高いのは当然。フラット35の中では最も多い水準 |
| 事務手数料が高い | 借入金額の2.2%で、定額型の金融機関より高くなることはある |
| 銀行ではないので不安 | 借りる側にとって、貸す側が銀行かどうかで不利になることは基本的にない |
| 社名が何度も変わった | SBIモーゲージ→アルヒ→SBIアルヒと社名やブランドが変わっただけで、商品の中身に問題があるわけではない |
「やばい」という言葉には、不安をあおる面もあります。大切なのは、自分の家計に合った商品かどうかです。金利や手数料、返済額の試算をもとに、ほかの住宅ローンと冷静に比べて判断しましょう。
アルヒ住宅ローンがおすすめな人は?
アルヒ(SBIアルヒ)の住宅ローンは、次のような人に向いています。
- 金利の上昇がとにかく不安で、返済額を完済まで固定したい人
- 自営業や転職直後などで、銀行の審査に不安がある人
- 店舗で相談しながら手続きを進めたい人
- 頭金を1割以上用意できる人(スーパーフラットや、融資率9割以下の金利を使える)
- 繰上返済をこまめにしたい人(フラット35は手数料無料)
自営業や転職直後の人
フラット35は、勤続年数や雇用形態で一律に申し込みを制限していません。収入の安定性は見られますが、銀行の住宅ローンより申し込みのハードルは低めです。個人事業主やフリーランスの人、転職したばかりの人は、選択肢の一つとして考えてみてください。
金利の変動による返済額の変化に不安を感じる人
子どもの教育費や老後資金など、将来の支出が多い家庭では、返済額が変わらないことが大きな安心につながります。借入額が大きく、金利が1%上がるだけで家計が苦しくなる人も、固定金利を検討する価値は十分にあるでしょう。
一方、手元資金に余裕があって金利の上昇に耐えられる人や、近いうちに売却や繰上返済を予定している人は、変動金利のほうが総返済額を抑えられることもあります。
繰上返済を検討する人
フラット35は、一部・全額とも繰上返済の手数料がかかりません。ボーナスなどでこまめに返していきたい人にも使いやすい商品です。金利が高い分、繰上返済で減らせる利息も大きくなります。
スーパーフラットを選ぶときの注意点
スーパーフラットは、頭金を多く入れるほど金利が下がる商品です。ただし、2026年10月の時点では、フラット35との金利差はわずかです。金利差よりも、全額繰上返済の手数料や、頭金を多く入れることで手元資金が減る影響のほうが大きいこともあります。
頭金を多く入れる場合も、引っ越し費用や家具の購入費、予備資金は手元に残しておきましょう。フラット35とスーパーフラットのどちらが得かは、借入額と頭金の額を変えて、総返済額で比べてみるのが確実です。
アルヒ住宅ローン契約の流れ
申し込み方法は、店舗で相談しながら進める方法と、Webで完結させる方法の2つから選べます。
店舗での借り入れの流れ
| 来店の予約 | Webや電話で来店を予約する。事前審査もあわせて申し込める |
|---|---|
| 申込書・必要書類の提出 | 店舗で申込書を記入し、本人確認書類や収入を証明する書類などを提出する |
| 本審査 | 提出した書類をもとに審査が行われる。追加の資料を求められることもある |
| 契約 | 審査に通ったら、金銭消費貸借契約を結ぶ |
| 融資の実行 | 指定した日に融資が実行され、同時に抵当権の設定手続きが行われる |
Webでの借り入れの流れ
| Web事前審査の申し込み | Webから事前審査を申し込む。結果はおおむね1〜2営業日で届く |
|---|---|
| Web本申込 | Webで本申込をし、必要書類をスキャンや撮影でアップロードする(一部は原本の提出が必要) |
| Web本審査 | 書類がそろってから、10〜14日ほどで審査が完了する |
| 契約 | 条件によっては電子契約ができる |
| 融資の実行 | 指定した日に融資が実行される |
※審査日数は目安です。書類の不備や追加の確認があると、さらに時間がかかります。
フラット35は、住宅の技術基準に適合していることを示す「適合証明書」が必要です。中古住宅の場合は、検査機関や適合証明技術者に物件の検査を依頼する必要があるため、早めに不動産会社に相談しておきましょう。
アルヒの住宅ローンの審査に通るためのポイント
フラット35は基準がはっきりしている分、事前に準備しておけば審査に通りやすくなります。次の点を確認しておきましょう。
総返済負担率を確認する
総返済負担率には、住宅ローンだけでなく、車のローンやカードローン、スマートフォンの分割払いなど、ほかの借り入れの返済も含まれます。年収400万円以上の人なら、すべての返済を合わせて年収の35%以下に収めなければなりません。
ほかの借り入れがある場合は、申し込みの前に完済しておくと、借りられる金額が増えることがあります。使っていないクレジットカードのキャッシング枠も、審査に影響することがあるため、整理しておくとよいでしょう。
信用情報に問題がないか確認する
過去にローンやクレジットカードの支払いを延滞したことがあると、審査に影響します。スマートフォンの本体代金の分割払いを滞納した場合も同じです。心配な人は、信用情報機関に自分の情報を開示請求して確認しておきましょう。
物件がフラット35の基準を満たしているか確認する
フラット35では、借りる人の審査だけでなく、物件が技術基準を満たしているかどうかも確認されます。中古住宅の場合は、適合証明書を取得できるかどうかを、購入を決める前に不動産会社に確認しておくと安心です。
アルヒ住宅ローンの評判・口コミ
アルヒ(SBIアルヒ)の住宅ローンについては、インターネット上でさまざまな意見が見られます。個人の感想は状況によって大きく違うため、ここでは、よく見られる評価の傾向をまとめました。
| 評価 | よく見られる内容 |
|---|---|
| よい評価 | 審査が早かった、店舗で相談できて安心だった、自営業でも借りられた、固定金利なので返済額が変わらず安心 |
| 気になる評価 | 事務手数料が高い、金利が上がった時期に借りて返済額が大きくなった、担当者によって対応に差がある |
口コミは、借りた時期の金利や、担当した店舗によって印象が変わります。ほかの人の評価だけで決めず、自分の条件で試算した返済額や、事務手数料を含めた総額で比べることが大切です。
住宅ローンの返済や住み替えで困ったら
全期間固定金利は返済額が変わらない分、収入が減ったときに返済額を下げる手段が限られます。返済が苦しくなってきたら、延滞する前に、まずはSBIアルヒに相談しましょう。返済期間の延長などの返済方法の変更に応じてもらえる場合があります。延滞が続くと信用情報に記録が残り、最終的には家を手放すことにもなりかねないので、早めの相談が何より大切です。
住み替えや売却を考えている場合は、家がいくらで売れるかを知ることが出発点になります。株式会社レクソルでは、東京・神奈川・千葉・埼玉の一都三県を中心に、家・土地・マンションの売却相談を受け付けています。仲介での売却だけでなく、当社による直接買取やリースバックにも対応しているので、ローンが残っている家の売却についてもご相談ください。
家を売りたいと考えている方へ
アルヒ住宅ローンに関するよくある質問
アルヒとSBIアルヒは同じ会社ですか?
同じ会社です。現在の社名はSBIアルヒ株式会社で、以前は「ARUHI」のブランド名で住宅ローンを提供していました。
頭金なしでも借りられますか?
フラット35は、物件価格の10割まで借りることができます。ただし、融資率が9割を超えると金利が上がります。スーパーフラットは、物件価格の1割以上の頭金が必要です。
団信には必ず入らないといけませんか?
フラット35やスーパーフラットでは、団信に入るかどうかを選べます。加入しない場合は金利が下がりますが、万一のときにローンが残ってしまうため、生命保険などでの備えが必要です。
審査にはどのくらい時間がかかりますか?
店頭なら事前審査は最短当日、本審査は最短3営業日とされています。Webで申し込む場合は、事前審査に1〜2営業日、本審査は書類がそろってから10〜14日ほどが目安です。急いでいる場合は、店頭での申し込みを検討するとよいでしょう。
中古住宅でも借りられますか?
借りられます。ただし、住宅金融支援機構の技術基準に適合していることを証明する「適合証明書」が必要です。築年数が古い物件や、床面積が基準に満たない物件は対象外になることもあるので、購入前に確認しておきましょう。
繰上返済はいくらからできますか?
フラット35の場合、インターネットサービス「住・My Note」なら10万円以上、SBIアルヒの窓口では100万円以上から一部繰上返済ができます。手数料はかかりません。
フラット35の金利は今後も上がりますか?
フラット35の金利は、長期金利(10年国債の利回り)の動きを受けて毎月決まります。2026年は長期金利の上昇にあわせて大きく上がりましたが、今後の動きを正確に予想することはできません。金利の予想に頼るより、借入時の金利で無理なく返せるかどうかを基準に判断しましょう。
SBIアルヒで変動金利の住宅ローンも借りられますか?
借りられます。SBIアルヒでは、独自の住宅ローンや提携先の住宅ローンとして、変動金利の商品も扱っています。ただし、ネット銀行の変動金利より高くなることもあるため、金利や事務手数料をほかの金融機関と比べてから決めるのがおすすめです。
借り換えにも使えますか?
使えます。SBIアルヒでは、フラット35やスーパーフラットでの借り換えも扱っています。借り換えでは、今のローンの全額繰上返済の手数料や、新しいローンの事務手数料もかかるので、費用を差し引いた効果で判断しましょう。
アルヒ住宅ローンまとめ
アルヒ(SBIアルヒ)は、フラット35の取扱件数で長年トップクラスの実績がある住宅ローン専門の金融機関です。全期間固定金利で返済額が変わらない安心感、わかりやすい審査基準、店舗で相談できることが主なメリットといえます。
一方で、2026年10月のフラット35の金利は年3.83%と、変動金利よりかなり高い水準です。事務手数料も借入金額の2.2%かかります。金利上昇への不安と、毎月の返済額の差を比べたうえで、自分に合った住宅ローンを選びましょう。迷ったときは、固定金利と変動金利の両方で返済額を試算し、どちらなら無理なく返し続けられるかを家族で話し合ってみてください。
 不動産売却の基礎知識
 土地活用の方法
 不動産業者選びのポイント
 不動産お役立ち情報
 高級賃貸レクソル
 地域別不動産売却情報
 03-6304-2731