
空き家の固定資産税はいくら?6倍になる条件と抑え方
PR
目次
- 空き家にかかる税金の種類
- 空き家の固定資産税の計算方法
- 自分の空き家の固定資産税評価額を調べる方法
- 【計算例】特例がなくなると、税金はいくら上がる?
- 空き家の固定資産税が上がる3つのケース
- 特定空家・管理不全空家に指定されるまでの流れ
- 空き家の固定資産税でよくある誤解
- 【ケース別】空き家の税金対策の考え方
- 空き家を持ち続けるとかかる費用の総額
- 空き家の固定資産税を抑える方法
- 空き家を解体する前に確認したい税金のポイント
- 税金を払い続けるか、売るか|判断の目安
- 空き家の固定資産税の支払いと注意点
- 空き家を売却するときの税金と特例
- 空き家の税金に関するよくある質問
- 空き家の税金や売却のご相談は、レクソルへ
- まとめ|空き家の固定資産税は「管理」と「タイミング」で変わる
「誰も住んでいない実家なのに、毎年固定資産税の通知が届く」「空き家の固定資産税が6倍になるって本当?」。空き家を持っている方にとって、税金の負担は気になるところですよね。
結論からお伝えすると、空き家でも、建物が建っていれば多くの場合は「住宅用地の特例」で土地の固定資産税が軽減されています。ところが、管理が不十分で自治体から「特定空家」や「管理不全空家」として勧告を受けたり、建物を解体して更地にしたりすると、この特例がなくなり、土地の固定資産税が大きく上がります。よく「6倍になる」といわれますが、実際には4倍前後になるケースが多いのが実情です。
この記事では、空き家にかかる税金の種類、固定資産税の計算方法、税金が上がる条件、具体的な計算例、空き家の税金を抑える方法、売却時に使える特例までを、わかりやすく解説します。
空き家にかかる税金の種類
空き家を持っていると、次のような税金がかかります。持っているあいだにかかるもの、相続や売却のときにかかるものに分けて整理しておきましょう。
| 税金 | かかるタイミング | 内容 |
|---|---|---|
| 固定資産税 | 毎年 | 1月1日時点の所有者に、土地と建物の両方にかかる。標準税率は1.4% |
| 都市計画税 | 毎年 | 市街化区域内の土地と建物にかかる。税率は上限0.3% |
| 相続税 | 相続したとき | 遺産の総額が基礎控除を超える場合にかかる |
| 登録免許税 | 相続登記をするとき | 固定資産税評価額の0.4% |
| 譲渡所得税 | 売って利益が出たとき | 所有期間に応じて20.315%または39.63% |
このうち、持っているあいだ毎年かかり続けるのが、固定資産税と都市計画税です。使っていない家にお金を払い続けるのは、気持ちのうえでも負担が大きいものですよね。空き家の税金の悩みの中心は、この2つにあるといってよいでしょう。
相続したときにかかる税金
空き家を相続したときは、遺産の総額が基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合に、相続税がかかります。亡くなった人が住んでいた土地は、同居していた親族などが相続すると、一定の要件で評価額を最大80%減らせる「小規模宅地等の特例」がありますが、空き家の多くは別居の子どもが相続するため、要件を満たさないことも少なくありません。
また、相続登記をする際には、固定資産税評価額の0.4%の登録免許税がかかります。2024年4月から相続登記は義務化されており、相続を知った日から3年以内に申請しなければなりません。
空き家の税金が問題になりやすい理由
総務省の住宅・土地統計調査によると、全国の空き家は年々増え続けています。相続をきっかけに空き家を持つ人が増える一方で、遠方に住んでいて管理が行き届かない、売るか残すか家族で決めきれない、といった理由で放置されるケースも少なくありません。そうした状況を受けて、国は空家対策特別措置法を改正し、管理が不十分な空き家への対応を強化してきました。税金の特例が外れる仕組みも、その一つです。
空き家の固定資産税の計算方法
基本の計算式
固定資産税 = 課税標準額 × 1.4%(標準税率)
都市計画税 = 課税標準額 × 0.3%(上限)
課税標準額は、原則として市区町村が決めた「固定資産税評価額」です。ただし、住宅が建っている土地には、次の「住宅用地の特例」が適用され、課税標準額が大きく軽減されます。
住宅用地の特例とは
住宅が建っている土地は、住まいを確保するための負担を軽くする目的で、課税標準額が次のように軽減されています。
| 区分 | 対象となる面積 | 固定資産税の課税標準 | 都市計画税の課税標準 |
|---|---|---|---|
| 小規模住宅用地 | 住宅1戸あたり200㎡までの部分 | 評価額の6分の1 | 評価額の3分の1 |
| 一般住宅用地 | 200㎡を超える部分(建物の床面積の10倍まで) | 評価額の3分の1 | 評価額の3分の2 |
この特例は、人が住んでいるかどうかではなく、住宅として使える建物が建っているかどうかで判断されるのが原則です。そのため、誰も住んでいない空き家でも、建物が住宅として使える状態であれば、特例は適用されます。
「固定資産税が6倍になる」は本当?
特例がなくなると、小規模住宅用地の課税標準は6分の1から本来の評価額に戻ります。単純に計算すれば6倍です。
ただし、住宅用地ではない土地には「負担調整措置」があり、課税標準額は評価額の70%が上限とされています。そのため、実際には6分の1から10分の7へ、およそ4.2倍になるケースが多くなります。「6倍」という言葉だけが独り歩きしていますが、いずれにしても負担が大きく増えることに変わりはありません。なお、都市計画税も特例の3分の1が外れるため、あわせて2倍程度に上がります。
自分の空き家の固定資産税評価額を調べる方法
税額の目安を知るには、まず固定資産税評価額を確認しましょう。調べ方は主に3つあります。
固定資産税の納税通知書(課税明細書)を見る
毎年4〜6月ごろに届く納税通知書には、土地と建物それぞれの評価額、課税標準額、税額が載っているので確認してみましょう。土地の欄で「住宅用地」や「小規模住宅用地」といった記載があれば、特例が適用されていることがわかります。
固定資産評価証明書を取る
市区町村役場(東京23区は都税事務所)で、固定資産評価証明書を取得できるでしょう。相続人であれば、亡くなった人の名義の物件でも取得できます。その際は、相続人であることがわかる戸籍謄本などを持参しましょう。相続登記の登録免許税の計算にも使う書類です。
固定資産課税台帳を閲覧する
市区町村の窓口で、固定資産課税台帳を閲覧することもできます。評価額のほか、課税されている面積なども確認できます。
【計算例】特例がなくなると、税金はいくら上がる?
土地150㎡(固定資産税評価額1,200万円)、建物(評価額200万円)の空き家で、市街化区域内にある場合を考えてみましょう。
| 項目 | 特例あり(現状) | 特例なし(勧告後) | 解体して更地にした場合 |
|---|---|---|---|
| 土地の固定資産税 | 1,200万円×1/6×1.4%=約2.8万円 | 1,200万円×70%×1.4%=約11.8万円 | 約11.8万円 |
| 土地の都市計画税 | 1,200万円×1/3×0.3%=約1.2万円 | 1,200万円×70%×0.3%=約2.5万円 | 約2.5万円 |
| 建物の固定資産税・都市計画税 | 200万円×1.7%=約3.4万円 | 約3.4万円 | 0円 |
| 年間の合計 | 約7.4万円 | 約17.7万円 | 約14.3万円 |
※わかりやすくするための概算です。実際の税額は、自治体の税率や負担調整の状況によって異なります。
このケースでは、特例がなくなると年間で約10万円も税金が増える計算。土地の評価額が高い都市部ほど、増える金額も大きくなります。10年持ち続ければ、その差は100万円を超える計算です。建物を解体しても、建物の税金がなくなる分より土地の税金が増える分のほうが大きく、結果的に負担は増えてしまいます。「古い家を壊せば税金が安くなる」と考えるのは、残念ながら逆効果なのです。
空き家の固定資産税が上がる3つのケース
1. 「特定空家」に指定され、勧告を受けた
空家対策特別措置法では、次のような空き家を「特定空家」と定めています。
- 倒壊など、著しく保安上危険となるおそれがある
- ごみの放置などで、著しく衛生上有害となるおそれがある
- 適切な管理がされず、著しく景観を損なっている
- 周辺の生活環境の保全のために、放置することが不適切
特定空家に指定されると、市区町村から助言・指導があり、それでも改善されないと「勧告」を受けることになるでしょう。勧告を受けると、翌年度から住宅用地の特例が外れます。
2. 「管理不全空家」として勧告を受けた
2023年12月に空家対策特別措置法が改正され、「管理不全空家」という区分が新しく設けられました。放置すれば特定空家になるおそれがある空き家が対象で、窓ガラスが割れている、雑草が繁茂している、といった段階でも指導の対象になります。指導に従わず勧告を受けると、特定空家と同じく住宅用地の特例が外れます。
3. 建物を解体して更地にした
建物を取り壊すと、その土地は住宅用地ではなくなるため、特例は適用されません。固定資産税は毎年1月1日時点の状況で決まるので、年内に解体すると、翌年度から土地の税金が上がります。
住宅として使えない状態の建物も注意
建物が建っていても、屋根が崩れている、床が抜けているなど、明らかに住宅として使えない状態であれば、自治体の判断で住宅用地の特例が外されることがあります。「建物さえ残しておけば大丈夫」とは限らない点に注意しましょう。
あなたの空き家は大丈夫?セルフチェック
次の項目に当てはまるものが多いほど、管理不全空家や特定空家として指導を受けるおそれが高まります。
- 屋根瓦がずれている、外壁がはがれかけている
- 雨どいが外れている、窓ガラスが割れている
- ブロック塀にひびが入っている、傾いている
- 庭木や雑草が伸び、道路や隣地にはみ出している
- ポストに郵便物やチラシがたまっている
- 家の周りにごみや不用品が放置されている
- 動物が住みついている、悪臭がある
- 1年以上、誰も様子を見に行っていない
- 近所の人から、木の枝や落ち葉について苦情を言われたことがある
当てはまる項目があれば、早めに修繕や片付けをしておきましょう。近隣の人から苦情が出る前に対応しておくことが、税金を守ることにもつながります。
特定空家・管理不全空家に指定されるまでの流れ
| 段階 | 内容 | 税金への影響 |
|---|---|---|
| 1. 調査 | 近隣からの通報などをきっかけに、自治体が空き家の状態を調査する | なし |
| 2. 助言・指導 | 所有者に、修繕や草木の伐採などの改善を求める | なし |
| 3. 勧告 | 改善されない場合、期限を決めて対応を勧告する | 住宅用地の特例が外れる |
| 4. 命令(特定空家) | 勧告にも従わない場合、措置を命令する | 命令に違反すると50万円以下の過料 |
| 5. 行政代執行(特定空家) | 所有者に代わって自治体が解体などを行う | 費用は所有者に請求される |
いきなり税金が上がるわけではなく、助言・指導の段階で改善すれば、特例はそのまま続くので安心してください。自治体の担当者に相談すれば、どこを直せばよいのか具体的に教えてもらえることもあります。自治体から連絡が来たら、放置せずにすぐ対応することが大切です。
空き家の固定資産税でよくある誤解
誤解1:「人が住んでいないと特例は使えない」
住宅用地の特例は、住宅として使える建物が建っていれば、空き家でも原則として適用されます。誰も住んでいないことだけを理由に、すぐに税金が上がることはありません。
誤解2:「解体すれば税金が安くなる」
建物の税金はなくなりますが、土地の特例が外れるため、多くの場合は合計の税額が上がります。管理の手間を減らしたいという理由だけで解体すると、税金の負担が増えてしまうことがあります。
誤解3:「必ず6倍になる」
特例の6分の1が外れるので「6倍」といわれますが、負担調整措置によって、実際には4倍前後になることが多いです。とはいえ、大きな負担増であることに変わりはありません。
誤解4:「相続放棄すれば、もう関係ない」
相続放棄をしても、その時点で空き家を現に占有していた場合は、次の管理者に引き渡すまで保存する義務が残ります(2023年4月の民法改正で明確化)。また、相続放棄は空き家だけでなく、預貯金などすべての財産を放棄することになります。
【ケース別】空き家の税金対策の考え方
親が亡くなり、空き家を相続したばかり
まずは相続人代表者を決めて市区町村に届け出て、納税通知書の送り先をはっきりさせましょう。そのうえで、売るか、貸すか、持ち続けるかを家族で話し合います。売るなら、相続空き家の3,000万円特別控除の期限(相続開始から3年目の年末)を目安に、計画を立てることが大切です。
遠方に住んでいて、管理に通えない
管理不足で勧告を受けないよう、空き家管理サービスや地元の業者に見回りを頼みましょう。管理を続けるコストと、売却した場合の手取り額を比べて、早めに手放すことも検討してみてください。
建物の老朽化が進んでいる
屋根や外壁の破損が進むと、管理不全空家や特定空家に指定されるおそれが高まります。修繕するか、売却や解体を考えるか、早めに判断しましょう。解体するなら、売却のめどを立ててから進めるのが基本です。自治体の解体補助金が使えないかも確認してください。
兄弟で共有している
共有の空き家は、税金の負担や管理の分担でもめやすいものです。誰がいくら負担するのかを書面で決めておくとともに、将来どうするのかを早めに話し合いましょう。売却して現金で分けるのが、最もすっきりした解決策になることが多いでしょう。
空き家を持ち続けるとかかる費用の総額
固定資産税だけでなく、空き家を持ち続けると、さまざまな費用がかかります。
| 費用 | 年間の目安 | 10年間の目安 |
|---|---|---|
| 固定資産税・都市計画税(特例あり) | 約7万円 | 約70万円 |
| 火災保険料(空き家用) | 数万円 | 数十万円 |
| 水道・電気の基本料金 | 数万円 | 数十万円 |
| 草刈り・管理サービス | 数万〜十数万円 | 数十万〜100万円以上 |
| 修繕費(屋根・外壁など) | 状況による | 数十万〜数百万円 |
※上の計算例の空き家を想定した、わかりやすくするための目安です。
固定資産税が軽減されていても、10年間で数百万円の出費になることは珍しくありません。勧告を受けて特例が外れれば、負担はさらに増えます。「使う予定のない空き家を持ち続けることの費用」は、思っている以上に大きいものです。
空き家の固定資産税を抑える方法
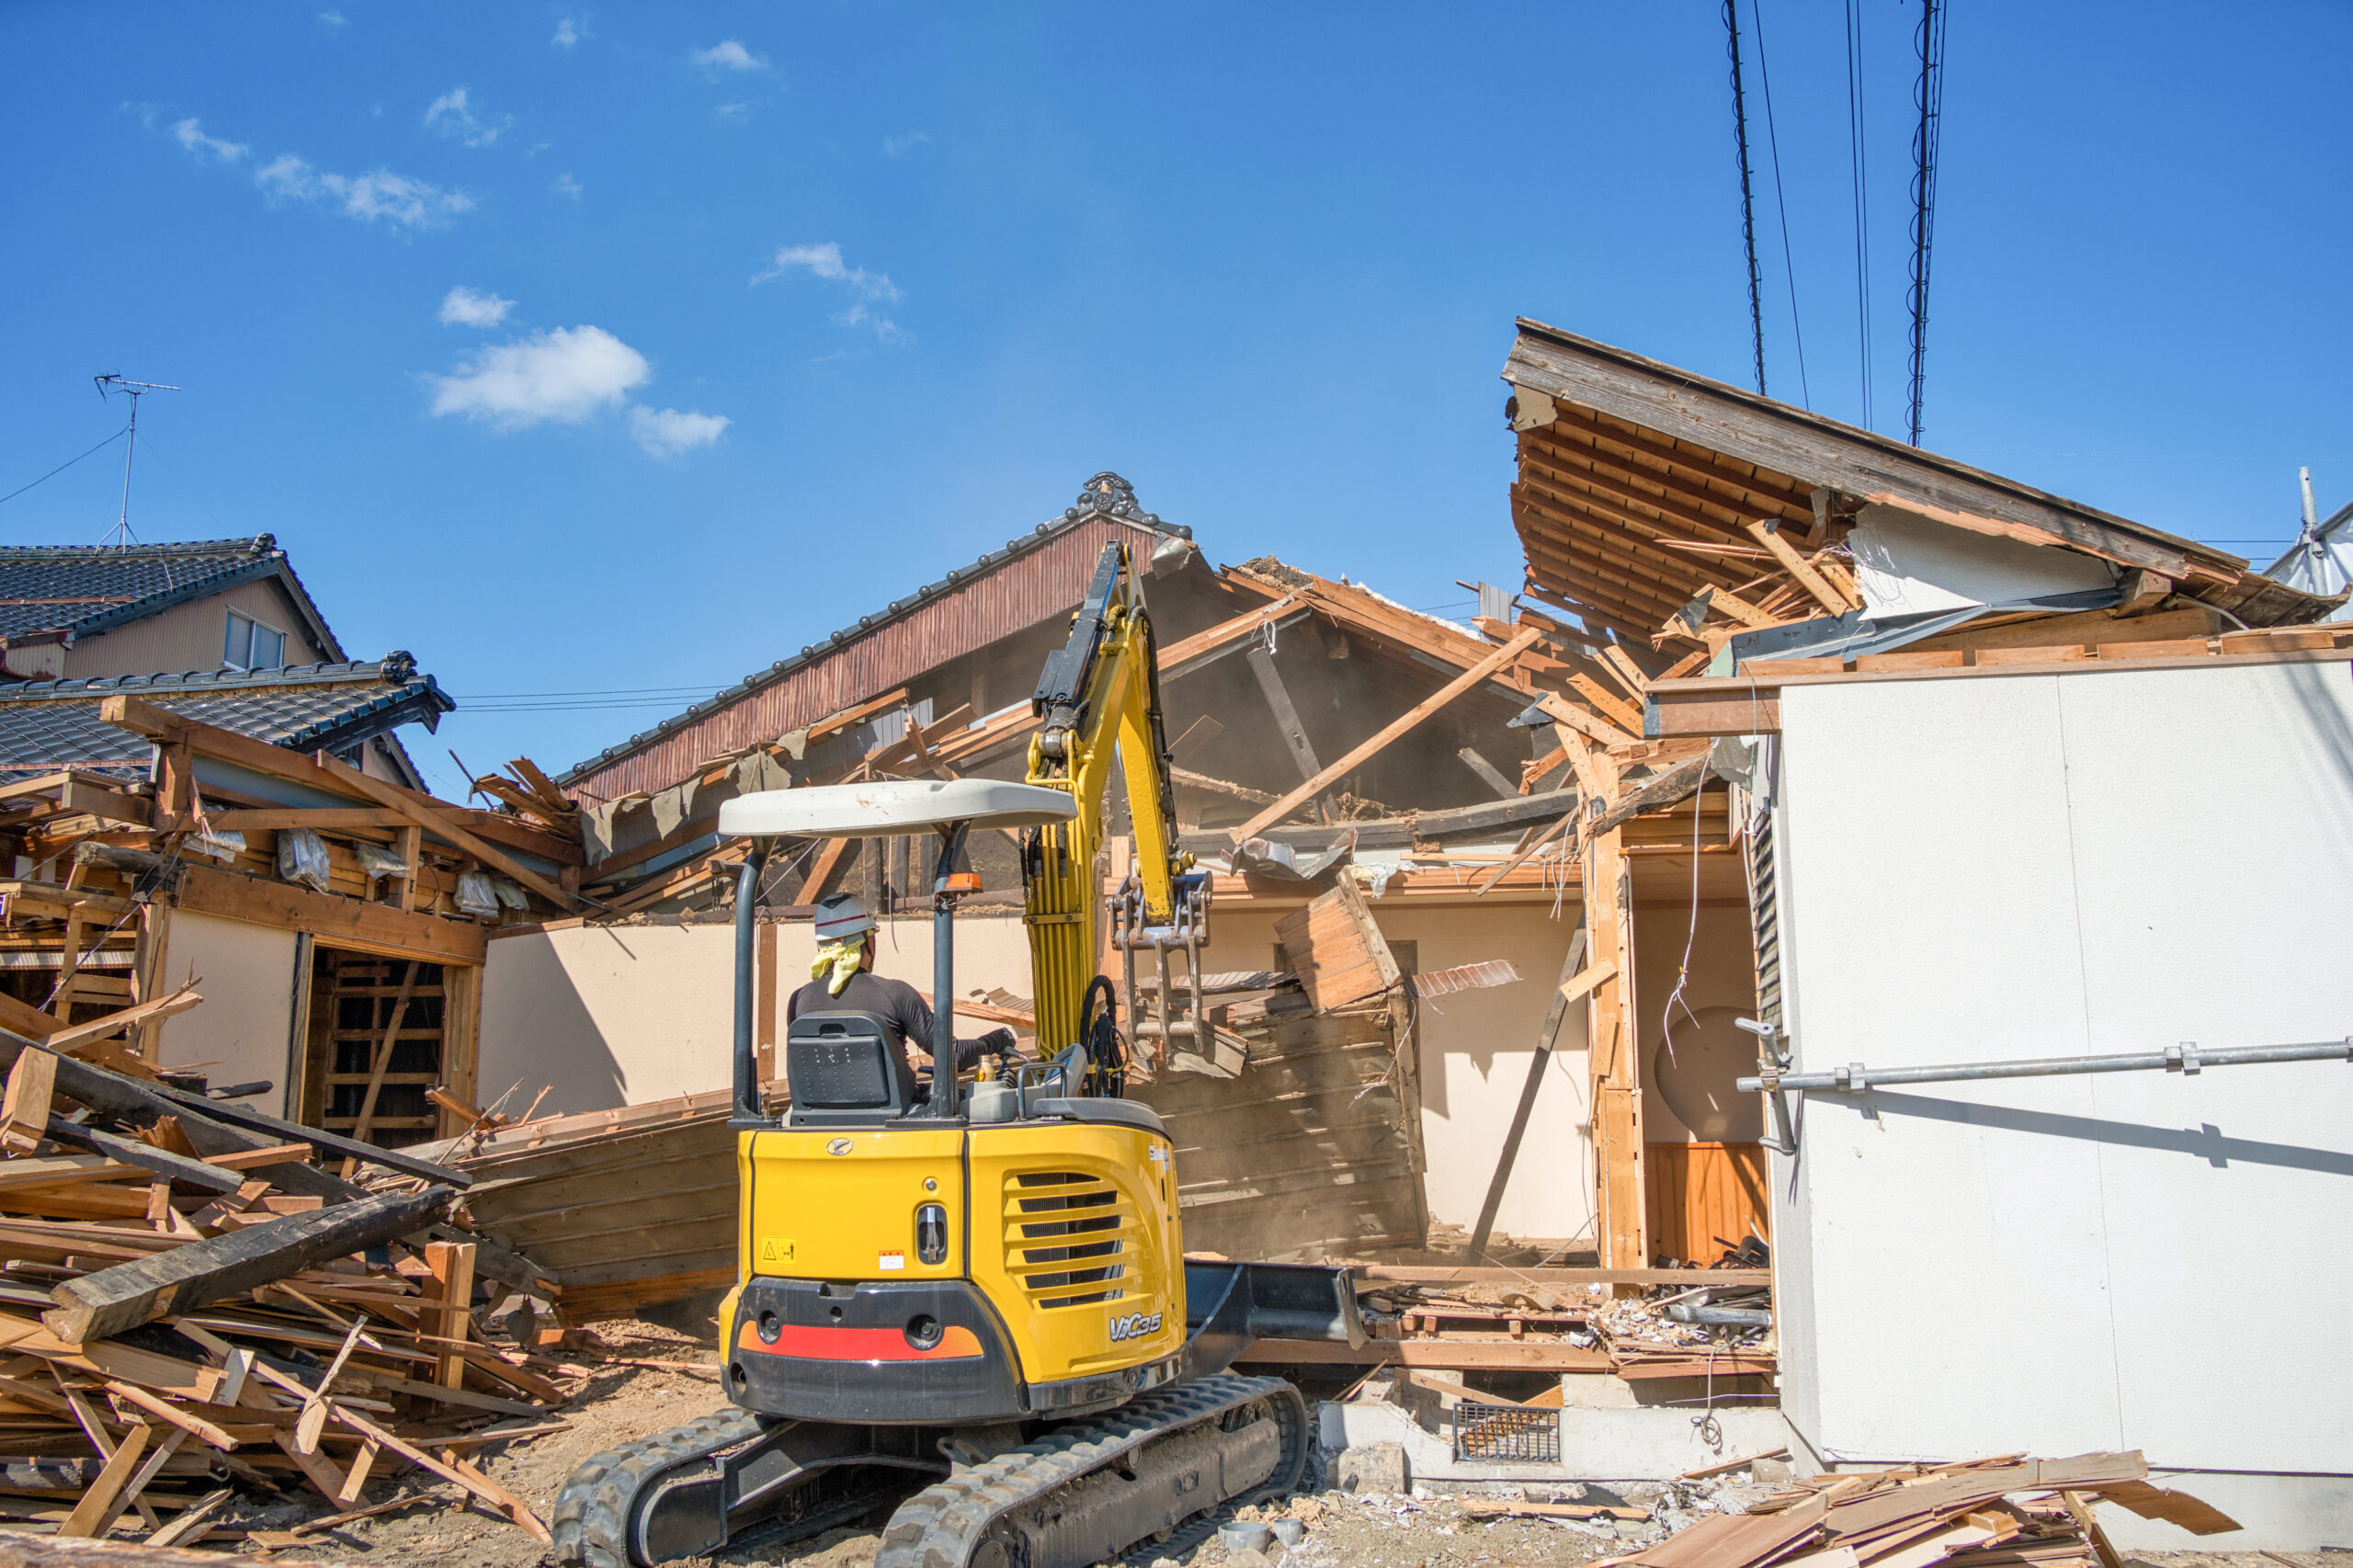
1. 定期的に管理して、特定空家・管理不全空家を防ぐ
最も基本的な対策は、空き家をきちんと管理することです。
- 月に1回程度、窓を開けて換気し、水道を流す
- 庭の草木を手入れし、隣地や道路にはみ出さないようにする
- 郵便物やチラシを回収する
- 屋根、外壁、塀、雨どいの破損がないか確認し、必要なら修繕する
- ゴミや不用品を放置しない
遠方で通えない場合は、月数千円〜1万円程度で見回りをしてくれる空き家管理サービスを利用する方法もあります。近所の親族や知人に、ときどき様子を見てもらうのも一つの方法です。
空き家管理サービスでできること
空き家管理サービスでは、月1回程度の巡回で、次のような作業をしてもらえるのが一般的でしょう。
- 建物の外観や敷地の点検と、写真付きの報告
- 室内の換気と通水
- 郵便物の回収・転送
- 簡単な清掃や、雨漏りの有無の確認
- 台風や大雨のあとの臨時点検(オプションの場合も)
費用は、外回りの点検だけなら月数千円、室内の換気や通水まで含めると月1万円前後が目安です。年間にすると10万円前後になるため、売却や活用と比べて判断しましょう。
2. 解体のタイミングを考える
解体すると翌年度から土地の税金が上がるため、解体するなら売却のめどが立ってからにしましょう。たとえば、年明けに解体して、その年のうちに土地を売れば、その年の固定資産税は建物があった1月1日時点の状況で決まるため、特例が適用されたままになります。
3. 売却する
使う予定がないなら、売却するのが根本的な解決策です。売ってしまえば、翌年以降の固定資産税はかからず、毎年の納税通知書に頭を悩ませることもなくなります。固定資産税だけでなく、管理の手間やトラブルのリスクからも解放されるでしょう。相続した空き家なら、条件を満たすと売却益から最大3,000万円を差し引ける特例も使えます。
売却と解体を組み合わせる方法
古い空き家を売るときは、建物を残したまま売り出し、買主が決まってから解体して引き渡す「更地渡し」という方法もあります。売れるまでは建物が残るので、住宅用地の特例が続き、固定資産税を抑えられるのがメリットです。解体と売却を同じ会社に任せれば、スケジュールの調整もしやすくなります。
4. 賃貸や活用を検討する
立地がよければ、賃貸に出して家賃収入で税金をまかなう方法もあります。ただし、古い家を貸すにはリフォーム費用がかかることが多く、相続空き家の特例も使えなくなる点に注意が必要です。
5. 自治体の制度を確認する
自治体によっては、空き家を解体したあとの土地について、一定期間、固定資産税を減額する制度を設けているところがあります。また、老朽化した空き家の解体費用を補助する制度もあります。お住まいの自治体の制度を確認してみましょう。
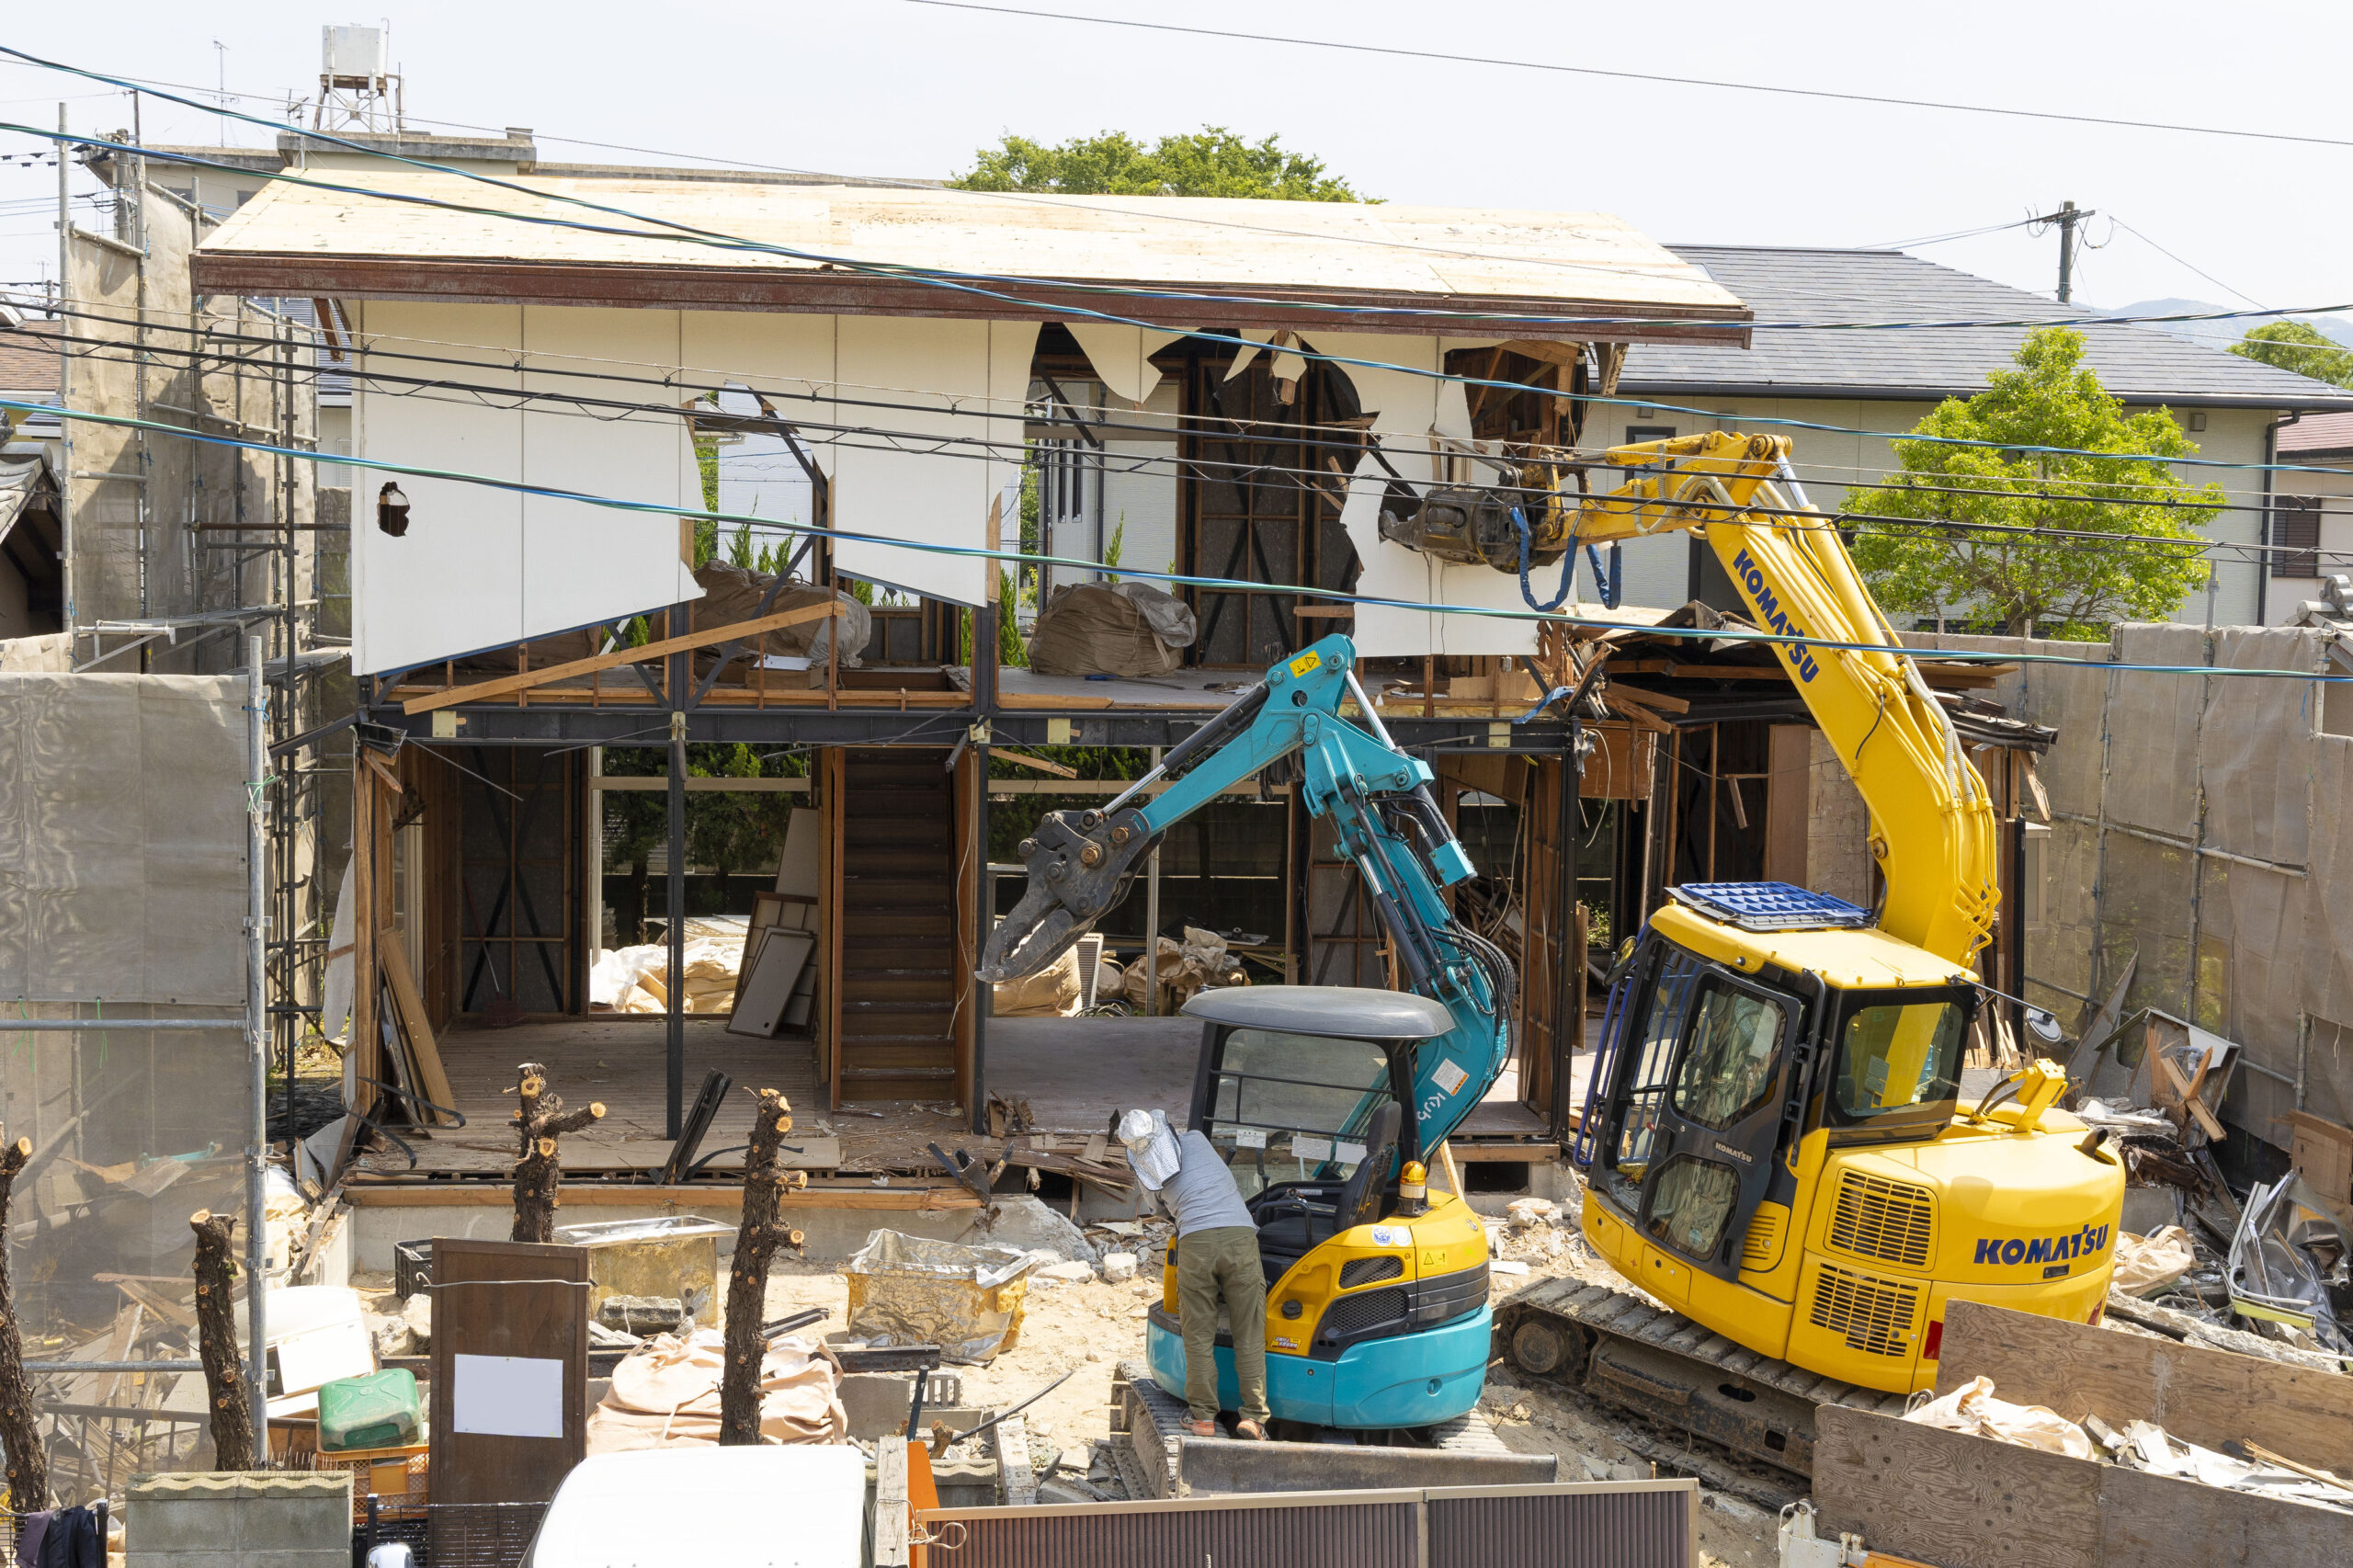
空き家を解体する前に確認したい税金のポイント
- 1月1日をまたぐかどうか:年内に解体すると、翌年度から土地の特例が外れます。売却のめどが立つ前に解体すると、売れるまでの税負担が増えます。
- 相続空き家の特例の要件:取り壊して土地を売る場合も特例の対象ですが、取り壊したあとの土地を駐車場などに貸すと使えなくなります。
- 自宅だった家の場合:自分が住んでいた家を取り壊して土地を売る場合、居住用財産の3,000万円特別控除を使うには、取り壊した日から1年以内に売買契約を結ぶことなどが必要です。
- 建物滅失登記:解体したら、1か月以内に建物滅失登記を申請しましょう。登記されている建物なら、法務局から市区町村に通知され、翌年度から建物の固定資産税がかからなくなります。
- 解体の補助金:老朽化した空き家の解体に補助金を出している自治体もあります。工事の契約前に申請が必要なことが多いので、早めに確認しましょう。
税金を払い続けるか、売るか|判断の目安
空き家を持ち続けるか、売るかで迷ったら、次の点を考えてみてください。
5年以内に、家族の誰かが住む予定はあるか
具体的な予定がないなら、税金と管理費を払い続ける意味は薄いかもしれません。「いつか使うかも」という理由だけで持ち続けると、10年後には建物が傷み、売却価格も下がっている可能性があります。
管理を続けられるか
定期的に通って換気や草刈りができるか、管理サービスを頼む余裕があるか。管理ができなければ、勧告を受けて税金が上がるリスクが高まります。
売った場合の手取り額はいくらか
査定を受けて、売った場合にいくら手元に残るのかを確認しましょう。相続空き家の特例を使えば、税金がかからずに売れるケースも多くあります。年間の維持費と、売却で得られる金額を比べてみてください。
空き家の固定資産税の支払いと注意点
納税通知書は誰に届く?
固定資産税は、1月1日時点の所有者に課税されます。親が亡くなって相続登記がまだの場合は、相続人の中から「相続人代表者」を決めて市区町村に届け出ると、その人に納税通知書が届くようになるでしょう。
支払いの時期
固定資産税と都市計画税は、同じ納税通知書で、一般的に年4回(多くの自治体で4月・7月・12月・翌年2月ごろ)に分けて納めます。一括で納めることもできるでしょう。
納付の方法
納付は、金融機関やコンビニの窓口のほか、口座振替、クレジットカード、スマートフォンの決済アプリなどでもできる自治体が増えています。遠方に住んでいる場合は、口座振替にしておくと払い忘れを防げるでしょう。
払わないとどうなる?
納期限を過ぎると延滞金がかかり、督促にも応じないと、預貯金などの財産が差し押さえられることがあります。相続人が複数いる場合、相続人全員が連帯して納める義務を負う点にも注意しましょう。
納税通知書が届かない場合
相続人代表者の届け出をしていない場合、納税通知書は「亡くなった人の名前+相続人代表者様」などの宛名で、相続人の誰かに届くことがあります。届いていないからといって税金がかからないわけではないので、相続した空き家がある場合は、市区町村の税務担当に確認しておきましょう。
固定資産税は経費になる?
空き家を誰にも貸していない場合、固定資産税は所得税の計算で経費にはなりません。一方、賃貸に出している場合は、不動産所得の必要経費として計上できます。
相続人どうしで税金の負担を決めておく
共有で相続した空き家は、誰が固定資産税を払うのかでもめやすいものです。遺産分割の際に、売却するまでの税金や管理費の負担方法も決めておきましょう。
空き家を売却するときの税金と特例
譲渡所得税
空き家を売って利益が出た場合は、譲渡所得税がかかります。相続した空き家の場合、取得費と所有期間は亡くなった人のものを引き継ぐため、多くは長期譲渡所得(税率20.315%)として扱われるでしょう。
相続空き家の3,000万円特別控除
亡くなった親が一人で住んでいた家を相続して売る場合、次のような要件を満たすと、譲渡所得から最大3,000万円を差し引けます。
- 1981年(昭和56年)5月31日以前に建てられた一戸建て
- 相続の直前まで、亡くなった人が一人で住んでいた
- 相続後、売るまで空き家のまま(貸していない)
- 耐震改修をして売る、または取り壊して土地を売る(2024年以降は買主が翌年2月15日までに行う場合も可)
- 相続開始から3年を経過する日の属する年の12月31日までに売る
- 売却価格が1億円以下
固定資産税は売却時に日割りで精算する
固定資産税は1月1日時点の所有者に1年分が課税されますが、売却するときは、引き渡し日以降の分を日割りで買主から受け取って精算するのが一般的です。精算の起算日は、関東では1月1日とすることが多い一方、4月1日とする地域もあります。

空き家の税金に関するよくある質問
空き家でも住宅用地の特例は適用されますか?
住宅として使える建物が建っていれば、原則として適用されるでしょう。ただし、特定空家や管理不全空家として勧告を受けた場合や、住宅として使えない状態の場合は、特例が外れることがあります。
空き家を解体したら、固定資産税はどうなりますか?
建物の固定資産税はなくなりますが、土地の住宅用地の特例も外れるため、土地の税額は上がってしまいます。多くの場合、合計の税額は解体前より増えるでしょう。
固定資産税が上がるのは、いつからですか?
勧告を受けたり、解体したりした翌年の1月1日時点の状況で判断され、その年度の税額から上がる仕組みです。年内に解体すれば、翌年度から上がることになります。
相続登記をしていない空き家の固定資産税は、誰が払うのですか?
相続人全員が連帯して納める義務を負います。実際には、相続人代表者を決めて市区町村に届け出て、その人に納税通知書を送ってもらうのが一般的です。
空き家の固定資産税を払いたくない場合、どうすればいいですか?
売却や活用で空き家を手放すのが根本的な解決策です。相続前であれば相続放棄、土地だけなら相続土地国庫帰属制度という選択肢もありますが、それぞれ条件や費用があります。
空き家に家財が残っていても、特例は使えますか?
家財が残っているかどうかは、住宅用地の特例の判断には直接関係しません。ただし、家財やごみが大量に放置されていると、衛生上の問題から管理不全空家などに指定されるおそれがあるので、少しずつでも片付けておきましょう。
空き家を売る年の固定資産税は、全額自分が払うのですか?
1月1日時点の所有者に1年分の納税通知書が届きますが、売却の際に、引き渡し日以降の分を日割りで買主から受け取って精算するのが一般的です。実質的な負担は、所有していた期間の分だけになります。
空き家の税金や売却のご相談は、レクソルへ
レクソルは、東京・神奈川・千葉・埼玉の一都三県で、空き家の売却・買取・解体工事を手がけています。
- 売却・解体のタイミングをご提案:固定資産税の基準日や特例の期限を踏まえて、手取り額が最も多くなるスケジュールを一緒に考えます。
- 古家付き・更地・買取の手取り額を比較:解体工事を自社で手がけているため、解体した場合の費用まで含めてご提示できます。
- 家財が残ったままでもご相談ください:片付けや残置物の撤去もまとめて対応できます。
- レクソルによる直接買取:傷みが進んだ空き家も、そのままの状態で買い取れる場合があります。
査定・ご相談は無料です。お気軽にお問い合わせください。
家を売りたいと考えている方へ
まとめ|空き家の固定資産税は「管理」と「タイミング」で変わる
- 空き家でも、住宅として使える建物があれば、土地の固定資産税は住宅用地の特例で軽減される
- 特定空家・管理不全空家として勧告を受けると、特例が外れて土地の税額は4倍前後になることが多い
- 解体して更地にしても特例は外れるため、解体は売却のめどが立ってから
- 定期的な管理で、勧告を受けないようにすることが基本の対策
- 使う予定がなければ、特例の期限内に売却するのが根本的な解決策
空き家の税金は、放っておくほど負担が大きくなります。毎年届く納税通知書は、空き家の今後を考えるきっかけでもあります。持ち続けるか、売るか、まずは今の税額と売却した場合の手取り額を比べるところから始めてみてください。数字を並べてみると、家族で話し合うときの判断材料にもなります。
お気軽にご相談ください
首都圏(東京・神奈川・千葉・埼玉)の空き家の売却・買取・解体のご相談は無料です。税金の負担でお困りの方も、お気軽にご相談ください。
お急ぎの方は、お電話での無料相談も受け付けております
 03-6304-2731毎日 10:00 ~ 21:00
 不動産売却の基礎知識
 土地活用の方法
 不動産業者選びのポイント
 不動産お役立ち情報
 高級賃貸レクソル
 地域別不動産売却情報