
三菱UFJ銀行の住宅ローンの評判は?金利・団信・デメリット
PR
目次
- 三菱UFJ銀行の住宅ローンの利用条件
- 三菱UFJ銀行の住宅ローンの特徴
- 三菱UFJ銀行の住宅ローンがおすすめなのは?
- 三菱UFJ銀行の住宅ローンを借り入れるメリット
- 三菱UFJ銀行の住宅ローンのデメリット
- 三菱UFJ銀行の住宅ローンは審査が厳しい?
- 三菱UFJ銀行の住宅ローンの契約までの基本的な流れ
- 変動金利と固定金利、どちらを選ぶ?
- 金利が上がったときの備え
- 三菱UFJ銀行とくらべたい住宅ローン
- 住宅ローン控除との関係
- 借り換えで三菱UFJ銀行を検討する場合
- 三菱UFJ銀行の住宅ローンを検討するときのチェックリスト
- メガバンクとネット銀行の住宅ローンの違い
- 審査に通りやすくするためにできること
- ペアローン・収入合算で借りる場合
- 住み替えや売却を考えるときは
- 住宅ローンは「借りられる額」より「返せる額」で
- 三菱UFJ銀行の住宅ローンに関するよくある質問
- まとめ
三菱UFJ銀行は、日本最大級のメガバンクです。住宅ローンでは、事前審査から契約までネットで完結できる手続きと、全国の店舗での対面相談の両方に対応しています。2026年10月の変動金利は年1.195%で、店舗のある大手銀行の中では低い水準です。一方で、固定金利は2026年に入ってから何度も引き上げられ、10年固定は年3.75%、全期間固定(31〜35年)は年4.35%になりました。
この記事では、三菱UFJ銀行の住宅ローンについて、2026年10月時点の情報をもとに、利用条件、金利、団信、メリット・デメリット、申し込みの流れを解説します。金利は毎月見直されるため、申し込む前には必ず公式サイトで最新の金利を確認してください。
 公式サイトはこちら
三菱UFJ銀行の住宅ローンの利用条件
借入金利
| 変動金利 | 年1.195% (店頭表示金利 年3.375%) |
|---|---|
| 固定3年 | 年3.02% (店頭表示金利 年5.75%) |
| 固定10年 | 年3.89% (店頭表示金利 年6.67%) |
| 固定20年 | 年4.61% (店頭表示金利 年8.34%) |
| 全期間固定21~25年 | 年4.33% |
| 全期間固定26~30年 | 年4.43% |
| 全期間固定31~35年 | 年4.50% |
| 全期間固定36~40年 | 年4.54% |
※各データは2026年11月1日時点のものです
※新規お借り入れの金利です。
※適用金利や引下幅は、お申込内容や審査結果等により決定いたします。
変動金利は、店頭表示金利の年3.375%から、完済まで一律に引き下げられた金利です。2026年3月に、ほかの多くの銀行より早く基準金利を引き上げた一方、10月は据え置きとなりました。その結果、10月時点では、変動金利を引き上げたネット銀行の多くより低い水準になっています。
利用条件
三菱UFJ銀行の住宅ローンの主な条件は、次のとおりです。
申込者に関する条件
- 借入時に18歳以上70歳の誕生日まで、完済時に80歳の誕生日までであること
- 日本国籍を有する人、もしくは永住許可等を受けている外国人であること
- 団体信用生命保険に加入が認められる人であること
| 申込時年齢 | 18歳以上から70歳の誕生日まで |
|---|---|
| 完済時年齢 | 80歳の誕生日まで |
| 年収 | 最低年収の定めなし |
| 勤続年数 | 同一勤務先に満1年以上が目安 |
| 借入期間 | 最長40年(全期間固定は36〜40年の設定あり) |
| 借入金額 | 500万円以上3億円以内(10万円単位)。ペアローンは1人2億円・合計4億円まで |
| 団信保険加入 | 原則加入 |
| 保証料 | 無料 |
| 事務手数料 | 借入金額の2.2%(税込) |
| 個人事業主 | 申込可 |
※2026年10月時点の比較サイトの掲載情報をもとにしています。最新の条件は三菱UFJ銀行の公式サイトで確認してください。
最低年収の定めがないことは、年収400万円以上などの条件がある銀行とくらべると申し込みやすい点です。ただし、審査では返済負担率や収入の安定性が見られるため、条件を満たしていれば必ず借りられるわけではありません。
資金使途に関する条件
ご自身がお住まいになる住宅の建築・購入・増改築資金、住宅ローンの借換資金・お借り換えに伴う諸費用。
※購入物件の所在地や面積等によりご利用いただけない場合があります。
※不動産は、建築基準法およびその他法令の定めに合致していることが必要です。
※建築会社、不動産会社との提携ローンでは住宅ローンの借換資金・お借り換えに伴う諸費用にはご利用いただけません。
※住み替えの際の既存住宅売却に伴う既存住宅ローンの返済資金も資金使途の対象となります。
三菱UFJ銀行の住宅ローンの特徴
大手メガバンクの高い信頼性
住宅ローンは、30年、40年と長い期間返していくものです。三菱UFJ銀行は国内最大級の銀行で、全国に店舗があります。借りたあとに返済の相談をしたくなったときも、店舗や電話で相談しやすいのは安心材料といえるでしょう。
オンライン完結(来店不要)
事前審査の申し込みからローン契約まで、オンラインで手続きを進められます。事前審査はインターネットから24時間申し込むことができ、結果は最短翌日にメールで届きます。必要書類はスマホやパソコンからアップロードでき、契約も電子契約で完結する仕組みです。
特典が充実
三菱UFJ銀行の住宅ローンには、次のような特典があります。特典の適用には条件があるため、詳細は三菱UFJ銀行の公式サイトで確認してください。
特典1:電子契約利用で印紙代0円
電子契約を利用すると、紙の契約書に貼る収入印紙が不要になります。印紙税は借入額によって決まり、たとえば借入額が1,000万円超5,000万円以下なら2万円です。インターネット専用の住宅ローンだけでなく、窓口で申し込んだ場合も電子契約を利用できます。
特典2:各提供会社の特典が充実
住宅ローンを新たに利用する人は、提携会社の特典を利用できます。家電量販店での家電購入や、引越し会社の利用などで優待を受けられるものです。対象の会社や優待の内容は変わることがあるので、利用する前に確認しましょう。
特典3:女性向け特典がある
女性向けの特典として、出産前から出産後6か月以内に申し出ると、申し出から1年間、適用金利がさらに年0.2%優遇されるサービスがあります。申し出には来店や書類の確認が必要になるなど、条件が決められている点に注意しましょう。
三菱UFJ銀行の住宅ローンがおすすめなのは?


メガバンクの充実した保障
三菱UFJ銀行の住宅ローンの団信は、次の6種類です。
| 団信 | 主な内容 |
|---|---|
| 一般団信 | 死亡・所定の高度障害状態でローン残高を保障 |
| ワイド団信 | 持病などで一般団信に入れない人向けに、引受基準を緩和した団信 |
| 3大疾病50% | がん・急性心筋梗塞・脳卒中で所定の状態になったときに、ローン残高の50%を保障 |
| 7大疾病100% | 3大疾病に加えて、高血圧症・糖尿病など4つの生活習慣病まで保障 |
| 全疾病100% | 病気やケガ全般による所定の状態まで保障 |
| 保険料支払型 | 金利の上乗せではなく、保険料を支払う形で疾病保障を付けるタイプ |
※上乗せ金利や保険料、加入できる年齢、保障の条件はプランごとに違います。申し込む前に公式サイトで確認してください。
団信を選ぶときのポイント
三菱UFJ銀行の団信は種類が多いぶん、どれを選ぶか迷いやすいものです。選ぶときは、次の3つを順番に考えてみましょう。
1つ目は、どの病気に備えたいかです。がんだけに備えたいのか、心筋梗塞や脳卒中、生活習慣病まで含めたいのか、病気やケガ全般に備えたいのかで、選ぶプランが変わります。
2つ目は、費用の払い方です。三菱UFJ銀行には、金利を上乗せするタイプと、保険料を支払うタイプがあります。金利の上乗せは借入残高が多い最初のうちほど負担が大きく、保険料を支払うタイプは借入状況などに応じて保険料が決まります。
3つ目は、ほかの保険との重なりです。すでに医療保険やがん保険に入っている場合、団信の保障と重なる部分があるかもしれません。団信はローンの返済を保障し、医療保険は治療費や入院費を保障するもので、役割が違います。両方の保障内容を並べて、足りない部分を団信で補う考え方が現実的です。
次のような人には、三菱UFJ銀行の住宅ローンが向いています。
- メガバンクで、長期にわたって安心して返済したい人
- 住宅ローンの返済に関する相談やサポートを、店舗でも受けたい人
- 団信の保障内容を、複数のプランから選びたい人
低金利に魅力を感じる
2026年10月の変動金利(年1.195%)は、主な銀行の中でも低い水準です。次のような人にも向いています。
- 店舗のある銀行で、変動金利をできるだけ低く借りたい人
- 固定金利への切り替えも含めて、金利の選択肢を持っておきたい人
- 最低年収の条件がない住宅ローンを探している人
三菱UFJ銀行の住宅ローンを借り入れるメリット
金利の安さと柔軟性
三菱UFJ銀行の住宅ローンは、変動金利の低さが大きな魅力です。3,500万円を35年(元利均等・ボーナス返済なし)で借りた場合の毎月の返済額をくらべると、次のようになります。
| 金利 | 毎月の返済額 | 総返済額 |
|---|---|---|
| 年1.195%(変動金利) | 約102,000円 | 約4,285万円 |
| 年2.195%(変動金利が1%上がった場合) | 約119,500円 | 約5,018万円 |
| 年3.75%(固定10年) | 約149,800円 | 約6,290万円(10年後も同じ金利の場合) |
| 年4.35%(全期間固定31〜35年) | 約162,400円 | 約6,821万円 |
※金利が全期間変わらないと仮定した概算です。事務手数料などの諸費用は含みません。
変動金利と固定金利の差は大きく、10年固定を選ぶと毎月の返済額は4万8,000円ほど増えます。変動金利で借りたあと、金利が上がりそうなときに固定金利へ切り替えることも可能です。インターネットで手続きすれば、金利タイプの変更手数料もかかりません。
借入限度額の高さと審査のスピード
借入金額は最大3億円で、ペアローンなら合計4億円まで借りられます。事前審査の結果は最短翌日に届くので、物件探しと並行して早めに借入可能額の目安をつかめるでしょう。
さまざまな特典とサービス
提携会社の優待や女性向けの金利優遇に加えて、住宅ローンを利用している人向けに、三菱UFJ銀行のほかのローンなどを優遇するサービスもあります。対象や条件は変わることがあるので、公式サイトで最新の内容を確認してください。
三菱UFJ銀行の住宅ローンのデメリット
手数料が高い
保証料は無料ですが、事務手数料は借入金額の2.2%(税込)です。3,500万円を借りると、77万円かかります。繰上返済の手数料は、手続きの方法によって次のように違うので注意が必要です。
| 手続き | インターネット | 店頭窓口 |
|---|---|---|
| 一部繰上返済 | 無料 | 16,500円 |
| 全額繰上返済 | 16,500円 | 33,000円 |
※2026年10月時点の三菱UFJ銀行公式サイトの掲載情報(税込)。窓口では別に印紙代がかかる場合があります。
保証料を一括で前払いしている人は、このほかに保証会社の事務手数料11,000円(税込)がかかります。一部繰上返済をインターネットで行う場合は無料で、それ以外は戻ってくる保証料の範囲内で差し引かれるため、別に支払う必要はありません。
一部繰上返済をネットで行えば無料ですが、全額を返す場合はネットでも手数料がかかります。売却や借り換えで一括返済する予定がある人は、この費用も見込んでおきましょう。
フラット35の取り扱いがない
三菱UFJ銀行では、フラット35は扱っていません。全期間固定金利で借りたい場合は、銀行独自の全期間固定金利(2026年10月は31〜35年で年4.35%)を使うことになります。フラット35(2026年10月は21〜35年で年3.83%)とくらべると高めなので、全期間固定を考えている人は、ほかの金融機関とも比較しましょう。
金利の安さには条件がある
表示されている金利は、審査の結果によって引き下げ幅が最大になった場合の数字です。誰にでも同じ金利が適用されるわけではありません。また、変動金利は基準金利の見直しで上がる可能性があり、固定金利は期間が長いほど高くなります。借りる前に、金利が上がった場合の返済額も試算しておくことが大切です。
三菱UFJ銀行の住宅ローンは審査が厳しい?
最低年収の定めはありませんが、審査が甘いというわけではありません。審査では、主に次のような点が確認されます。
| 見られること | 内容 |
|---|---|
| 返済負担率 | 年収に対して、すべての借入の年間返済額がどのくらいか |
| 収入の安定性 | 勤続年数、雇用形態、自営業の場合は所得の推移 |
| 信用情報 | クレジットカードやローンの延滞、ほかの借入の状況 |
| 団信 | 選んだ団信に加入できるかどうか |
| 物件 | 法令に適合しているか、担保としての価値 |
三菱UFJ銀行の住宅ローンの契約までの基本的な流れ
三菱UFJ銀行の住宅ローンの契約までの基本的な流れは、以下のようになります。
- 事前審査のお申し込み
- 正式審査のお申し込み
- ご契約
- お借り入れ
それぞれのステップについて、詳しく見ていきましょう。
1. 事前審査のお申し込み
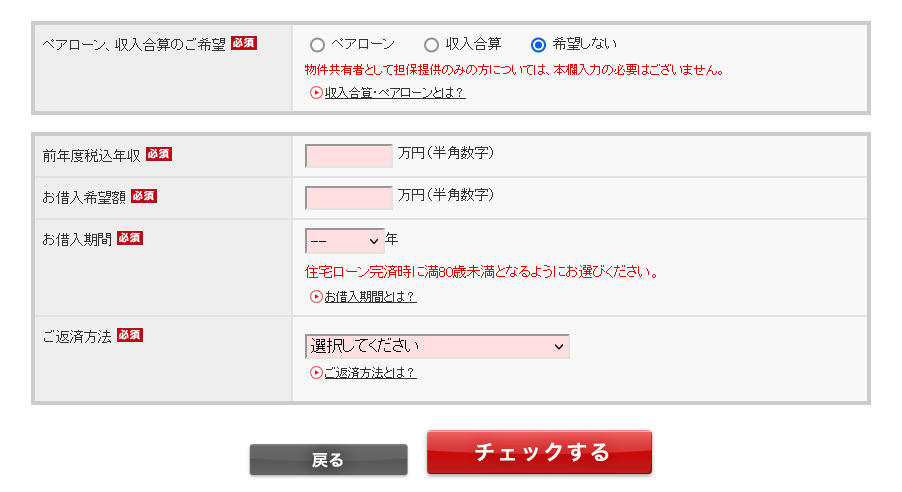
事前審査とは、住宅ローンを借りられるかどうかを簡易的に審査する手続きです。インターネットから24時間いつでも無料で申し込めます。物件を決める前でも申し込むことができ、結果は最短翌日にメールで届きます。
事前審査の申し込みには、次のような情報が必要です。
- 申込内容(借入希望額、希望金利タイプ、物件の所在地など)
- 氏名・住所・生年月日・連絡先など
- 勤務先の正式名称や住所
- 給与収入やその他の収入
- ほかの借入の状況
事前審査のお申し込みは、以下のページからできます。
2. 正式審査のお申し込み
事前審査に通ったら、正式審査を申し込みます。正式審査では、提出した書類をもとに、くわしい審査が行われるのが特徴です。必要書類は、主に次の3つに分けられます。
- 本人確認資料
- 年収の確認資料
- 購入・担保物件の種類によって必要となる書類
必要書類の詳細については、こちらのページで確認できます。団信の申し込みも、この段階です。
3. ご契約
正式審査に通ったら、住宅ローンの契約に進みます。契約では、次の2つの契約を同時に結びます。
- 金銭消費貸借契約
- 抵当権設定契約
金銭消費貸借契約とは
お金を借りるための契約です。借入金額や返済期間、金利、毎月の返済額などの条件を確認したうえで、銀行との間で契約書を取り交わします。
抵当権設定契約とは
購入する物件に、銀行が抵当権を設定する契約です。抵当権とは、返済できなくなった場合に、銀行が物件を売却して優先的に貸したお金を回収できる権利をいいます。
契約は、紙の契約書でも電子契約でも行えます。電子契約なら収入印紙は不要です。
4. お借り入れ
最後は、住宅ローンの借入金が入金される「融資実行」です。手続きに不備がなければ、あらかじめ決めておいた日に、指定の口座に借入金が入金されます。そのお金で物件の代金を支払い、物件の引き渡しを受ける流れです。
変動金利と固定金利、どちらを選ぶ?
2026年10月の三菱UFJ銀行では、変動金利が年1.195%、10年固定が年3.75%と、2つの差が年2.5%以上あります。どちらを選ぶかは、金利の差と、金利が上がったときに家計が耐えられるかどうかで考えましょう。
| こんな人 | 向いている金利タイプ |
|---|---|
| 毎月の返済額をできるだけ抑えたい、家計に余裕がある | 変動金利 |
| 子どもの教育費がかかる時期だけは返済額を固定したい | 固定3年・10年などの当初固定 |
| 金利が上がる不安を完済までなくしたい | 全期間固定(21〜40年) |
変動金利を選ぶ場合でも、金利が1%上がったときの返済額を一度試算しておくと安心です。3,500万円・35年なら、年1.195%から年2.195%に上がると、毎月の返済額は約1万7,500円増えます。この増え方を家計で吸収できるかどうかが、変動金利を選ぶときの目安になります。
金利が上がったときの備え
2026年は日銀の利上げが続き、住宅ローンの金利も大きく動いた年でした。変動金利を選ぶ人は、次のような備えをしておきましょう。
- 生活防衛資金を手元に残す:頭金を入れすぎず、半年〜1年分の生活費は残しておきます。
- 固定金利への切り替えを考えておく:どのくらい金利が上がったら固定にするか、自分なりの目安を決めておくと迷いません。
- ネットで繰上返済する:一部繰上返済は、インターネットなら手数料無料です。
- 返済予定表を確認する:金利が見直されたあとは、返済額と残高の減り方を確かめましょう。
三菱UFJ銀行とくらべたい住宅ローン
| くらべる相手 | 変動金利(2026年10月) | くらべるポイント |
|---|---|---|
| みずほ銀行 | 年1.275%~ | 同じメガバンク。全期間固定(31〜35年)は年4.16%~と低め |
| りそな銀行 | 年1.250% | 団信革命などの独自の団信、土日の相談店舗 |
| イオン銀行 | 年1.04%~ | 全疾病団信が上乗せなし、年収100万円以上から |
| SBI新生銀行 | 年1.430%(ハイパー預金開設者は年1.340%) | 全疾病保障付団信が上乗せなし、保証料0円 |
| フラット35 | ―(21〜35年の全期間固定で年3.83%) | 完済まで返済額が変わらない |
※2026年10月時点の各社の公式サイト・比較サイトの掲載値です。
住宅ローン控除との関係
三菱UFJ銀行の住宅ローンでも、条件を満たせば住宅ローン控除(住宅借入金等特別控除)を受けられます。控除額は、年末時点の住宅ローン残高をもとに計算する仕組みです。繰上返済で残高を減らすと、控除額もそのぶん小さくなります。控除の期間中は、金利で払う利息と控除の効果をくらべて、繰上返済の時期を決めましょう。金利が上がっている局面では、繰上返済で利息を減らす効果のほうが大きくなることもあります。
借り換えで三菱UFJ銀行を検討する場合
三菱UFJ銀行の住宅ローンは、ほかの銀行からの借り換えにも使えます。以前に高い金利で借りた人や、団信の保障を手厚くしたい人は、借り換えを検討する価値があるでしょう。ただし、借り換えでは事務手数料(借入金額の2.2%)や登記費用がかかります。いまの金利との差だけで判断せず、諸費用を差し引いて総返済額がどれだけ減るかを計算してから決めてください。なお、建築会社や不動産会社との提携ローンでは、借り換えには使えない点にも注意が必要です。
三菱UFJ銀行の住宅ローンを検討するときのチェックリスト
| 確認すること | チェック |
|---|---|
| 借りる月の最新の金利を公式サイトで確認したか | □ |
| 変動金利が1%上がったときの返済額を試算したか | □ |
| 事務手数料(借入金額の2.2%)を含めた総額で他行とくらべたか | □ |
| 6種類の団信の保障内容と、上乗せ金利・保険料を確認したか | □ |
| 全額繰上返済の手数料を確認したか(売却や借り換えの予定がある場合) | □ |
| 全期間固定にする場合、フラット35ともくらべたか | □ |
メガバンクとネット銀行の住宅ローンの違い
以前は「金利の低さはネット銀行、安心感はメガバンク」と言われることが多くありました。しかし2026年10月は、ネット銀行の多くが日銀の利上げを早めに変動金利へ反映したため、三菱UFJ銀行のようなメガバンクの変動金利のほうが低い場面も出てきています。
| くらべる点 | 三菱UFJ銀行(メガバンク) | 主なネット銀行 |
|---|---|---|
| 変動金利の水準(2026年10月) | 年1.195% | 年1.3〜2.0%前後が多い |
| 相談の方法 | 店舗・テレビ窓口・電話・ネット | 主に電話・メール・チャット |
| 手続き | ネット完結も店舗も選べる | ネット完結が基本 |
| 団信 | 6種類から選べる | がん保障などを上乗せなしで付けられる銀行もある |
| 繰上返済手数料 | ネットの一部繰上返済は無料、全額はネットでも有料 | 一部・全額とも無料の銀行が多い |
どちらが有利かは、金利だけでなく、団信の内容や手数料、相談のしやすさで変わります。金利の差が小さい場合は、借りたあとに相談しやすいかどうかも判断材料にするとよいでしょう。
審査に通りやすくするためにできること
三菱UFJ銀行に限らず、住宅ローンの審査に備えて、次のような準備をしておくと安心です。
- カードローンや自動車ローンなど、ほかの借入をできるだけ減らしておく
- クレジットカードやスマホの分割払いの支払いを遅らせない
- 借入額を、年収に見合った金額に抑える
- 転職を考えている場合は、住宅ローンを借りたあとにする
- 必要書類を早めにそろえ、申込内容と書類の内容を一致させる
- 複数の金融機関に事前審査を申し込み、条件をくらべる
とくに、スマホ本体の分割払いの延滞は、本人が気づかないまま信用情報に残っていることがあります。心当たりがある人は、申し込む前に信用情報を確認しておきましょう。
ペアローン・収入合算で借りる場合
夫婦で収入を合わせて借りたい場合は、2人がそれぞれローンを組む「ペアローン」や、1本のローンに収入を合算する方法があります。三菱UFJ銀行のペアローンは、1人2億円・合計4億円までです。ペアローンでは、2人ともが団信に加入し、事務手数料や登記費用もそれぞれにかかります。借入可能額は増えますが、どちらかが育児や介護で働き方を変えた場合でも返せるかどうかを、借りる前に話し合っておくことが大切です。
住み替えや売却を考えるときは
住宅ローンを返している途中で住み替えや売却を考える場合は、まずローンの残高と、家がいくらで売れそうかをくらべてみましょう。売却する場合は、決済の日に売却代金でローンを完済し、同時に抵当権を抹消するのが一般的な流れです。三菱UFJ銀行で全額を繰上返済する場合は、ネットでも16,500円(税込)の手数料がかかります。引き渡しの日に合わせて手続きできるよう、早めに銀行へ連絡しておきましょう。金利の上昇で返済が苦しくなってきた場合も、延滞する前に、銀行や不動産会社へ早めに相談してください。
住宅ローンは「借りられる額」より「返せる額」で
審査に通る金額と、無理なく返せる金額は同じではありません。銀行は、実際の金利より高い審査用の金利で返済負担率を計算することが多いものの、教育費や車の買い替え、老後の資金までは考えてくれません。最低年収の定めがない三菱UFJ銀行でも、借入額は家計に合わせて自分で決めることが大切です。目安として、毎月の返済額を手取り月収の20〜25%以内に収めておくと、金利が上がったときや収入が減ったときにも対応しやすくなります。ボーナス返済を使う場合も、ボーナスが減ったときに払えるかどうかを考えて割合を決めましょう。
三菱UFJ銀行の住宅ローンに関するよくある質問
年収が低くても申し込めますか?
最低年収の定めはないため、申し込むこと自体は可能です。ただし、審査では返済負担率などが見られるので、借りられる金額は年収に応じて決まります。
保証料はかかりますか?
保証料は無料です。その代わり、借入金額の2.2%(税込)の事務手数料がかかります。3,500万円なら77万円で、借入時にまとめて支払う必要があるため、自己資金の計画に入れておきましょう。
40年ローンは使えますか?
最長40年で借りることができます。3,500万円・40年・年1.195%なら、毎月の返済額は約91,800円です。35年より月の負担は軽くなりますが、総返済額は約4,405万円と、35年より120万円ほど多くなる計算です。
金利はいつの時点のものが適用されますか?
申し込んだ日ではなく、借入日の金利が適用されます。申し込みから借り入れまでのあいだに金利が見直されると、適用される金利も変わる点に注意しましょう。
店舗で相談してからネットで申し込めますか?
できます。店舗やテレビ窓口で相談して条件を確認したうえで、手続きはネットで進めることも可能です。初めて住宅ローンを組む人は、団信の選び方や金利タイプなど、迷いやすい点を事前に相談しておくとよいでしょう。
繰上返済は、期間短縮型と返済額軽減型のどちらがいいですか?
利息を減らす効果が大きいのは、返済期間を短くする「期間短縮型」です。教育費がかかる時期などで毎月の負担を軽くしたい場合は、「返済額軽減型」が向いています。どちらにするかは、家計の状況や、住宅ローン控除の期間中かどうかもふまえて決めましょう。
変動金利の返済額は、いつ見直されますか?
変動金利は、年2回金利が見直されます。返済額の見直しのルールや、金利の変更がいつの返済分から反映されるかは、契約の内容によって違います。借りる前に、返済額の見直しのルールを確認しておきましょう。金利が見直されたあとは、届いた返済予定表で、毎月の返済額と残高の減り方を確かめておくと安心です。
提携ローンと通常の住宅ローンは何が違いますか?
提携ローンは、建築会社や不動産会社が銀行と提携して扱う住宅ローンです。手続きを不動産会社などがまとめて進めてくれる便利さがある一方、借り換えの資金には使えないなどの違いがあります。自分で申し込む場合とくらべて、金利や条件を確認してから選びましょう。
住み替えで今の家のローンが残っていても使えますか?
住み替えの際に、いまの家を売ったお金で返しきれないローンの返済資金も、資金使途の対象になっています。まずは、いまの家がいくらで売れそうかを確認し、ローンの残高とくらべてみましょう。
まとめ
三菱UFJ銀行の住宅ローンは、メガバンクの安心感と、2026年10月時点で年1.195%という低い変動金利を両立しているのが魅力です。最低年収の定めがなく、6種類の団信から選べる点も特徴といえます。
一方で、固定金利は2026年に大きく上がり、全期間固定はフラット35より高めです。事務手数料は借入金額の2.2%で、全額繰上返済には手数料もかかります。金利・手数料・団信をあわせて、ほかの銀行ともくらべてから決めましょう。店舗で相談しながら決めたい人や、メガバンクで変動金利を低く借りたい人にとっては、有力な選択肢になるはずです。
 不動産売却の基礎知識
 土地活用の方法
 不動産業者選びのポイント
 不動産お役立ち情報
 高級賃貸レクソル
 地域別不動産売却情報
 03-6304-2731