
住宅ローンの金利を安くする方法|金利が安い銀行も比較
PR
「同じ家を買うなら、少しでも金利の安い住宅ローンで借りたい」。住宅ローンを選ぶとき、誰もがそう考えるのではないでしょうか。
住宅ローンは借入額が大きく、返済期間も長いため、金利がわずかに違うだけで総返済額は大きく変わります。3,500万円を35年で借りた場合、金利が年1.5%と年1.7%では、総支払利息に約145万円もの差が生まれるのです。さらに、事務手数料や保証料といった諸費用の選び方でも、数十万円単位で負担が変わります。
2026年は日銀の利上げを受けて、変動金利・固定金利ともに上昇しました。金利が上がる局面だからこそ、借りる前の比較と工夫が大切です。
この記事では、2026年10月時点の主な銀行の金利を比べたうえで、住宅ローンの金利を安くする方法と、諸費用を抑える方法を解説します。金利は毎月見直されるため、申し込む前には必ず各金融機関の公式サイトで最新の金利を確認してください。
すぐに金利の安い住宅ローンを知りたいという方はこちら
金利が安い住宅ローンを比較【2026年10月】
まずは、主な銀行の変動金利と固定金利を比べてみましょう。
| 銀行 | 変動金利 | 10年固定 | 主な条件・メモ |
|---|---|---|---|
| イオン銀行 | 年1.04% | 年3.73% | 融資手数料定率型。借入額が物件価格の80%超は年1.12% |
| 三菱UFJ銀行 | 年1.195% | 年3.75% | 最長40年。最低年収の定めなし |
| りそな銀行 | 年1.250% | 年4.205% | Web完結・給与振込などの条件あり |
| みずほ銀行 | 年1.275% | 年3.60% | ネット・全期間重視・手数料型 |
| SBI新生銀行 | 年1.430% | 年3.400% | 保証料0円。一部繰上返済の手数料0円 |
| 三井住友銀行 | 年1.525% | 年4.00% | Web専用。Oliveや給与振込などが前提 |
| PayPay銀行 | 年1.580% | 年3.520% | 優遇割の適用で変動年1.450% |
| auじぶん銀行 | 年1.734% | 年3.470% | auの対象サービス利用で金利優遇あり |
| ソニー銀行 | 年1.847% | 年3.715% | 変動セレクト・固定セレクト住宅ローンの金利 |
※2026年10月の新規借入の最優遇金利(各公式サイトまたは比較サイトの掲載値)。実際の適用金利は審査の結果や条件によって決まります。全期間固定金利のフラット35は、返済期間21〜35年で年3.83%(取扱金融機関で最も多い金利)です。
変動金利は年1%台前半〜後半、10年固定は年3%台半ば〜4%台と、金利タイプによって大きな差があります。また、同じ変動金利でも、最も低い銀行と高い銀行では0.8%ほどの開きがあります。
ただし、表の金利は「最も条件のよい人」に適用される金利です。誰でもこの金利で借りられるわけではない点に注意しましょう。金利の安さだけでなく、事務手数料や団信の内容も含めて比べることが大切です。
住宅ローンの金利を安くする7つの方法!裏ワザもアリ!
ここからは、住宅ローンの金利を安くするための具体的な方法を紹介します。どれも特別な裏ワザではなく、知っていれば誰でも実践できる方法です。
①:優遇金利を受ける
金利を下げるために最初に確認したいのが、優遇金利(金利の引き下げ)です。
店頭金利と優遇金利の関係性
銀行の住宅ローンには、「店頭金利(基準金利)」と「適用金利」があります。店頭金利は銀行が定めた基準となる金利で、そこから一定の幅を引き下げた金利が、実際に借りるときの適用金利です。
たとえば三菱UFJ銀行の変動金利は、2026年10月時点で店頭金利が年3.375%、適用金利が年1.195%です。引き下げ幅は年2.18%で、この引き下げ幅は完済まで続きます。変動金利が上がるのは、店頭金利そのものが引き上げられたときです。
引き下げ幅は、審査の結果や、次のような条件で決まることが一般的です。
- 給与の振込口座をその銀行にする
- その銀行のクレジットカードや、グループ会社のサービスを使う
- Webで申し込み、手続きを完結させる
- 借入額を物件価格の一定割合以下に抑える
たとえばauじぶん銀行は、auの対象サービスを使うと金利が下がり、PayPay銀行もソフトバンクのスマートフォン利用者などに優遇割があります。普段使っているサービスで金利が下がる銀行がないか、確認してみましょう。
最優遇金利の確認も忘れずに!
銀行の広告に載っている金利は、多くの場合、すべての条件を満たした人に適用される「最優遇金利」です。申し込む前に、自分がどの条件を満たせるかを確認し、実際に適用される金利を試算しておきましょう。
事前審査の結果で、適用される金利がわかることもあります。複数の銀行で事前審査を受けて、提示された金利を比べるのも有効な方法です。
②:金利タイプを比べて選ぶ
金利タイプによって、金利の水準は大きく違います。2026年10月時点では、変動金利が年1%台、10年固定が年3%台後半、全期間固定(フラット35)が年3.83%です。
借りるときの金利だけを見れば、変動金利が最も低くなります。ただし、変動金利は将来の金利上昇で返済額が増えるおそれがあります。全期間固定は金利が高い代わりに、完済まで返済額が変わりません。
| 金利タイプ | 3,500万円・35年の毎月の返済額 | 特徴 |
|---|---|---|
| 変動金利(年1.195%) | 約102,000円 | 金利は最も低いが、将来上がる可能性がある |
| 10年固定(年3.47%) | 約144,000円 | 10年間は返済額が変わらない |
| 全期間固定(年3.83%) | 約151,400円 | 完済まで返済額が変わらない |
※元利均等返済で、ボーナス返済は利用しない前提。変動金利は金利が変わらないと仮定した場合。
変動金利が上がったときの返済額
変動金利で借りる場合は、金利が上がったときの返済額も確認しておきましょう。3,500万円を年1.195%・35年で借り、6年目から金利が上がった場合の毎月の返済額は、次のとおりです。
| 6年目以降の金利 | 毎月の返済額 | 当初との差 |
|---|---|---|
| 年1.195%のまま | 約102,000円 | ‐ |
| 年2.195%(1%上昇) | 約117,100円 | 約15,000円増 |
| 年2.695%(1.5%上昇) | 約125,000円 | 約23,000円増 |
※5年後に残高と残りの期間で返済額を計算し直した場合。実際には、返済額の見直しのルール(5年ルール・125%ルールなど)が適用されることがあります。
金利の安さだけで変動金利を選ぶのではなく、このように金利が上がったときにも返せるかどうかを試算してから決めましょう。
団信の上乗せ金利も確認する
がんや病気の保障が付いた団信を選ぶと、金利が年0.1〜0.3%ほど上乗せされることがあります。一方、がん50%保障などを上乗せなしで付けられる銀行もあります。表示されている金利が低くても、希望する団信を付けると金利が上がる場合があるので、団信を含めた金利で比べましょう。
➂:ネット銀行やキャンペーンも比較する
店舗を持たないネット銀行は、人件費や店舗の費用を抑えられる分、低い金利や保証料0円などの条件を打ち出していることが多い金融機関です。メガバンクも、Web専用の住宅ローンでネット銀行に近い金利を出しています。
また、金融機関によっては、期間限定で金利を引き下げるキャンペーンを行っていることもあります。地元の銀行や信用金庫で、給与振込などの取引に応じた独自の優遇がある場合もあるので、ネット銀行だけでなく身近な金融機関も含めて比べてみましょう。
ネット銀行がおすすめなワケ
ネット銀行の住宅ローンは、金利が低めなだけでなく、保証料が0円で、一部繰上返済の手数料も無料のところが多いのが特徴です。手続きがWebで完結するため、平日に店舗へ行く時間がとれない人にも向いています。
一方で、対面で相談できない、審査に時間がかかることがある、といった点はデメリットです。借りたあとの相談のしやすさも含めて選びましょう。
④:頭金を入れて借入額の割合を下げる
借入額が物件価格に占める割合(融資率)によって、金利が変わる住宅ローンがあります。たとえばイオン銀行の変動金利は、融資率80%以下なら年1.04%、80%超なら年1.12%です。フラット35でも、融資率が9割を超えると金利が上がります。
頭金を入れれば借入額そのものが減り、金利も下がる可能性があるため、二重の効果が期待できるでしょう。ただし、頭金を入れすぎて手元資金がなくなると、引っ越しや家具の購入、急な出費に対応できなくなります。予備資金は必ず残しておきましょう。
⑤:返済期間を短くする
返済期間を短くすると、総支払利息が減ります。さらに、返済期間によって金利そのものが変わる住宅ローンもあります。
たとえば、PayPay銀行やauじぶん銀行、イオン銀行では、返済期間を35年超にすると金利が上乗せされます(PayPay銀行は2026年9月以降の実行分で年0.3%)。フラット35も、返済期間20年以下のほうが金利は低く、2026年10月は21〜35年の年3.83%に対して、15〜20年は年3.51%です。
返済期間を短くすると毎月の返済額は増えるので、無理のない範囲で設定することが大切です。定年までに完済できる期間で組んでおくと、老後の資金計画も立てやすくなります。
⑥:低金利の住宅ローンに乗り換える
すでに住宅ローンを返している人なら、金利の低い住宅ローンへの借り換えで、総返済額を減らせる可能性があるでしょう。
住宅ローン借り換えでメリットがあるのはこんな人!
借り換えには、新しいローンの事務手数料や登記費用、今のローンの一括返済手数料など、数十万円の費用がかかります。一般的には、次のような人ほど借り換えの効果が出やすいとされています。
- 今の金利と、借り換え先の金利の差が大きい
- ローンの残高が多い
- 残りの返済期間が長い
たとえば、残高2,500万円・残り20年のローンを、年2.5%から年2.0%に借り換えると、毎月の返済額は約132,500円から約126,500円に、総支払利息は約144万円減る計算です。ここから借り換えの諸費用を差し引いた額が、実際の効果になります。
ただし、これらはあくまで目安です。借り換えの効果は、「減る利息の総額」から「借り換えの諸費用」を引いて判断する必要があります。2026年は金利が上がっているため、数年前に借りた低い固定金利から借り換えると、かえって金利が上がることもあります。必ず試算してから判断しましょう。
借り換えを検討していることを今の銀行に相談すると、金利の見直しに応じてもらえる場合もあります。必ず応じてもらえるわけではありませんが、借り換えの手間や費用をかけずに済むなら、相談してみる価値はあるでしょう。
⑦:フラット35の金利引き下げ制度を使う
全期間固定金利のフラット35では、住宅の性能や世帯の状況に応じて金利が下がる制度があります。省エネ性能の高い住宅や、長く住み続けられる住宅、子育て世帯や若い夫婦の世帯などが対象です。
条件に応じたポイント数によって、当初の一定期間の金利が下がります。たとえば4ポイントなら、当初5年間の金利が1.00%下がります。全期間固定金利で借りたい人は、購入する住宅や世帯がどのくらいのポイントを満たすか確認してみましょう。
住宅ローンにかかる諸費用を安くする方法!
住宅ローンを安くするには、金利だけでなく、借りるときにかかる諸費用にも目を向ける必要があります。主な諸費用は、事務手数料、保証料、印紙税、登記費用、火災保険料などで、借入額によっては合計で数百万円になることも珍しくありません。
ここでは、諸費用を抑えるための方法を紹介します。

①:事務手数料型と保証料型を比べる
銀行の住宅ローンでは、借入時の費用の払い方が大きく2つに分かれるのが一般的です。
| タイプ | 主な費用 | 特徴 |
|---|---|---|
| 事務手数料型(保証料0円) | 借入額の2.2%程度の事務手数料 | ネット銀行に多い。一括返済しても戻ってこない |
| 保証料型 | 保証料(一括または金利に上乗せ)+数万円の事務手数料 | メガバンクなどで選べる。早く完済すると保証料の一部が戻る |
どちらが得かは、金利の差や返済期間によって変わります。銀行によっては両方から選べるので、総額を試算して比べてみましょう。
②:保証料の支払いを一括払いにする
保証料型を選ぶ場合、保証料の払い方には、借りるときに一括で払う方法と、金利に上乗せして払う方法があります。
保証料の支払い額をシミュレーションしてみよう!
3,500万円を35年で借りる場合で比べてみます。一括払いの保証料は、りそな銀行の例(100万円あたり20,614円)で計算すると約72.1万円です。一方、金利に年0.2%を上乗せする場合、年1.5%が年1.7%になると、総支払利息は約145万円増えます。
| 払い方 | 毎月の返済額 | 保証料の負担 |
|---|---|---|
| 一括払い(金利年1.5%) | 約107,200円 | 約72.1万円(借入時に支払い) |
| 金利に上乗せ(金利年1.7%) | 約110,600円 | 総支払利息が約145.4万円増える |
※元利均等返済・ボーナス返済なし。金利は完済まで一定と仮定。
最後まで返す場合は、一括払いのほうが70万円以上安くなる計算です。ただし、借りるときに多くの現金が必要になります。手元資金に余裕がない場合や、早めに完済する予定がある場合は、金利上乗せ型のほうが向いていることもあります。
➂:保険料の安い火災保険を探す
住宅ローンを借りるときは、火災保険への加入を求められるのが一般的です。銀行から提携の保険を案内されることもありますが、多くの場合は自分で選べます。
保険料を抑えるには、まず補償内容を見直しましょう。ハザードマップで水害のリスクが低い地域なら、水災の補償を外すことで保険料が下がることがあります。ただし、必要な補償まで外さないよう、地域のリスクを確認してから判断してください。複数の保険会社や共済の見積もりを比べることも大切です。
契約する期間によっても、保険料は変わってきます。火災保険は1年ごとに更新するより、最長の5年でまとめて契約したほうが、1年あたりの保険料が割安になるのが一般的です。地震保険は火災保険とセットでしか加入できないので、必要かどうかもあわせて検討しましょう。
④:融資事務手数料は定率型か定額型かを比べる
事務手数料には、借入額に一定の割合をかける「定率型」と、借入額にかかわらず一定額の「定額型」があります。定額型は手数料が安い代わりに、金利が高めに設定されていることが一般的です。
定率型と定額型で発生する支払い差額は?
auじぶん銀行の例で、3,500万円を35年で借りた場合を比べてみましょう。
| タイプ | 金利 | 事務手数料 | 総支払利息+事務手数料 |
|---|---|---|---|
| 定率型 | 年1.734% | 77万円(2.2%) | 約1,248万円 |
| 定額型 | 年1.85% | 33万円 | 約1,290万円 |
※元利均等返済・ボーナス返済なし・金利一定とした試算。
35年間返し続けるなら、定率型のほうが約42万円安くなります。一方、11年以内に売却や借り換えで完済する場合は、定額型のほうが安くなる計算です。将来住み替える可能性がある人は、何年くらい住む予定かもふまえて選びましょう。
⑤:司法書士の報酬や登記費用を確認する
住宅を買うときは、所有権の登記や、住宅ローンの抵当権設定の登記が必要です。登録免許税は法律で決まっていますが、司法書士の報酬は事務所によって違います。
住宅ローンの抵当権設定は、金融機関が指定する司法書士に依頼するのが一般的で、自分で手続きするのは現実的ではありません。ただし、見積もりの内訳を確認し、不明な費用があれば説明を求めることはできます。新築住宅や一定の要件を満たす中古住宅では、登録免許税の軽減措置もあるので、適用されているかを確認しておきましょう。
⑥:仲介手数料を確認する
不動産会社の仲介で家や土地を買うと、仲介手数料がかかります。仲介手数料には上限があり、売買価格が400万円を超える場合は「売買価格×3%+6万円」に消費税を加えた額が上限です。
上限額は「これ以上は受け取れない」という額で、必ずこの金額になるわけではありません。売主から直接買う場合や、不動産会社が売主の物件では、仲介手数料がかからないこともあります。購入前に、仲介手数料がいくらかかるかを確認しておきましょう。
⑦:電子契約で印紙税を節約する
住宅ローンの契約書(金銭消費貸借契約書)を紙で作ると、借入額に応じた印紙税がかかります。借入額が1,000万円超5,000万円以下なら2万円です。
一方、ネット銀行などで電子契約を選ぶと、印紙税はかかりません。金額は大きくありませんが、書類への記入や押印の手間も減らせるので、電子契約に対応しているかどうかも確認してみましょう。郵送のやり取りがない分、契約までの期間が短くなることもあります。
低金利のおすすめ住宅ローン
最後に、2026年10月時点で金利が低く、使いやすい住宅ローンを紹介します。金利や条件は毎月見直されるため、申し込む前に必ず公式サイトで確認してください。

三菱UFJ銀行の住宅ローン
 三菱UFJ銀行をすぐにチェック
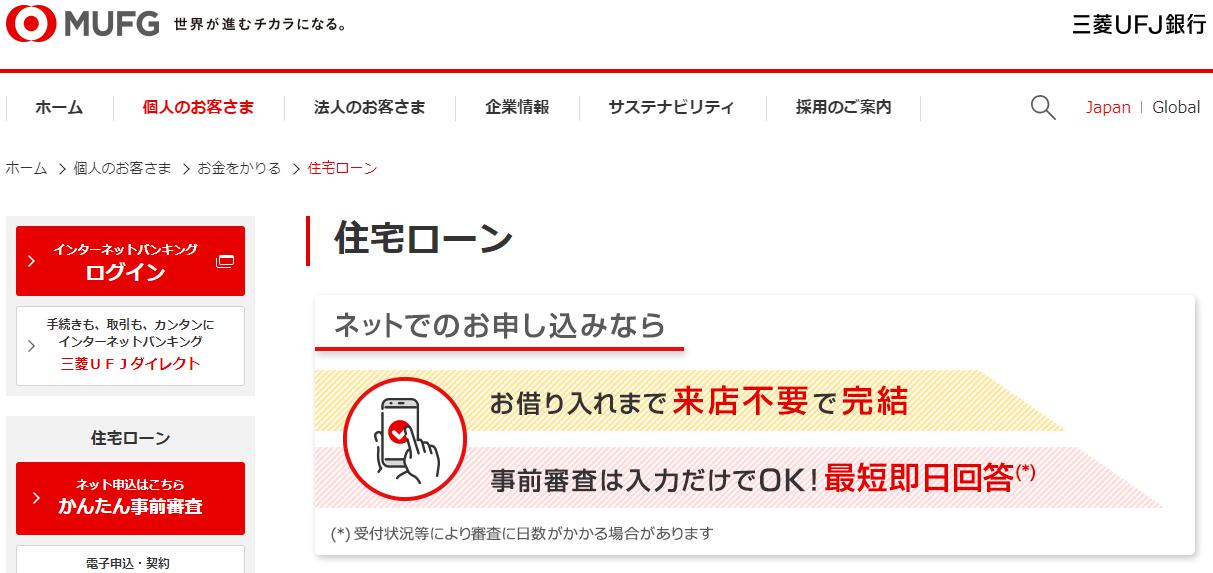
三菱UFJ銀行の住宅ローンは、2026年10月の変動金利が年1.195%と、店舗のある大手銀行の中では低い水準です。事前審査から契約までネットで完結でき、店舗での対面相談にも対応しています。
| 変動金利(2026年10月) | 年1.195% |
|---|---|
| 借入期間 | 最長40年 |
| 借入金額 | 500万円以上3億円以内(10万円単位) |
| 年収 | 定めなし |
| 保証料・事務手数料 | 保証料無料・事務手数料は借入金額の2.2% |
auじぶん銀行
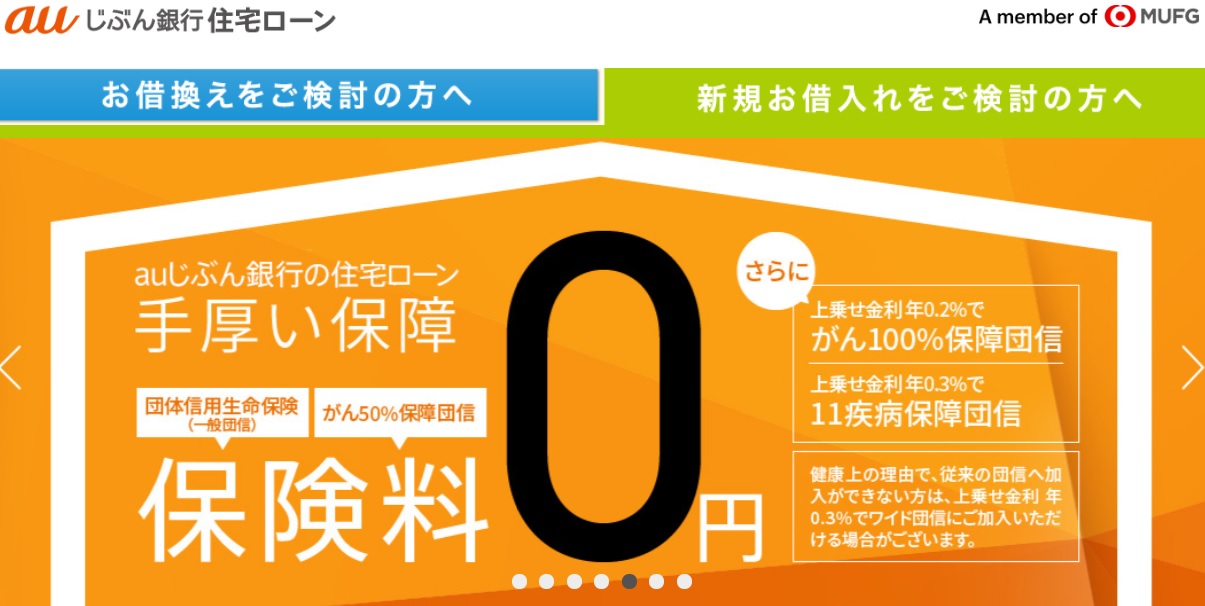
auじぶん銀行は、手続きがネットで完結し、がん50%保障団信などを金利の上乗せなしで付けられるネット銀行です。auの対象サービスを使っている人は、金利の優遇も受けられます。
| 変動金利(2026年10月) | 年1.734%(一般団信限定のプランは年1.680%) |
|---|---|
| 10年固定(2026年10月) | 年3.470% |
| 借入金額 | 500万円以上2億円以下 |
| 保証料・事務手数料 | 保証料0円・事務手数料は借入金額の2.20% |
PayPay銀行
PayPay銀行は、ネット銀行の先駆けともいえる銀行です。2026年10月の変動金利は年1.580%で、優遇割の対象になると年1.450%まで下がります。10年固定も年3.520%と低めの水準です。
| 変動金利(2026年10月) | 年1.580%(優遇割の適用で年1.450%) |
|---|---|
| 借入期間 | 最長50年(35年超は金利上乗せ) |
| 借入金額 | 500万円以上2億円以下(10万円単位) |
| 保証料・事務手数料 | 保証料0円・事務手数料は借入金額の2.20% |
申込先:PayPay銀行住宅ローン
楽天銀行(フラット35)
全期間固定金利で借りたい人は、楽天銀行のフラット35も選択肢になります。楽天銀行では、自社の住宅ローン(金利選択型)とフラット35の両方が選べるのも特徴です。フラット35は繰上返済の手数料がかからず、楽天銀行のマイページから手続きできます。
フラット35の金利は金融機関ごとに違い、2026年10月は返済期間21〜35年で年3.83%が最も多い水準です。楽天銀行の金利や事務手数料は、公式サイトで確認してください。
申込先:楽天銀行(フラット35)
住宅ローン控除で実質的な負担を減らす
住宅ローンを借りて家を買った人は、一定の要件を満たせば住宅ローン控除を受けられます。年末のローン残高の0.7%が、所得税(引ききれない分は一部住民税)から差し引かれる制度です。2026年度の税制改正で、2030年12月31日までに入居した人まで対象が延びました。
たとえば年末の残高が3,000万円なら、控除額は最大で年21万円です。控除期間は新築の多くや省エネ性能の高い中古住宅で13年、それ以外の中古住宅で10年です。ただし、借入限度額は住宅の省エネ性能などによって異なり、控除額は払っている税金の範囲内が上限になります。
控除を受けるには、入居した翌年に確定申告が必要です。会社員なら、2年目からは年末調整で手続きできます。申告を忘れると控除を受けられないので注意しましょう。
金利以外にも比べたいポイント
住宅ローンは、金利が低ければそれでよいというわけではありません。金利とあわせて、次の点も比べておきましょう。
| 比べるポイント | 確認したい内容 |
|---|---|
| 諸費用 | 事務手数料・保証料の金額と払い方。定率型か定額型か |
| 団信 | がんなどの保障を付けたときの上乗せ金利。加入できる年齢 |
| 繰上返済 | 一部・全額繰上返済の手数料と最低金額 |
| 金利の条件 | 融資率や返済期間による上乗せ。優遇を受けるための条件 |
| 手続き・相談 | Webで完結できるか、店舗で相談できるか、審査にかかる期間 |
特に事務手数料は、借入額の2.2%なら3,500万円で77万円と大きな金額です。金利が0.1%低くても、手数料の差でその効果が打ち消されることもあります。複数の住宅ローンを比べるときは、「総支払利息+諸費用」の総額で比べることを忘れないようにしましょう。
住宅ローンの返済が苦しくなったら
金利の上昇で返済額が増え、家計が苦しくなってきた場合は、延滞する前に金融機関へ相談しましょう。返済期間の延長などの返済方法の変更に応じてもらえる場合があります。
住み替えや売却を考えている人は、今の家がいくらで売れそうかを知ることが出発点です。株式会社レクソルでは、東京・神奈川・千葉・埼玉の一都三県を中心に、家・土地・マンションの売却相談を受け付けています。当社による直接買取なら仲介手数料はかからず、売却後も住み続けられるリースバックにも対応しています。
家を売りたいと考えている方へ
住宅ローンの金利に関するよくある質問
金利が一番安いのはどの銀行ですか?
2026年10月の新規借入の変動金利では、今回比べた銀行の中でイオン銀行の年1.04%が最も低い水準でした。ただし、最優遇金利は条件を満たした人の金利で、事務手数料や団信の内容も銀行ごとに違います。金利だけでなく、総額で比べることが大切です。
金利交渉はできますか?
新規の借入で、表示されている金利より下げてもらうのは簡単ではありません。ただし、複数の銀行で事前審査を受けて、提示された条件を比べることはできます。借りたあとの金利の見直しについては、借り換えを検討していると相談すると、応じてもらえる場合もあるでしょう。
ペアローンにすると金利は安くなりますか?
ペアローンは、夫婦などがそれぞれ住宅ローンを組む方法で、金利そのものが安くなるわけではありません。借入可能額が増え、2人とも住宅ローン控除を受けられる一方、事務手数料や登記費用が2本分かかります。どちらかが働き方を変えたときにも返せるかどうか、よく話し合ってから決めましょう。
金利はいつの時点のものが適用されますか?
多くの住宅ローンでは、申し込んだ日ではなく、融資が実行される日(借りる日)の金利が適用されます。新築マンションのように申し込みから引き渡しまで期間が空く場合は、その間に金利が変わる可能性があります。少し高めの金利で返済額を試算しておくと安心です。
事前審査は何社まで受けてもいいですか?
複数の銀行で事前審査を受けること自体に問題はありません。2〜3社に申し込んで、提示された金利や借入可能額を比べるのが一般的です。ただし、短期間に多くの金融機関へ申し込むと、本審査で理由を聞かれることもあるので、申し込み先は絞り込んでおきましょう。
変動金利と固定金利のどちらが得ですか?
借りる時点の金利は変動金利のほうが低くなります。将来の金利がどうなるかは誰にもわからないため、どちらが得かは事前には決まりません。金利が上がったときに返済額が増えても家計が耐えられるなら変動金利、返済額が変わらない安心を重視するなら固定金利を選ぶのが基本的な考え方です。
住宅ローンは低金利がいい!金利が安い住宅ローンや費用減額の方法:まとめ
住宅ローンを安くするには、金利を下げる方法と、諸費用を抑える方法の2つがあります。金利は、優遇条件を満たす、金利タイプや返済期間を工夫する、頭金を入れる、複数の銀行を比べるといった方法で下げることが可能です。
諸費用は、事務手数料型と保証料型の比較、保証料の払い方、事務手数料の定率型と定額型の選び方などで、数十万円単位で変わります。どれが得かは、借りる期間や将来の住み替えの予定によって違うので、自分の条件で試算して比べましょう。
2026年は金利が上がっている局面です。金利の安さだけで選ぶのではなく、金利が上がっても無理なく返せるかどうかを確かめたうえで、住宅ローンを選んでください。迷ったときは、2〜3社の返済額を同じ条件で並べてみるのが近道です。
 不動産売却の基礎知識
 土地活用の方法
 不動産業者選びのポイント
 不動産お役立ち情報
 高級賃貸レクソル
 地域別不動産売却情報
 03-6304-2731